Net-brüt (brüte çevirme) hesaplayıcısı nedir?
Brüte çevirme hesaplayıcısı, elinizdeki net tutardan yola çıkarak — tek bir yüzde kesintisini dikkate alarak — bu tutarın geldiği brüt değeri bulur. Bir tutardan daha önce belirli bir yüzde düşülmüşse (vergi, komisyon, indirim ya da herhangi bir ücret gibi), bu araç işlemi tersine çevirerek kesinti uygulanmadan önceki orijinal rakamı yeniden ortaya koyar.
Nasıl kullanılır?
Önce elinize geçen net tutarı girin, ardından toplam kesintiyi yüzde olarak yazın. Hesaplayıcı size hem brüt tutarı hem de kesintinin para birimi cinsinden değerini verir. Kesinti yüzdesi %100'ün altında olmalıdır; %100'lük bir kesinti geriye brüte çevrilecek hiçbir şey bırakmaz.
Formülün açıklaması
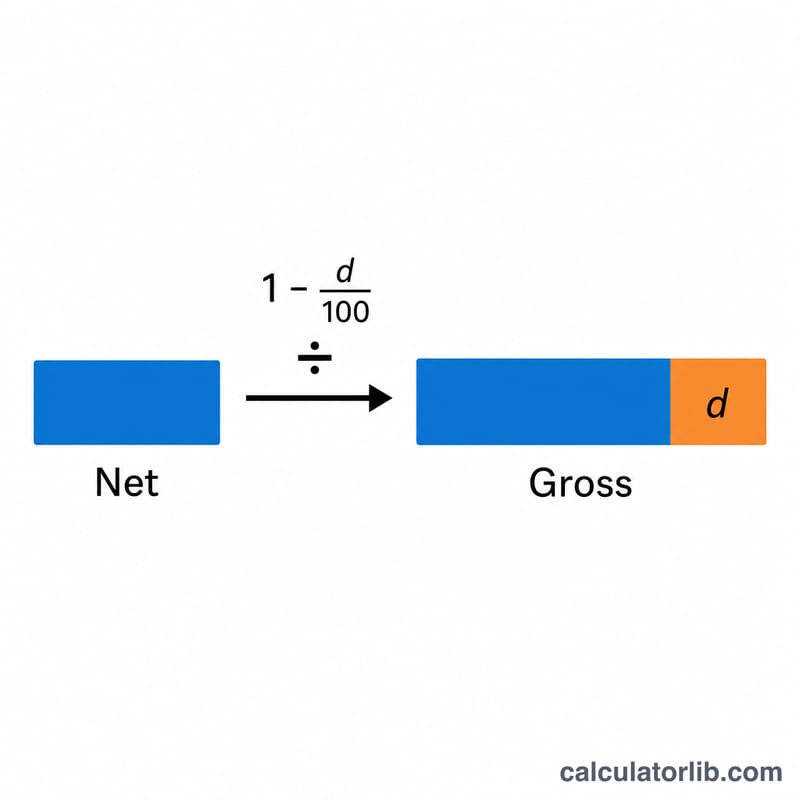
Bir kesinti, brüt tutarı \((1 - d/100)\) ile çarparak neti oluşturduğundan, brüte geri dönmek için neti aynı katsayıya bölmemiz yeterlidir:
$$\text{Br\"ut} = \frac{\text{Net Tutar}}{1 - \dfrac{\text{Kesinti (\%)}}{100}}$$
Kesinti tutarı ise basitçe \(\text{Br\"ut} - \text{Net}\)'tir. Şunu unutmayın: bir tutarı brüte çevirmek, o yüzdeyi nete geri eklemekle aynı şey değildir. 750'lik bir nete %25 eklerseniz 937,50 elde edersiniz; ama 750'yi %25'lik kesintiye göre brüte çevirdiğinizde sonuç 1.000 olur.
Örnek hesaplama
Diyelim ki %25 kesinti sonrası elinize 750 geçti. Katsayı \(1 - 0{,}25 = 0{,}75\)'tir. $$\text{Br\"ut} = 750 \div 0{,}75 = 1.000$$ Kesinti tutarı \(1.000 - 750 = 250\) olur ki bu da gerçekten 1.000'in %25'ine denk gelir.
Brüt Tutar Sonuçlarının Farklı Kesinti Oranlarına Göre Değişimi
Tabloda net tutar 1.000 olarak sabitlenmiş ve birkaç farklı kesinti oranına \(\text{Brüt} = \text{Net} \div (1 - d/100)\) formülü uygulanmıştır. Çarpan sütunu \(1 \div \text{bölen}\) ile hesaplanır ve brütün nete göre kaç kat büyük olduğunu gösterir. Tutarlar iki ondalık basamağa, çarpan ise dört ondalık basamağa yuvarlanmıştır.
| Kesinti % | Bölen (1 − d/100) | Brüt tutar | Kesinti tutarı | Nete göre çarpan |
|---|---|---|---|---|
| 5% | 0,95 | 1.052,63 | 52,63 | 1,0526× |
| 10% | 0,90 | 1.111,11 | 111,11 | 1,1111× |
| 20% | 0,80 | 1.250,00 | 250,00 | 1,2500× |
| 25% | 0,75 | 1.333,33 | 333,33 | 1,3333× |
| 30% | 0,70 | 1.428,57 | 428,57 | 1,4286× |
| 40% | 0,60 | 1.666,67 | 666,67 | 1,6667× |
| 50% | 0,50 | 2.000,00 | 1.000,00 | 2,0000× |
| 75% | 0,25 | 4.000,00 | 3.000,00 | 4,0000× |
Temel çıkarımlar:
- %50'lik bir kesinti neti tam olarak ikiye katlar: 1.000 ÷ 0,5 = 2.000.
- Brüt tutar düşük oranlarda yavaş, oran %100'e yaklaştıkça ise keskin biçimde artar. %50'den %75'e geçildiğinde çarpan yeniden iki katına çıkar (2× ile 4×), çünkü bölen sıfıra yaklaşır.
- %100'de bölen 0 olur ve hiçbir brüt tutar hesaplanamaz. Oranların %100'ün altında olması gerekir.
Brüt Tutar Sonucunun Yorumlanması
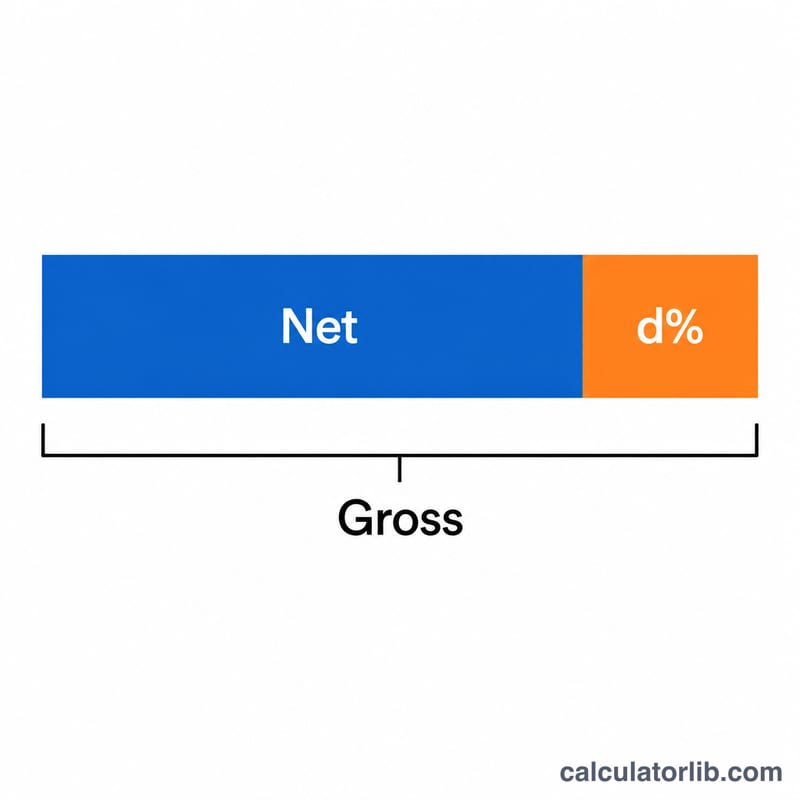
Brüt tutar, yüzdesel kesinti yapılmadan önceki tutardır. Kesinti tutarı, netin değil brütün bir payıdır. Yukarıdaki örnekte kesilen 600, 3.000 brüt tutarın %20'sidir.
Gerçekte alınan net tutara göre bakıldığında aynı kesinti daha büyük görünür. Kesintinin nete göre etkin yüzdesi \(\dfrac{d}{1-d}\) ile hesaplanır; burada \(d\) ondalık sayı olarak yazılır:
- Brütün %10'u = \(0,10 \div 0,90 \approx 11,1\%\) net.
- Brütün %20'si = \(0,20 \div 0,80 = 25\%\) net.
- Brütün %25'i = \(0,25 \div 0,75 \approx 33,3\%\) net.
- Brütün %50'si = \(0,50 \div 0,50 = 100\%\) net.
Sonucun sınırları: hesaplama, tüm brüt tutara uygulanan tek ve sabit bir yüzde varsayar. Bazı durumlar ayrı değerlendirme gerektirir:
- Kademeli veya basamaklı oranlar, tutarın farklı dilimlerinin farklı yüzdelerle ücretlendirildiği durumlarda, tek bir oranla geri hesaplanamaz.
- Birbirine eklenen kesintiler toplanmak yerine çarpılır. Örneğin, %10 ardından %20 uygulandığında brütün \(0,90 \times 0,80 = 0,72\)'si kalır; bu da %30 değil, toplam %28 kesinti anlamına gelir.
- Sabit ücretler (yüzde yerine sabit bir tutar) ayrı bir adım olarak ele alınmalıdır.
Bu araç yalnızca aritmetik işlem yapar. Genel bilgi niteliğindedir, finansal veya vergisel danışmanlık değildir; herhangi bir gerçek durumda geçerli kesinti kuralları, ilgili sözleşmeye, yargı alanına veya hizmet sağlayıcıya bağlıdır.
Sıkça sorulan sorular
Neden yüzdeyi doğrudan geri eklemiyoruz? Çünkü yüzde, netten değil brütten düşülmüştü. Onu nete eklemek orijinal rakamı olduğundan düşük gösterir.
Bunu vergi brütlemesi için kullanabilir miyim? Tek ve sabit bir yüzde geçerliyse evet. Kademeli ya da marjinal vergi dilimleri söz konusuysa bunun için özel bir vergi aracına ihtiyacınız olur.
Kesinti %0 ise ne olur? Hiçbir şey düşülmediği için brüt tutar nete eşit olur.