¿Qué es una calculadora de neto a bruto?
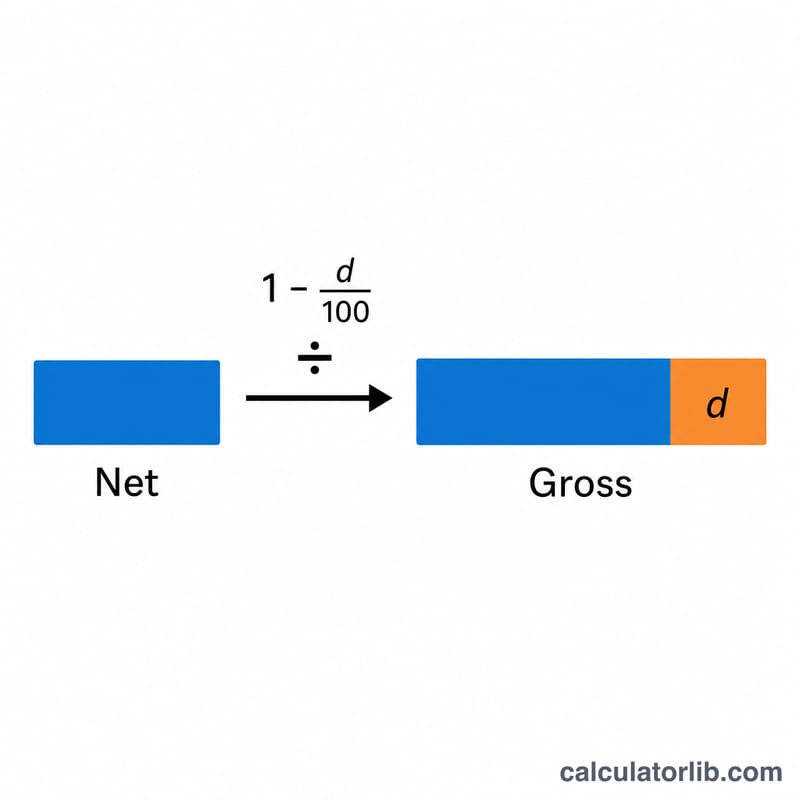
Una calculadora de neto a bruto funciona a la inversa: parte de un importe neto conocido para averiguar el importe bruto del que procede, aplicando un único descuento porcentual. Si a una cantidad ya se le ha restado un porcentaje —ya sea un impuesto, una comisión, un descuento o una tarifa—, esta herramienta deshace ese cálculo para recuperar la cifra original antes de aplicar la deducción.
Cómo usarla
Introduce el importe neto que te ha quedado y, a continuación, el descuento total en forma de porcentaje. La calculadora te devuelve el importe bruto junto con el valor de la deducción en unidades monetarias. El porcentaje de descuento debe ser inferior al 100 %: una deducción del 100 % no dejaría nada sobre lo que calcular el bruto.
La fórmula, paso a paso
Como una deducción multiplica el bruto por \((1 - d/100)\) para obtener el neto, basta con dividir el neto entre ese mismo factor para volver al bruto:
$$\text{Bruto} = \frac{\text{Neto}}{1 - \dfrac{\text{descuento\%}}{100}}$$
El importe de la deducción es simplemente Bruto − Neto. Ten en cuenta que calcular el bruto no es lo mismo que sumar ese porcentaje al neto: sumar un 25 % a un neto de 750 da 937,50, pero calcular el bruto de 750 con una deducción del 25 % da 1.000.
Ejemplo resuelto
Supón que has recibido 750 tras una deducción del 25 %. El factor es \(1 - 0{,}25 = 0{,}75\). $$\text{Bruto} = \frac{750}{0{,}75} = 1.000$$ El importe de la deducción es \(1.000 - 750 = 250\), que efectivamente equivale al 25 % de 1.000.
Resultados de la operación inversa a diferentes tasas de deducción
La tabla fija el importe neto en 1,000 y aplica la fórmula \(\text{Bruto} = \text{Neto} \div (1 - d/100)\) con varias tasas de deducción. La columna del multiplicador es \(1 \div \text{divisor}\), que indica cuántas veces mayor es el bruto respecto al neto. Las cifras se redondean a dos decimales, y el multiplicador a cuatro.
| Deducción % | Divisor (1 − d/100) | Importe bruto | Importe de la deducción | Multiplicador sobre el neto |
|---|---|---|---|---|
| 5% | 0.95 | 1,052.63 | 52.63 | 1.0526× |
| 10% | 0.90 | 1,111.11 | 111.11 | 1.1111× |
| 20% | 0.80 | 1,250.00 | 250.00 | 1.2500× |
| 25% | 0.75 | 1,333.33 | 333.33 | 1.3333× |
| 30% | 0.70 | 1,428.57 | 428.57 | 1.4286× |
| 40% | 0.60 | 1,666.67 | 666.67 | 1.6667× |
| 50% | 0.50 | 2,000.00 | 1,000.00 | 2.0000× |
| 75% | 0.25 | 4,000.00 | 3,000.00 | 4.0000× |
Puntos clave:
- Una deducción del 50% duplica exactamente el neto: 1,000 ÷ 0.5 = 2,000.
- El bruto crece poco a poco con tasas bajas, pero de forma marcada a medida que la tasa se acerca al 100%. Pasar del 50% al 75% vuelve a duplicar el multiplicador (de 2× a 4×), porque el divisor se acerca a cero.
- Con un 100% el divisor sería 0, por lo que no se puede calcular ningún bruto. Las tasas deben ser inferiores al 100%.
Interpretación del resultado de la operación inversa
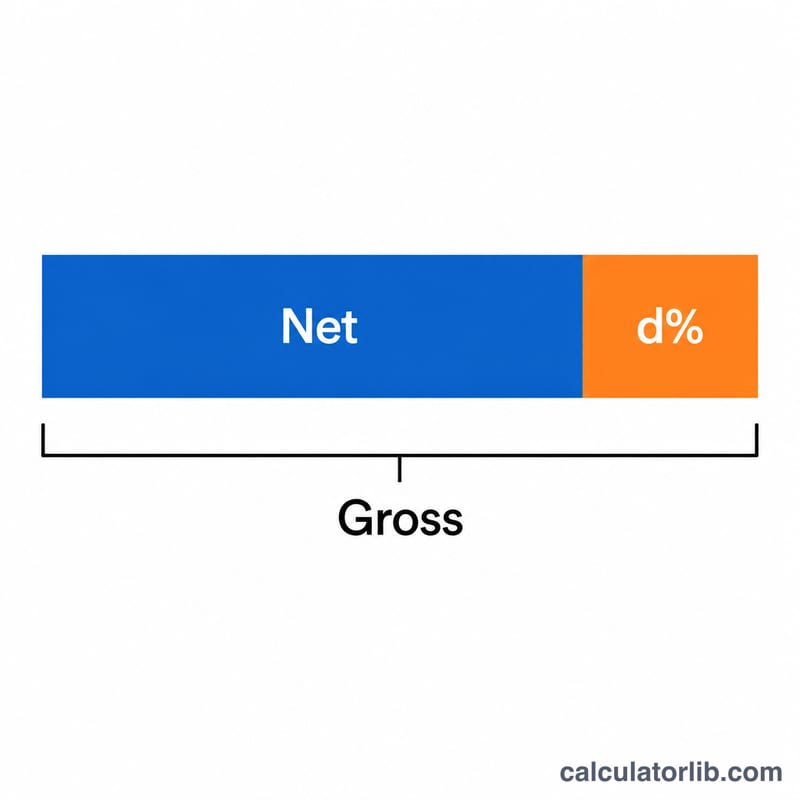
El bruto es el importe antes de aplicar la deducción porcentual. El importe de la deducción es una parte del bruto, no del neto. En el ejemplo anterior, los 600 deducidos son el 20% de los 3,000 brutos.
Medida frente al neto que realmente recibe, la misma deducción parece mayor. La deducción efectiva como porcentaje del neto es \(\dfrac{d}{1-d}\), con \(d\) escrito en forma decimal:
- 10% del bruto = \(0.10 \div 0.90 \approx 11.1\%\) del neto.
- 20% del bruto = \(0.20 \div 0.80 = 25\%\) del neto.
- 25% del bruto = \(0.25 \div 0.75 \approx 33.3\%\) del neto.
- 50% del bruto = \(0.50 \div 0.50 = 100\%\) del neto.
Límites del resultado: el cálculo supone un único porcentaje fijo aplicado a todo el importe bruto. Algunas situaciones requieren un tratamiento aparte:
- Tasas progresivas o por tramos, en las que distintas partes del importe se gravan con porcentajes diferentes, no pueden revertirse con una sola tasa.
- Las deducciones encadenadas se multiplican en lugar de sumarse. Por ejemplo, un 10% seguido de un 20% deja \(0.90 \times 0.80 = 0.72\) del bruto, lo que equivale a una deducción combinada del 28%, y no del 30%.
- Las tarifas fijas (una cantidad fija en lugar de un porcentaje) deben tratarse como un paso aparte.
Esta herramienta realiza solo cálculos aritméticos. Es información general, no asesoramiento financiero ni fiscal, y las normas de deducción correctas para cualquier situación real dependen del contrato, la jurisdicción o el proveedor aplicables.
Preguntas frecuentes
¿Por qué no basta con volver a sumar el porcentaje? Porque el porcentaje se restó del bruto, no del neto. Sumarlo al neto da una cifra original inferior a la real.
¿Puedo usarla para calcular el bruto de un impuesto? Sí, siempre que se aplique un único porcentaje fijo. Para tramos progresivos o marginales necesitarás una herramienta fiscal específica.
¿Y si la deducción es del 0 %? El bruto coincide con el neto, ya que no se ha restado nada.