Bu hesaplayıcı tam olarak neyi buluyor?
Bir hedef bakiye ve bir tarih veriyorsunuz; hesaplayıcı size oraya varmanın üç yolunu söylüyor: her ay ne kadar kenara koymanız gerektiği, her yıl ne kadar ayırmanız gerektiği ya da bir daha hiç katkı yapmamak için hesabınızda bugün ne kadar ek para bulunması gerektiği. Mevcut birikiminizin aynı getiriyle büyümeye devam ettiği varsayılır; yani hesaplayıcı yalnızca tek başına büyümenin kapatamayacağı açığı boyutlandırır.
Aklınızda hâlihazırda bir hedef varsa — bir danışmandan, bir kabataslak kuraldan veya başka bir hesaplayıcıdan gelmiş olabilir — ve bunu düzenli talimat verebileceğiniz bir katkı tutarına çevirmek istiyorsanız bu araç tam size göre.
Not: Araç tutarları ABD doları ($) üzerinden gösterir; matematiği para biriminden bağımsızdır, dolayısıyla aynı mantığı TL için de kullanabilirsiniz. Ancak burada ne Türkiye'deki BES (Bireysel Emeklilik Sistemi) devlet katkısı, ne SGK emekli aylığı, ne de vergi/stopaj kuralları modellenir. BES'te devlet katkısı ve fon kesintileri sonucu ciddi biçimde değiştirir; bu hesaplayıcı sade bir birikim–bileşik getiri modelidir.
Beş alan ve içlerine ne yazmalısınız
Beş alanın tamamı her hesaplamada okunur ve hiçbirinin üst sınırı yoktur.
| Alan | Değer nereden gelir | Makul aralık |
|---|---|---|
| Mevcut yaşınız | Gerçek yaşınız. Ondalık kabul edilir, yani 35,5 geçerli bir giriştir. | 18–70 |
| Planladığınız emeklilik yaşı | Katkı yapmayı bırakmayı düşündüğünüz yaş. Mevcut yaşınızdan kesinlikle büyük olmalıdır. | 55–75 |
| Emeklilikte gereken tutar | Emekli olduğunuz gün hesabınızda olmasını istediğiniz bakiye — bugünkü değil, gelecekteki parayla. Binlik ayırıcı kullanabilirsiniz. | $250.000–$3.000.000 |
| Bugünkü emeklilik birikiminiz | Emeklilik için ayırdığınız hesapların toplam bakiyesi. Ekideyseniz negatif değer de kabul edilir. | $0–$1.000.000 |
| Ortalama yatırım getirisi | Portföyün tamamı için beklediğiniz efektif yıllık getiri; enflasyondan arındırılmamış hâli. Negatif değer de kabul edilir. | %3–%10 |
Enflasyon alanı, komisyon alanı ve katkı artışı alanı yoktur; dolayısıyla sonuç, sabit katkıyla ve nominal parayla verilir. Enflasyondan arındırılmış bir sonuç istiyorsanız, getiriyi yazmadan önce enflasyon varsayımınızı getiriden düşün. Türkiye'de enflasyonun yüksek seyrettiği dönemlerde bu adımı atlamak, sonucu olduğundan çok daha iyimser gösterir.
Formül
\(A_0\) = bugünkü yaş, \(A_r\) = emeklilik yaşı, \(R\) = yüzde cinsinden getiri, \(PV\) = bugünkü birikim ve \(FV\) = gereken tutar olmak üzere:
$$n = A_r - A_0, \qquad r = \frac{R}{100}, \qquad g = (1+r)^n, \qquad i = (1+r)^{1/12} - 1$$\(n\) yıl cinsinden vade (asla yuvarlanmaz), \(g\) bu vade boyunca toplam büyüme, \(i\) ise aylık orandır — yıllık oranın on ikinci kökü, \(r/12\) değil. Mevcut bakiyeniz kendi başına \(PV\times g\) tutarına ulaşır; dolayısıyla katkıların karşılaması gereken tutar şudur:
$$\text{gereken} = FV - PV \times g$$ $$\text{Aylık} = \frac{ \text{gereken}}{(g-1)/i}, \qquad \text{Yıllık} = \frac{ \text{gereken}}{(g-1)/r}, \qquad \text{Bugün tek seferde} = \frac{FV}{g} - PV$$Katkıların her ayın ya da her yılın sonunda yatırıldığı varsayılır. Her plan ayrıca bir toplam anapara ve toplam getiri de raporlar:
$$\text{Anapara} = PV + \text{katkı} \times \text{ödeme sayısı}, \qquad \text{Getiri} = FV - \text{Anapara}$$Örnek hesap
Bugünkü yaş 30, emeklilik 65, hedef $750.000, mevcut birikim $50.000, getiri %7. Buradan \(n = 35\), \(r = 0.07\) ve 420 aylık ödeme çıkar.
$$g = 1.07^{35} = 10.676581, \qquad i = 1.07^{1/12} - 1 = 0.005654145$$ $$PV \times g = \$50{,}000 \times 10.676581 = \$533{,}829.07$$ $$\text{gereken} = \$750{,}000 - \$533{,}829.07 = \$216{,}170.93$$ $$\text{Aylık} = \frac{\$216{,}170.93}{(10.676581-1)/0.005654145} = \frac{\$216{,}170.93}{1711.4136} = \$126.31$$ $$\text{Yıllık} = \frac{\$216{,}170.93}{(10.676581-1)/0.07} = \frac{\$216{,}170.93}{138.2369} = \$1{,}563.77$$ $$\text{Bugün tek seferde} = \frac{\$750{,}000}{10.676581} - \$50{,}000 = \$70{,}247.20 - \$50{,}000 = \$20{,}247.20$$Aylık planın anaparası \(\$50{,}000 + \$126.3113 \times 420 = \$103{,}051\) olur; geriye \(\$750{,}000 - \$103{,}051 = \$646{,}949\) getiri kalır. Dikkat: ayda $126,31 ile yılda $1.563,77 aynı plan değildir — $126,31'in on iki katı $1.515,72 eder, yani yıllık rakamdan düşüktür; çünkü aylık yatırılan para piyasada daha uzun süre kalır.
İnsanları şaşırtan kurallar
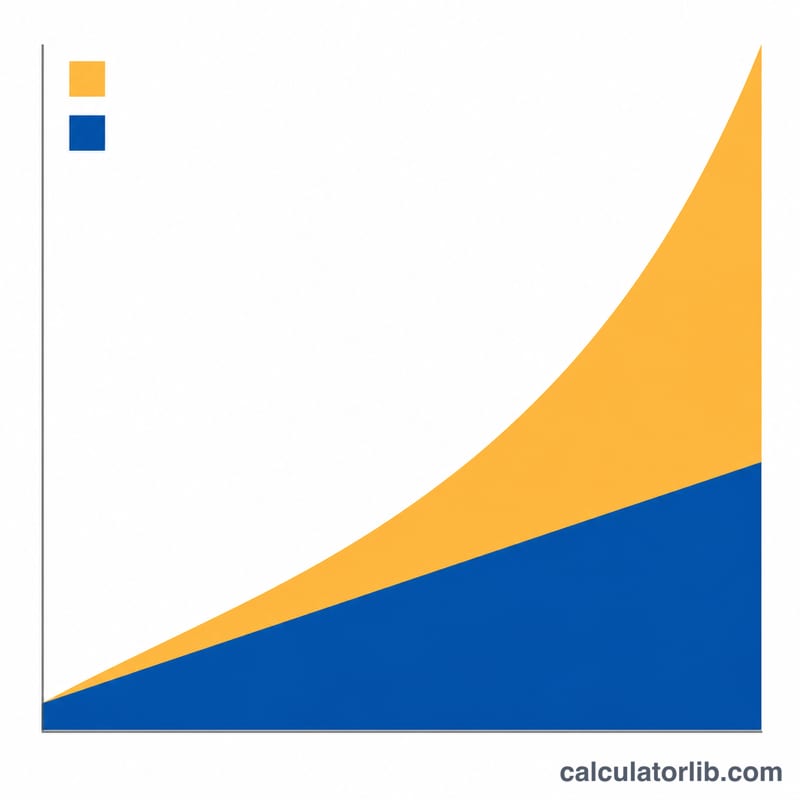
Getiri efektif yıllık orandır, aylık oran ise onun on ikinci köküdür. Çoğu hesaplayıcı yıllık oranı 12'ye böler; bu araç \((1+r)^{1/12}-1\) kullanır. Bu değer bir tık küçüktür, dolayısıyla bir tık daha büyük katkı ister. Varsayılan senaryoda fark ayda $362,74'e karşı $351,05 — yaklaşık %3 — ve vade uzadıkça açılır. Nominal değil, gerçekten beklediğiniz bileşik getiriyi yazın.
Toplam anapara, hâlihazırda sahip olduğunuz parayı da içerir. Yani planın size yapmanızı söylediği katkıların toplamı değildir. Varsayılan senaryoda aylık plan $169.292 anapara gösterir; oysa katkıların kendisi yalnızca $139.292'dir — kalan $30.000 açılış bakiyesidir. Bu satırı "cebimden çıkacak para" olarak okumadan önce mevcut birikiminizi düşün.
Tablo, yuvarlanmamış katkı üzerinden hesaplanır. Ödeme yalnızca ekranda gösterilmek üzere kuruşa yuvarlanır; bu yüzden ekrandaki sayıyı ödeme sayısıyla çarparsanız anapara satırını bir iki dolar ıskalarsınız. Tablo doğrudur; sizin yeniden hesabınız hafifçe sapar.
Belirli bir bakiyenin üzerinde tablo tamamen kaybolur. Bugün gereken ek tek seferlik tutar bir dolar veya altında çıkıyorsa üç plan yerine tek bir paragraf görürsünüz: birikiminize hiç dokunmamanız söylenir ve ne kadara büyüyeceği yazar. Tetikleyici "birikim ≥ hedef" değildir: varsayılan değerlerde $600.000'lık hedefe karşı $92.973,44'te devreye girer; yani hedefin %15'i elinizdeyken, çünkü gerisini büyüme karşılar.
Sıfır getiri de çalışır, negatif getiri de. %0'da katkı, açığın eşit dağıtılmasından ibarettir: varsayılan senaryo ayda $1.484,38 olur, tam olarak \(\$570{,}000 / 384\). Negatif getiride gereken katkılar hedefi aşar ve getiri satırı eksiye düşer — varsayılanlarda −%3'te anapara $950.288, getiri −$350.288. Bu bir hata değil, aritmetiktir: eksi sayı, piyasanın sizden aldığı paradır.
Emeklilik yaşı yazdığınız gibi yansıtılır; hedef ise yansıtılmaz. 67,5 girerseniz plan başlıkları "67,5 yaşına kadar" der. Hedef tutar ise ekranda tam dolara yuvarlanarak gösterilir, oysa aritmetik her kuruşu korur — $600.000,75'lik bir hedef ekranda $600.001 görünür ama $600.001'lik bir hedeften bir kuruş daha yüksek yıllık katkı üretir.
Sıfıra izin var; eşit yaşlara yok. Alanlarda pozitif sayı istense de 0 yaş ya da 0 hedef kabul edilir. Ancak emeklilik yaşının mevcut yaşınıza eşit olması doğrudan reddedilir: "Zaten emeklilik yaşındasınız" uyarısını alırsınız — vade kesinlikle pozitif olmalıdır. Birden fazla alan hatalıysa yalnızca ilkini değil, tüm uyarıları aynı anda görürsünüz.
Sık sorulan sorular
Hedef bugünkü parayla mı, gelecekteki parayla mı?
Gelecekteki parayla — emekli olduğunuz gün hesabınızda görmek istediğiniz bakiye. Enflasyon alanı yoktur; hedefiniz "bugünkü parayla yılda şu kadar lazım" hesabından geldiyse ya kendiniz enflasyonla şişirin ya da reel (enflasyondan arındırılmış) bir getiri girip bütün çıktıları bugünkü para olarak okuyun.
Yılda bir biriktirmek neden on iki aylık ödemeden pahalı?
Çünkü para daha geç geliyor. Katkıların her dönemin sonunda yatırıldığı varsayılır; yıl sonunda yapılan yatırım, kendisini üreten yıl boyunca hiçbir getiri sağlamaz, oysa ocak ayındaki yatırım on bir ay fazladan bileşik getiri kazanır. Örnek hesapta yıllık plan, on iki aylık ödemeye kıyasla yılda $48,05 daha pahalıya geliyor.
Negatif bakiye girebilir miyim?
Evet. Emeklilik hesaplarınız net eksideyse negatif rakamı yazın — hesaplayıcı katkıları, hem açığı kapatacak hem de hedefe ulaşacak şekilde büyütür.
"Bugün gereken ek tutar" tam olarak ne demek?
Bir daha hiç katkı yapmadan, yalnızca büyümeyle hedefe ulaşabilmeniz için bugün mevcut birikiminizin üzerine yatırmanız gereken tek seferlik tutardır. Bu planın "toplam anaparası", mevcut birikiminiz artı bu yatırımdır; ondan sonraki her kuruş yatırım getirisidir.
Komisyon ve vergileri hesaba katıyor mu?
Hayır. Fon/komisyon yükünü önce getiriden düşün — %0,5 gider oranıyla %7 brüt getiri, alana %6,5 olarak girilir — ve vergi öncesi bir bakiyenin, aynı büyüklükteki vergisiz bir bakiyeden daha az değerli olduğunu unutmayın. Türkiye'de BES ve benzeri ürünlerde stopaj, fon kesintileri ve devlet katkısı kuralları ayrıca farklıdır; bu araç bunların hiçbirini modellemez.
Gerekli Katkı Payının Senaryolar Arasında Nasıl Değiştiği
Gerekli katkı seviyesi, hesaplayıcının formülü \(M = \dfrac{i\,(A - S g)}{g - 1}\) formülünü takip eder; burada \(g = (1+r)^{n}\) ve etkin aylık oran \(i = (1+r)^{1/12} - 1\) olur. Aşağıdaki tablo emeklilik hedefini \(A = 1{,}000{,}000\) ve mevcut tasarrufu \(S = 50{,}000\) olarak sabitlemer, ardından ufuk \(n\) (emekliliğe kadar olan yıllar) ile varsayılan yıllık getiri \(r\) arasında değişiklik yapar. Her hücre gerekli aylık katkı payıdır.
| Emekliliğe kadar olan yıllar (n) | %4 getiri | %6 getiri | %8 getiri |
|---|---|---|---|
| 10 | $6.312 | $5.604 | $4.952 |
| 20 | $2.447 | $1.852 | $1.348 |
| 30 | $1.223 | $731 | $353 |
| 35 | $892 | $448 | $122 |
İki yapısal etki görülmektedir. İlk olarak, zaman egemendir: %6'da, ufku 10 yıldan 30 yıla uzatmak gerekli aylık tutarı kabaca %87 oranında azaltır, çünkü \(g\) \(n\) içinde üssel olarak büyürken ödeme 1/(g-1) ile ölçeklenir. İkinci olarak, getiri varsayımı uzun ufuklarda kısa ufuklara göre çok daha önemli olur — \(n = 10\) da %4-%8 aralığı ödemeyi yaklaşık %22 oranında değiştirirken, \(n = 35\) te yaklaşık %86 oranında değiştirir.
Getiriyi %6'da sabitleyerek mevcut tasarrufu değiştirmek
Mevcut tasarruflar yalnızca \(S g\) terimi aracılığıyla girer, bu, zaten tuttuğunuz şeyin gelecek değeridir. Boşluğu \(A - S g\) doğrudan azaltır, bu nedenle etkisi aynı büyüme faktörü tarafından kaldıraçlanır. Aşağıda, \(A = 1{,}000{,}000\), \(r = 6\%\) ve \(n = 20\) (örneğin, 45 yaşından 65 yaşına) olur.
| Mevcut tasarruf (S) | O bakiyenin gelecek değeri (S·g) | Kalan boşluk (A − S·g) | Aylık katkı |
|---|---|---|---|
| $0 | $0 | $1.000.000 | $2.205 |
| $50.000 | $160.357 | $839.643 | $1.852 |
| $200.000 | $641.427 | $358.573 | $791 |
%6'da 20 yıl boyunca \(g = 3.2071\) olduğundan, mevcut tasarrufun her 1 doları gelecek katkılarınızın üretmesi gereken tutardan 3,21 doları kaldırır. Aynı 200.000 doları \(n = 30\) e kaydırdığınızda \(S g \approx 1{,}148{,}700\) — hedefin kendisinden daha büyük, bu da \(A - S g\) negatif yapar ve gerekli katkıyı sıfır veya daha aşağı yapar.
Yukarıdaki her rakam **nominal**dır (enflasyona göre ayarlanmamıştır) ve hesaplayıcı yaptığı gibi aylık oran \(i = (1+r)^{1/12} - 1\) ile hesaplanır — \(r/12\) değil. Tutarlar okunabilirlik için dolar işaretiyle gösterilir, ancak aritmetik para birimi tarafsızdır: aynı sayılar herhangi bir para birimi birimine uygulanır. Rakamlar en yakın birime yuvarlanır.
Sonucunuz Aslında Size Ne Anlatıyor
Çıktı, tek bir **seviye nominal katkı**dır: şimdi emeklilik yaşına kadar girdiğiniz her dönemde yatırılan aynı tutar, emeklilik tarihi itibariyle mevcut tasarrufunuzun büyüyen değerine eşit hedefin olması için boyutlandırılır. Bugünün satın alma gücü değil, gelecek para birimi birimlerinde belirtilir. Fiyatlar 30 yıl boyunca yıllık %2,5 oranında yükselirse, 1.000.000 doların o zaman satın aldığı şey bugün yaklaşık 477.000 doları satın alır (\(1{,}000{,}000 / 1.025^{30}\)). Gerçek terimlerle planlama yapmak için, şişirilmiş bir hedef girin veya nominal olanın yerine gerçek (enflasyona göre ayarlanmış) bir getiri girin — ancak ikisini karıştırmayın.
Aylık plan neden yıllık planın on ikide birinden fazla olmaz. Yıl boyunca on iki aylık mevduat yapılır, bu nedenle erken olanlar ekstra aylar için bileşke oluştururlar; bir yıllık mevduat yapmaz. Yıllık tutar bu nedenle aynı hedefte ulaşmak için aylık tutarın on iki katından daha büyük olmalıdır. Oran \(\dfrac{r}{12\,\bigl((1+r)^{1/12} - 1\bigr)}\) — \(r = 6\%\) de yaklaşık 1,027, bu nedenle bir 731 $/ay planı kabaca yılda 9.017 dolar karşılık gelir, 8.778 değil. Aylık rakamı yıllık rakamın on ikide birinden daha yüksek görmek, bir girdi veya okuma hatası olacak, gerçek bir seçenek değil.
Anapora karşı faiz. Anapara basitçe koyduğunuz para toplamıdır — mevcut tasarrufunuz artı her planlanmış mevduat. Faiz kalıntıdır: hedef eksi anapara, yani nihai bakiyenin varsayılan oran da bileşik büyüme tarafından üretilen bölümü. Uzun bir ufuk faiz payını keskin bir şekilde yukarı iter; kısa ufuklarda hedefin çoğu kendi cebinizden çıkmalıdır. Üç planı (aylık, yıllık, toplu ödeme) karşılaştırmak, aynı hedefi farklı anapara toplamları ile gösterir, çünkü bugün bir toplu ödemenin bileşke yapmak için en uzun süresi vardır ve bu nedenle en az anapara gerektirir.
Sıfır veya negatif "Ek Gerekli Tutar". Bu, \(S g \ge A\) anlamına gelir: varsaydığınız getiri oranında, mevcut bakiyeniz tek başına emeklilik tarihine kadar en azından hedefte büyür, bu nedenle bu model tarafından matematiksel olarak başka katkılar gerekmez. Bu, sabit varsayılan getiri altında aritmetik hakkında bir ifadedir, başka hiçbir şey değildir.
Varsayılan getiri ne ve nedir değildir. \(r\) sabit olarak kabul edilir, her yıl aynıdır. Gerçek portföyler değişen getirilerin bir dizisini sağlar ve iyi ve kötü yılların gelme sırası, ortalama değişmediğinde bile sonucu değiştirir (getiş sırası riski) — bu model böyle bir etkiye, volatiliteye ve olasılık dağılımına sahip değildir. Deterministic bir projeksiyon, tahmin veya garanti değildir.
Hesaplamadan dışlanan. Yatırım ücretleri ve fon giderleri, hesap ve danışmanlık ücretleri, herhangi bir vergi türü, işveren eşleştirme katkıları ve yasal katkı limitleri modelin dışındadır. Katkı tavanları ve vergi muamelesi ülkeye özgüdür — örneğin ABD 401(k) ve IRA yıllık limitleri veya İngiltere emeklilik yıllık ve yaşam boyu ödenek kuralları — ve bu hesaplayıcı bunların hiçbirini uygulamaz; yaşadığınız ülke ve hesap türünün kurallarını kontrol edin. Maaş artışları, kariyer arası ve katkı tutarında gelecekteki değişiklikler de modellenmez: ödemenin tüm ufuk boyunca seviye olması varsayılır.
Bu bölüm sayıların anlamını açıklar; bu hesaplama hakkında genel bilgi olup, finansal veya vergi tavsiyesi değildir. Emeklilik planınız hakkında kararlar almak için yaşadığınız yerin kurallarına aşina olan nitelikli bir profesyonele danışınız.
Anahtar Terimler ve Değişkenler
| Terim / sembol | Anlam |
|---|---|
| Bugünkü değer, PV (\(S\)) | Bugün zaten tuttuğunuz emeklilik tasarrufu — "Şu Anda Emeklilik Tasarrufu" girdisi. Tüm ufuk boyunca bileşke uygulanan başlangıç bakiyesidir. |
| Gelecek değer, FV (\(A\)) | "Emeklilikte Gerekli Tutar" — emeklilik tarihinde istediğiniz bakiye, gelecek (nominal) para birimi birimlerinde ifade edilir. |
| Ufuk (\(n\)) | Kalan yıllar, \(n = A_r - A_0\), burada \(A_r\) planlanan emeklilik yaşı ve \(A_0\) mevcut yaş. Yuvarlaksız kullanılır, bu nedenle 29,5 yıllık bir ufuk 29 olarak değil 29,5 olarak kabul edilir. |
| Yıllık getiri (\(r\)) | Varsayılan nominal yıllık oran, ondalık olarak \(r = R/100\), burada \(R\) girilen yüzdedir. Her yıl sabit olarak varsayılır. |
| Büyüme faktörü (\(g\)) | \(g = (1+r)^{n}\) — bir para birimi biriminin tüm ufuk boyunca büyüme yaptığı kat. 30 yıl boyunca %6'da \(g = 5.7435\). |
| Etkin aylık oran (\(i\)) | \(i = (1+r)^{1/12} - 1\): on iki katlı bileşkesi \(r\) tam olarak yeniden üreten aylık oran, çünkü \((1+i)^{12} = 1+r\). |
| Nominal karşı gerçek | Nominal tutarlar gelecek para birimindeki yüz değerleridir; gerçek tutarlar \((1+\pi)^{n}\) enflasyon oranı için bölünerek bugünün satın alma gücü cinsinden yeniden belirtilir. Bu hesaplayıcı tamamen nominal terimlerle çalışır. |
| Seviye katkısı (annuité) | Tüm ufuk boyunca eşit aralıklarla yapılan sabit bir ödeme. Birikmiş değeri \(M\,\dfrac{(1+i)^{12n} - 1}{i}\), hesaplayıcı \(M\) için çözmek için tersine çevrilir. |
| Anapara | Sizin kendi paranızın toplamı: mevcut tasarruf artı tüm planlanan mevduatların toplamı. Büyüme içermez. |
| Faiz / büyüme | Nihai bakiye eksi anapara — hedefin mevduat yerine bileşke ile üretilen bölümü. |
| Bileşik faiz | Önceden birikmiş büyümeye ve anaparaya uygulanan büyüme, bu nedenle bakiyeler \(1 + rn\) yerine \((1+r)^{n}\) izler. |
Neden \(i\), \(r/12\) değildir
Yıllık oranı on ikiye bölmek, on iki ortaya çıkan aylık dönemin her biri bileşke yaptığından büyümeyi abartır. \(r = 6\%\) da, \(r/12 = 0,005\) ve \((1,005)^{12} = 1,0617\) — yıllık etkili %6,17, %6 değil. Doğru aylık eşdeğeri \(i = 1,06^{1/12} - 1 = 0,0048676\) veya ayda yaklaşık %0,48676'dır, bu da tam olarak %6,00'a bileşke geri gelir. \(r/12\) kullanmak, bu oran altında 30 yıllık bir ufuk boyunca gerekli katkıyı kabaca %3–4 oranında hafif gösterir. Hesaplayıcı \(i\) tanımını baştan sona kullanır, bu nedenle aylık rakamları yıllık ve toplu ödeme planları ile içsel olarak tutarlıdır.