ما الذي تحسبه هذه الآلة؟
تُدخِل رصيدًا مستهدفًا وسنًّا تريد بلوغه عندها، فتعطيك ثلاث طرق للوصول إليه: كم تدّخر كل شهر، وكم تدّخر كل سنة، وكم مبلغًا إضافيًا يلزم وجوده في الحساب اليوم حتى لا تضطر إلى أي اشتراك بعد ذلك أبدًا. تفترض الآلة أن مدخراتك الحالية تواصل النمو بالعائد نفسه، ولذلك لا تُحسب إلا الفجوة التي لن يغطّيها النمو وحده.
استخدمها حين يكون الهدف محددًا لديك سلفًا — من مستشار مالي، أو قاعدة تقريبية، أو آلة حاسبة أخرى — وتريد تحويله إلى مبلغ اشتراك ثابت تُبرمجه كتحويل بنكي دوري.
ملاحظة عن النطاق: الأداة مبنية على العُرف الأمريكي وتعرض المبالغ بالدولار الأمريكي ($)، وتشير في مواضع إلى حسابات تقاعد أمريكية مثل حساب Roth. المنطق الرياضي نفسه ينطبق على أي عملة وأي بلد — يكفي أن تقرأ "$" على أنها عملتك المحلية — لكن القواعد الضريبية وأنظمة التقاعد (مثل التأمينات الاجتماعية أو صناديق نهاية الخدمة في الدول العربية) تختلف عن الأمريكية، فلا تنقل أي افتراض ضريبي كما هو.
المدخلات الخمسة وماذا تضع في كل منها
تُقرأ الحقول الخمسة كلها دائمًا، ولا حدّ أعلى لأي منها.
| المدخل | من أين تأتي القيمة | النطاق المعقول |
|---|---|---|
| عمرك الآن | عمرك الفعلي. الكسور مقبولة، فـ 35.5 إدخال صحيح. | 18–70 |
| سن التقاعد المخطط له | السن الذي تنوي التوقف عنده عن الاشتراك. يجب أن يكون أكبر من عمرك الحالي تمامًا. | 55–75 |
| المبلغ المطلوب عند التقاعد | الرصيد المستهدف يوم تقاعدك — بدولارات المستقبل لا بدولارات اليوم. الفواصل الألفية مقبولة. | 250,000$–3,000,000$ |
| مدخرات التقاعد الحالية | مجموع أرصدة الحسابات المخصصة للتقاعد. تُقبل القيم السالبة إن كنت مدينًا. | 0$–1,000,000$ |
| متوسط العائد الاستثماري | العائد السنوي الفعّال الذي تتوقعه على المحفظة كاملة، قبل التضخم. تُقبل القيم السالبة. | 3%–10% |
لا يوجد حقل للتضخم، ولا للرسوم، ولا لزيادة الاشتراك سنويًا؛ لذلك تأتي النتيجة بالقيمة الاسمية وباشتراك ثابت. إن أردت نتيجة معدَّلة بالتضخم، اطرح نسبة التضخم المتوقعة من العائد قبل إدخاله.
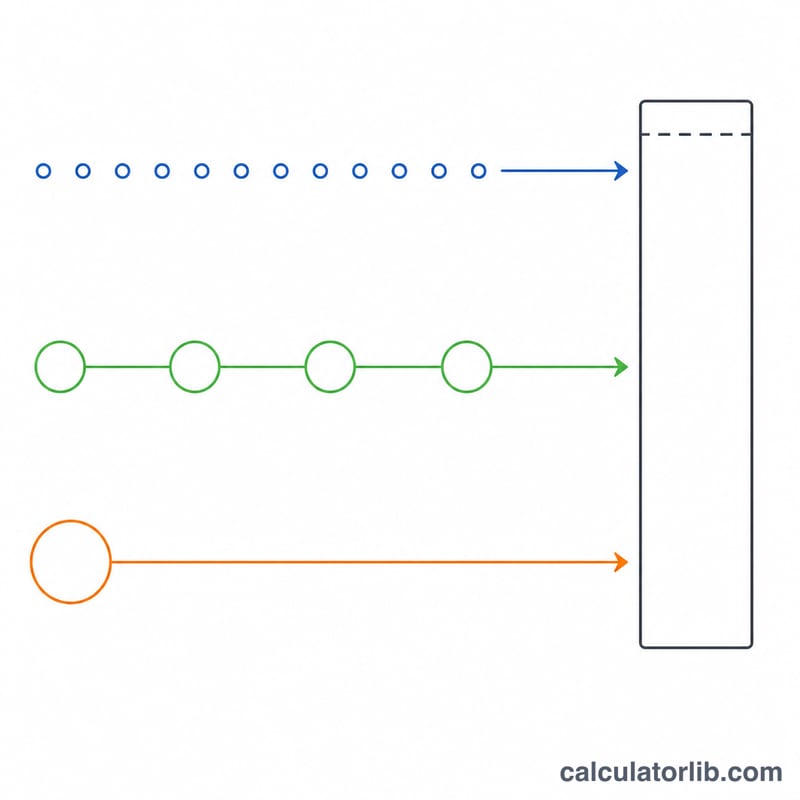
المعادلة
حيث \(A_0\) = العمر الآن، و\(A_r\) = سن التقاعد، و\(R\) = العائد بالنسبة المئوية، و\(PV\) = المدخرات الحالية، و\(FV\) = المبلغ المطلوب:
$$n = A_r - A_0, \qquad r = \frac{R}{100}, \qquad g = (1+r)^n, \qquad i = (1+r)^{1/12} - 1$$\(n\) هو الأفق الزمني بالسنوات (بلا أي تقريب)، و\(g\) هو إجمالي النمو خلال هذا الأفق، و\(i\) هو المعدل الشهري — أي الجذر الثاني عشر للمعدل السنوي، وليس \(r/12\). رصيدك الحالي ينمو من تلقاء نفسه إلى \(PV\times g\)، فيكون ما يجب أن توفّره الاشتراكات هو:
$$\text{المطلوب} = FV - PV \times g$$ $$\text{الشهري} = \frac{ \text{المطلوب}}{(g-1)/i}, \qquad \text{السنوي} = \frac{ \text{المطلوب}}{(g-1)/r}, \qquad \text{مبلغ مقطوع اليوم} = \frac{FV}{g} - PV$$يُفترض أن الاشتراكات تُودَع في نهاية كل شهر أو كل سنة. كما تعرض كل خطة إجمالي رأس المال وإجمالي الأرباح:
$$\text{رأس المال} = PV + \text{الاشتراك} \times \text{عدد الدفعات}, \qquad \text{الأرباح} = FV - \text{رأس المال}$$مثال محلول
العمر الآن 30، والتقاعد عند 65، والهدف 750,000$، والمدخرات الحالية 50,000$، والعائد 7%. إذن \(n = 35\)، و\(r = 0.07\)، وعدد الدفعات الشهرية 420.
$$g = 1.07^{35} = 10.676581, \qquad i = 1.07^{1/12} - 1 = 0.005654145$$ $$PV \times g = \$50{,}000 \times 10.676581 = \$533{,}829.07$$ $$\text{المطلوب} = \$750{,}000 - \$533{,}829.07 = \$216{,}170.93$$ $$\text{الشهري} = \frac{\$216{,}170.93}{(10.676581-1)/0.005654145} = \frac{\$216{,}170.93}{1711.4136} = \$126.31$$ $$\text{السنوي} = \frac{\$216{,}170.93}{(10.676581-1)/0.07} = \frac{\$216{,}170.93}{138.2369} = \$1{,}563.77$$ $$\text{مبلغ مقطوع اليوم} = \frac{\$750{,}000}{10.676581} - \$50{,}000 = \$70{,}247.20 - \$50{,}000 = \$20{,}247.20$$رأس مال الخطة الشهرية هو \(\$50{,}000 + \$126.3113 \times 420 = \$103{,}051\)، فتبقى أرباح قدرها \(\$750{,}000 - \$103{,}051 = \$646{,}949\). ولاحظ أن 126.31$ شهريًا و1,563.77$ سنويًا ليستا الخطة نفسها: اثنتا عشرة دفعة من 126.31$ تساوي 1,515.72$، أي أقل من الرقم السنوي، لأن المال الشهري يبقى في السوق مدة أطول.
قواعد تفاجئ الكثيرين
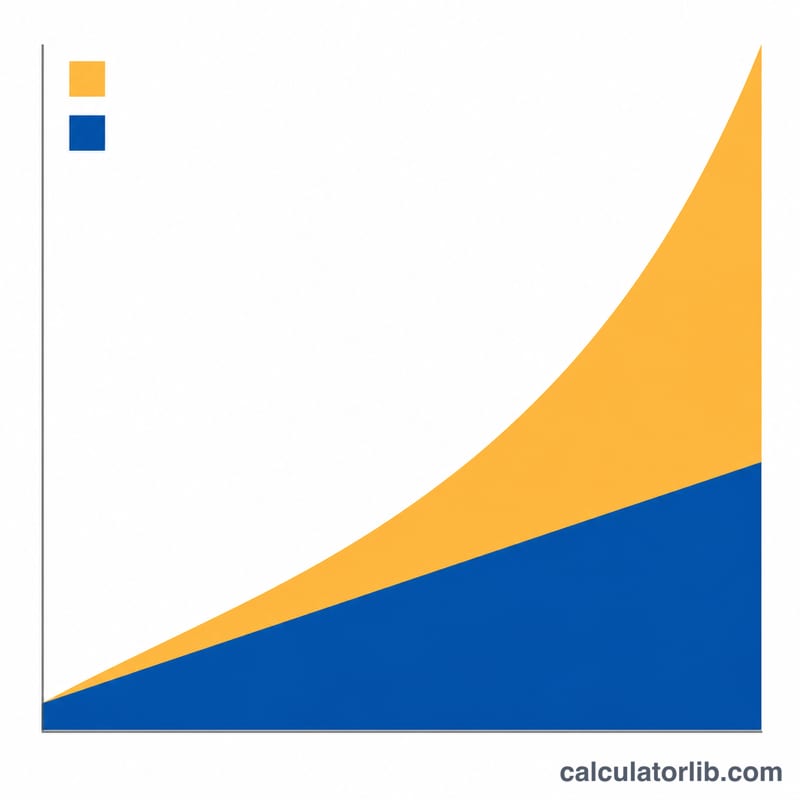
العائد معدل سنوي فعّال، والمعدل الشهري هو جذره الثاني عشر. معظم الآلات تقسم المعدل السنوي على 12، أما هذه فتستخدم \((1+r)^{1/12}-1\)، وهو أصغر قليلًا ومن ثمّ يتطلب اشتراكًا أكبر قليلًا. في السيناريو الافتراضي يكون الفرق 362.74$ مقابل 351.05$ شهريًا — نحو 3% — ويتّسع كلما طال الأفق. أدخل العائد المركَّب الذي تتوقعه فعلًا لا عائدًا اسميًا.
"إجمالي رأس المال" يشمل المال الذي تملكه أصلًا. فهو ليس مجموع الاشتراكات التي تطلبها منك الخطة. في السيناريو الافتراضي تُظهر الخطة الشهرية 169,292$ رأس مال، بينما الاشتراكات نفسها 139,292$ فقط — والـ 30,000$ الباقية هي الرصيد الافتتاحي. اطرح مدخراتك الحالية من هذا السطر قبل أن تعامله على أنه "ما سأدفعه من جيبي".
الجدول محسوب من الاشتراك غير المقرَّب. فالدفعة تُقرَّب إلى السنت لأغراض العرض فقط، ولذلك إن ضربت الرقم الظاهر على الشاشة في عدد الدفعات فسيختلف ناتجك عن سطر رأس المال بدولار أو دولارين. الجدول هو الصحيح، وإعادة حسابك ستكون مائلة قليلًا.
فوق رصيد معيّن يختفي الجدول تمامًا. إذا خرج المبلغ المقطوع الإضافي المطلوب اليوم بدولار واحد أو أقل، فستحصل على فقرة نصية بدل الخطط الثلاث، تخبرك بأن تترك مدخراتك وشأنها وتبيّن لك إلى كم ستنمو. والمحفّز ليس "المدخرات ≥ الهدف": في القيم الافتراضية يظهر عند 92,973.44$ مقابل هدف 600,000$، أي بامتلاك 15% من الهدف فقط، لأن النمو يغطي الباقي.
العائد الصفري يعمل، والسالب أيضًا. عند 0% يصبح الاشتراك مجرد توزيع للعجز بالتساوي: يتحول السيناريو الافتراضي إلى 1,484.38$ شهريًا، وهو بالضبط \(\$570{,}000 / 384\). وعند عائد سالب تتجاوز الاشتراكات المطلوبة قيمة الهدف، فيصير سطر الأرباح سالبًا — عند −3% في القيم الافتراضية: رأس مال 950,288$ وأرباح −350,288$. هذا حساب صحيح لا خطأ: الرقم السالب هو ما يقتطعه السوق منك.
سن التقاعد يُعرض كما كتبته تمامًا، أما الهدف فلا. أدخل 67.5 وستقرأ عناوين الخطط "حتى 67.5". في المقابل يُعرض المبلغ المستهدف مقرَّبًا إلى دولارات صحيحة بينما تحتفظ الحسابات بكل سنت — فهدف قدره 600,000.75$ يُعرض 600,001$ لكنه ينتج اشتراكًا سنويًا أعلى بسنت واحد مما ينتجه هدف 600,001$.
الصفر مسموح، وتساوي الأعمار ممنوع. يُقبل عمر 0 أو هدف 0 رغم أن الصياغة تطلب رقمًا موجبًا. أما سن تقاعد مساوٍ لعمرك الحالي فيُرفض صراحةً برسالة "أنت في سن التقاعد بالفعل" — إذ يجب أن يكون الأفق موجبًا تمامًا. وإذا كانت عدة حقول خاطئة فستظهر لك كل الملاحظات دفعة واحدة، لا الأولى فقط.
الأسئلة الشائعة
هل الهدف بقيمة اليوم أم بقيمة المستقبل؟
بقيمة المستقبل — أي الرصيد الذي تريده يوم تقاعدك. لا يوجد مدخل للتضخم، فإذا كان هدفك ناتجًا عن تمرين "كم أحتاج سنويًا بأسعار اليوم"، فارفعه بالتضخم بنفسك أولًا، أو أدخل عائدًا حقيقيًا (بعد خصم التضخم) وتعامَل مع كل النتائج على أنها بقيمة اليوم.
لماذا الادخار السنوي أغلى من اثنتي عشرة دفعة شهرية؟
لأن المال يصل متأخرًا. يُفترض أن الاشتراكات تُودَع في نهاية كل فترة، فالإيداع في نهاية السنة لا يربح شيئًا خلال السنة التي أنتجته، بينما إيداع يناير يتراكم أحد عشر شهرًا إضافيًا. في المثال المحلول تكلّف الخطة السنوية 48.05$ أكثر في السنة من اثنتي عشرة دفعة شهرية.
هل يمكنني إدخال رصيد حالي سالب؟
نعم. إذا كان صافي حسابات تقاعدك سالبًا فأدخل الرقم بالسالب — وستكتفي الآلة بتكبير الاشتراكات لتغطي الحفرة والهدف معًا.
ما معنى "المبلغ الإضافي المطلوب" بالضبط؟
هو الإيداع الواحد الذي عليك ضخّه اليوم فوق مدخراتك الحالية حتى يبلغ النمو وحده الهدف دون أي اشتراكات لاحقة. و"إجمالي رأس المال" له هو مدخراتك الحالية زائد هذا الإيداع — وكل دولار بعد ذلك عائد استثماري.
هل تأخذ الرسوم أو الضرائب في الحسبان؟
لا. اخصم أثر الرسوم من العائد قبل إدخاله — فعائد إجمالي 7% مع نسبة مصاريف 0.5% يُدخل بوصفه 6.5% — وتذكّر أن الرصيد المؤجَّل الضريبة أقل قيمة فعليًا من رصيد Roth (المُعفى عند السحب في النظام الأمريكي) بالحجم نفسه. أما في بلدك فراجع المعاملة الضريبية المحلية لحسابات الادخار والاستثمار، فقد تختلف كليًا.