ماذا تفعل حاسبة مدة سداد القرض
تخبرك هذه الأداة بعدد الأشهر (والسنوات) التي ستحتاجها لتسديد قرضك بالكامل، اعتمادًا على رصيدك الحالي ونسبة الفائدة السنوية وقيمة القسط الشهري الثابت. وهي تصلح لأي دين بفائدة ثابتة قابل للسداد التدريجي — مثل القروض الشخصية، وقروض السيارات، والقروض العقارية، أو رصيد البطاقة الائتمانية الذي تنوي تسديده بمبلغ منتظم.
كيفية الاستخدام
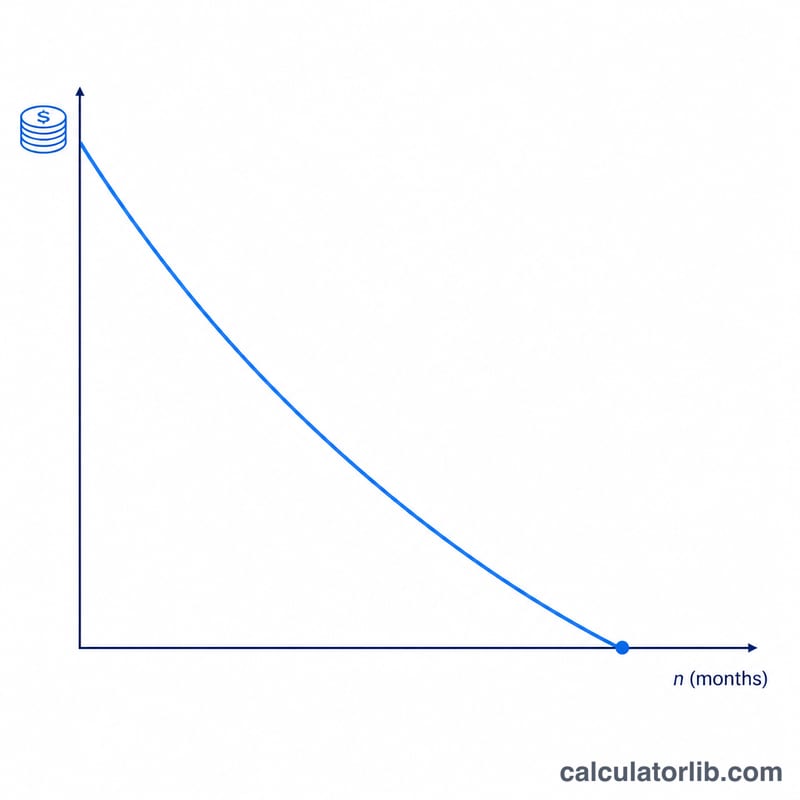
أدخل رصيد القرض المتبقي حاليًا، ونسبة الفائدة السنوية للقرض (معدل الفائدة السنوي كنسبة مئوية)، والمبلغ الذي تنوي دفعه كل شهر. ستعرض لك الحاسبة عدد الأشهر اللازمة للوصول إلى رصيد صفري، والرقم نفسه موزعًا بين سنوات وأشهر، وإجمالي المبلغ الذي ستدفعه، وإجمالي تكلفة الفوائد. وإذا كان القسط أصغر من أن يغطي حتى فائدة شهر واحد، فسيظهر لك تنبيه بدلًا من ذلك — لأن القرض لن يُسدَّد أبدًا في هذه الحالة.
شرح المعادلة
يُحسب عدد الأقساط من معادلة الإطفاء (الاستهلاك) التالية:
$$n = \dfrac{-\ln\!\left(1 - \dfrac{r \cdot PV}{PMT}\right)}{\ln(1 + r)}$$حيث PV هو الرصيد الحالي، وPMT هو القسط الشهري، وr هو معدل الفائدة الشهري (الفائدة السنوية ÷ 100 ÷ 12). فإذا كان \(r \cdot PV \geq PMT\)، يصبح الحد داخل اللوغاريتم صفرًا أو سالبًا، ولا يمكن سداد القرض إطلاقًا. أما عندما تكون نسبة الفائدة 0%، فتتبسط المعادلة إلى \(PV \div PMT\).
مثال تطبيقي
رصيد قدره 20,000 دولار، بفائدة سنوية 6%، وقسط شهري 400 دولار. معدل الفائدة الشهري \(r = 0.06 / 12 = 0.005\). إذًا $$n = \dfrac{-\ln\!\left(1 - \dfrac{0.005 \times 20000}{400}\right)}{\ln(1.005)} = \dfrac{-\ln(0.75)}{\ln(1.005)} \approx \dfrac{0.287682}{0.0049875} \approx 57.68,$$ يُقرَّب لأعلى إلى 58 شهرًا (4 سنوات و10 أشهر). إجمالي المدفوع \(\approx 58 \times 400 = 23{,}200\) دولار، فتكون الفوائد ≈ 3,200 دولار.
تفسير وقت الدفع والفائدة الإجمالية
عدد الأشهر الذي تعيده هذه الحاسبة هو الجواب على سؤال حسابي واحد محدد: إذا دفعت هذا المبلغ بالضبط، كل شهر، ابتداءً من الشهر القادم، بهذا السعر الثابت، كم عدد الدفعات حتى يصل الرصيد إلى صفر؟ يفترض دفعة ثابتة في كل فترة، وعدم وجود دفعات مفقودة أو جزئية، وعدم وجود اقتراضات جديدة أو سحب من نفس الرصيد، وعدم إضافة رسوم إلى رأس المال، وسعر فائدة لا يتغير أبداً. غير أي من هذه الأمور وتاريخ الدفع الفعلي سيتحرك.
قراءة عدد الأشهر
الحل الخام لمعادلة الاستهلاك هو تقريباً لا يكون رقماً صحيحاً، لذلك يتم تقريب النتيجة لأعلى إلى الشهر الكامل التالي. برصيد قدره $12,000 بفائدة سنوية 7.5% ودفعة شهرية $350، معدل الفترة هو \(r = \dfrac{7.5}{1200} = 0.00625\)، و:
$$N = \left\lceil \frac{-\ln\left(1 - \dfrac{0.00625 \times 12{,}000}{350}\right)}{\ln(1.00625)} \right\rceil = \left\lceil \frac{-\ln(0.785714)}{0.0062306} \right\rceil = \left\lceil \frac{0.241162}{0.0062306} \right\rceil = \lceil 38.71 \rceil$$
لذلك يتم سداد القرض في 39 دفعة — 3 سنوات و 3 أشهر. تلك الدفعة الـ 39 هي دفعة جزئية: فقط حوالي 71% من $350 كاملاً مستحق فعلياً.
الإجمالي المدفوع والفائدة الإجمالية
لأن الدفعة الأخيرة جزئية، الرقم السريع \(N \times PMT = 39 \times \$350 = \$13{,}650\) يبالغ قليلاً في ما تسلمه. الإجمالي الحقيقي أقرب إلى \(38.71 \times \$350 \approx \$13{,}547\). الفائدة الإجمالية هي ببساطة الإجمالي المدفوع مطروحاً منه الرصيد الأصلي:
$$\text{الفائدة الإجمالية} = \text{الإجمالي المدفوع} - \text{الرصيد الأصلي} \approx \$13{,}547 - \$12{,}000 = \$1{,}547$$
استخدام الإجمالي المقرب لأعلى بدلاً من ذلك يعطي حوالي $1,650 — تقريباً $100 أعلى على هذا القرض. اعتبر الرقم كحد أعلى؛ المبلغ الدقيق يعتمد على كيفية تعامل المقرض مع الدفعة القصيرة الأخيرة.
لماذا تبدو الدفعات المبكرة غير فعالة
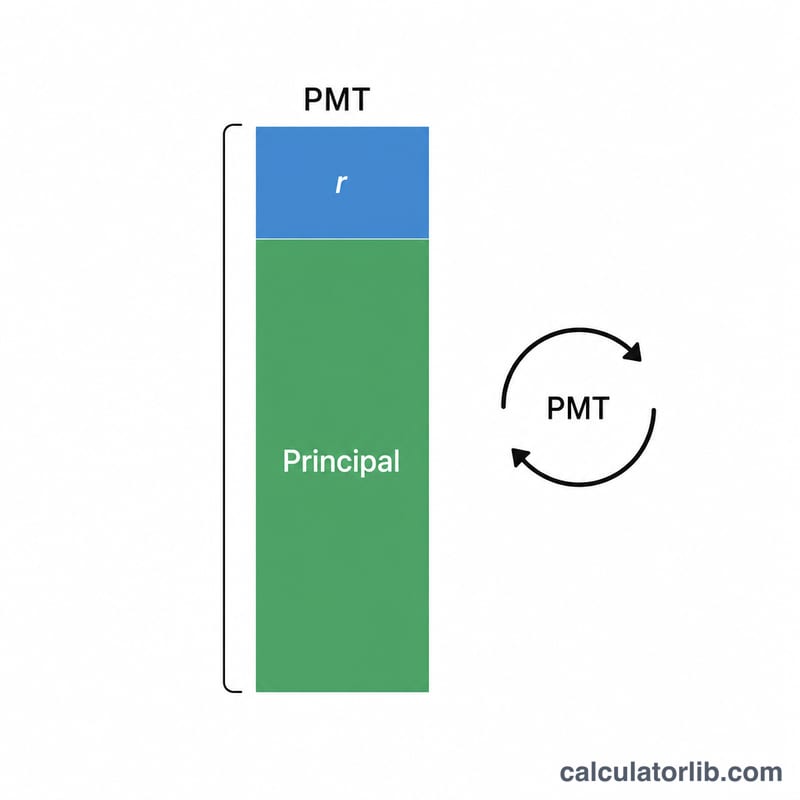
بموجب الاستهلاك الشهري القياسي، تنقسم كل دفعة إلى الفائدة أولاً: يتم فرض الفائدة على الرصيد الحالي، وأي شيء متبقي يقلل رأس المال. في البداية الرصيد كبير، لذلك شريحة الفائدة كبيرة والرصيد ينخفض ببطء. التقسيم للدفعات الثلاث الأولى من المثال أعلاه:
| الدفعة | الرصيد الافتتاحي | الفائدة (الرصيد × 0.00625) | إلى رأس المال | الرصيد الختامي |
|---|---|---|---|---|
| 1 | $12,000.00 | $75.00 | $275.00 | $11,725.00 |
| 2 | $11,725.00 | $73.28 | $276.72 | $11,448.28 |
| 3 | $11,448.28 | $71.55 | $278.45 | $11,169.83 |
نسبة الفائدة إلى رأس المال مثقلة بالأمام: تتقلص كل شهر، وفي الدفعات الأخيرة الكمية الكاملة بشكل أساسي هي رأس مال. هذا أيضاً هو السبب في أن الدفعات الإضافية المقدمة مبكراً توفر فائدة أكثر بكثير من نفس الدولارات الإضافية المدفوعة في وقت لاحق.
عندما لا يصل وقت السداد أبداً
إذا كانت دفعتك تغطي فقط الفائدة المستحقة كل شهر، فإن الرصيد لا ينخفض أبداً. شرط التعادل هو:
$$PMT \le r \times PV$$
في المثال، \(r \times PV = 0.00625 \times \$12{,}000 = \$75\). دفعة بالضبط $75 تحافظ على الرصيد عند $12,000 إلى الأبد؛ أي شيء أقل من $75 يعني أن الرصيد ينمو — استهلاك سلبي. رياضياً، تصبح وسيطة اللوغاريتم صفراً أو سالبة ولا يوجد \(N\) محدود، وهذا هو السبب في أن الحاسبة لا يمكنها إرجاع وقت السداد لمثل هذه المدخلات بدلاً من إرجاع واحد كبير جداً.
تحذير اتفاقية المعدل
تتعامل هذه الحاسبة مع المعدل الذي تدخله كمعدل سنوي اسمي مركب شهرياً (المعدل السنوي ÷ 12)، وهي الاتفاقية القياسية للقروض الشهرية المغلقة مثل قروض السيارات والقروض الشخصية والرهون العقارية التقليدية في الولايات المتحدة والعديد من الأسواق الأخرى. المقرضون الذين يستحقون الفائدة يومياً على الرصيد المعلق، أو الذين يستخدمون أساس عد الأيام 365/360 (شائع في بعض القروض التجارية والقروض الصادرة عن البنوك)، سينتجون عنهم إجماليات فائدة مختلفة قليلاً، وتاريخ الدفع الذي يقع في وقت سابق أو لاحق في الشهر يمكن أن ينقل الفائدة المستحقة بشكل أكبر. بطاقات الائتمان والحسابات الدورانية الأخرى عادة ما تستخدم الاستحقاق اليومي ودفعة دنيا تنخفض مع انخفاض الرصيد، لذلك ينطبق نموذج الدفع الثابت هذا عليها فقط إذا التزمت بدفعة ثابتة. إذا ذكر المقرض معدل النسبة المئوية السنوية (APR) الذي يشمل رسوم الإنشاء، فإن معدل النسبة المئوية السنوية أعلى من المعدل الذي يستحق فعلياً على رصيدك — أدخل معدل الفائدة التعاقدي، وليس معدل النسبة المئوية السنوية شامل الرسوم، لجدول السداد.
ما هي هذه النتيجة وما هي ليست
هذا إسقاط حسابي، وليس نصيحة مالية. يخبرك ما تعنيه صيغة الاستهلاك بالدفع الثابت حول مجموعة محددة من الأرقام التي قدمتها؛ لا تأخذ في الاعتبار إعادة تعيين المعدلات أو عقوبات الدفع المسبق أو التأجيل أو الرسوم المتأخرة أو التأمين أو حساب الضمان الضريبي المضمن في فاتورتك، ولا سواء كان سداد هذا الدين هو أفضل استخدام لأموالك. الناتج هو معلومات عامة فقط وليس نصيحة احترافية — للقرارات حول إعادة التمويل أو التوحيد أو ترتيب الدفع المسبق بين الديون المتعددة أو خيارات المشقة، تأكد من الأرقام الدقيقة مع خدمة القرض الخاصة بك وفكر في استشارة متخصص مالي مؤهل.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يُقرَّب الرقم لأعلى؟ عادةً ما يكون القسط الأخير أصغر من القسط الكامل، فينتهي القرض خلال آخر شهر كامل — لذا نقرّب لأعلى إلى ذلك الشهر.
ماذا لو كان قسطي منخفضًا جدًا؟ إذا كان قسطك أقل من فائدة الشهر أو مساويًا لها، فلن ينقص الرصيد أبدًا. تنبّهك الحاسبة إلى ذلك حتى تتمكن من رفع قيمة القسط.
هل تفترض الحاسبة فائدة مركبة شهريًا؟ نعم — تُحتسب الفائدة بشكل مركّب مرة واحدة كل شهر على الرصيد المتبقي، وهو العُرف المتّبع في معظم القروض المقسّطة.