ما هي حاسبة مدة سداد بطاقة الائتمان؟
تخبرك هذه الحاسبة بعدد الأشهر التي تحتاجها لتسديد رصيد بطاقتك الائتمانية بالكامل إذا واظبت على دفع المبلغ نفسه ثابتًا كل شهر. كما تُظهر لك إجمالي المبلغ الذي ستدفعه وإجمالي الفوائد، لتدرك التكلفة الحقيقية لبقاء رصيد غير مسدَّد على بطاقتك.
كيفية الاستخدام
أدخل رصيدك الحالي، ومعدل الفائدة السنوي للبطاقة (APR)، والمبلغ الثابت الذي تنوي دفعه كل شهر. تعرض لك الحاسبة عدد الأشهر اللازمة للوصول إلى رصيد صفري، وما يعادلها بالسنوات، إضافةً إلى إجمالي الفوائد المتراكمة. وإذا كانت دفعتك الشهرية أقل من أن تغطي فائدة شهر واحد فقط، فلن يُسدَّد الرصيد أبدًا — وعندها تنبّهك الأداة بدلًا من إعطائك رقمًا.
شرح المعادلة
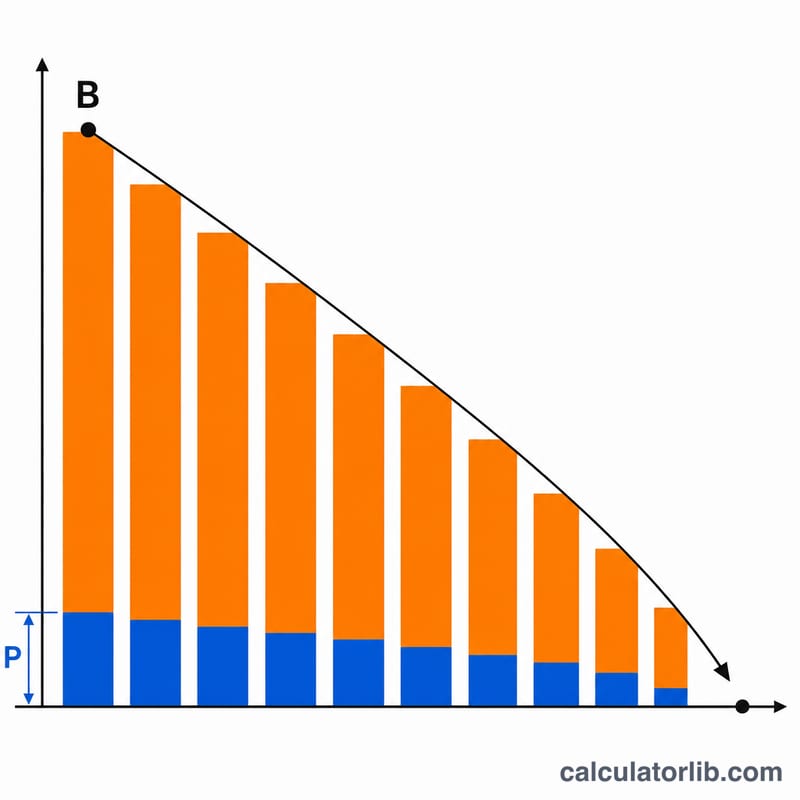
تُحسب مدة السداد انطلاقًا من المعادلة القياسية لإطفاء القروض:
$$n = \left\lceil \frac{-\ln\!\left(1 - \dfrac{B \cdot i}{P}\right)}{\ln(1 + i)} \right\rceil$$حيث B هو الرصيد، وP هي الدفعة الشهرية الثابتة، وi هو معدل الفائدة الشهري (\(\text{APR} \div 12 \div 100\)). يجب أن يبقى المقدار داخل اللوغاريتم موجبًا، وهذا يستلزم أن يكون \(P > B \cdot i\) — أي أن تتجاوز دفعتك فائدة الشهر الأول.
مثال تطبيقي
الرصيد = 5,000 دولار، معدل الفائدة السنوي = 18%، الدفعة = 200 دولار. المعدل الشهري \(i = 0.18 / 12 = 0.015\). فائدة الشهر الأول = \(5000 \times 0.015 = 75\) دولارًا، وهي أقل من 200 دولار، إذًا يمكن تسديد الرصيد. $$n = \frac{-\ln\!\left(1 - \dfrac{5000 \times 0.015}{200}\right)}{\ln(1.015)} = \frac{-\ln(0.625)}{\ln(1.015)} \approx \frac{0.470}{0.014889} \approx 31.6$$ تُقرَّب صعودًا إلى 32 شهرًا (نحو 2.7 سنة).
كيف يغيّر حجم الدفعة مدة السداد والفائدة
يستخدم الجدول رصيداً قدره 5,000 دولار بمعدل نسبة سنوية 18%، لذلك فإن المعدل الشهري هو \(i = 18/1200 = 0.015\) والفائدة في الشهر الأول هي \(5000 \times 0.015 = \$75\). تأتي الأشهر من \(n = \lceil -\ln(1 - B i/P) / \ln(1+i) \rceil\). يفترض إجمالي المدفوع دفعات ثابتة مع دفعة نهائية أصغر تسدد الرصيد المتبقي. إجمالي الفائدة هو إجمالي المدفوع مطروحاً منه 5,000 دولار. الأرقام مقرّبة.
| الدفعة الشهرية | الأشهر حتى السداد | إجمالي المدفوع | إجمالي الفائدة |
|---|---|---|---|
| $75 | لا ينتهي أبداً (الدفعة = الفائدة) | غير متاح | غير متاح |
| $80 | 187 (حوالي 15.6 سنة) | ≈ $14,898 | ≈ $9,898 |
| $125 | 62 | ≈ $7,693 | ≈ $2,693 |
| $200 | 32 | ≈ $6,314 | ≈ $1,314 |
| $300 | 20 | ≈ $5,797 | ≈ $797 |
| $500 | 11 | ≈ $5,458 | ≈ $458 |
التحقق من الحساب لدفعة 125 دولاراً: \(B i / P = 75/125 = 0.6\)، لذلك \(n = -\ln(0.4)/\ln(1.015) = 0.9163/0.014889 \approx 61.5\)، وهو يُقرَّب للأعلى إلى 62 شهراً.
الحساسية قرب العتبة: عند 75 دولاراً لا ينخفض الرصيد أبداً، لأن الدفعة تغطي الفائدة فقط. رفع الدفعة بخمسة دولارات فقط إلى 80 دولاراً يعطي مدة سداد محدودة تبلغ نحو 187 شهراً. الانتقال من 80 إلى 125 دولاراً يقلص المدة بنحو 125 شهراً والفائدة بحوالي 7,200 دولار. قرب العتبة، لتغيرات صغيرة في الدفعة أثر كبير جداً.
المصطلحات الأساسية: النسبة السنوية، والمعدل الشهري، والإطفاء، والحد الأدنى للدفعة
- الرصيد (B): المبلغ المستحق حالياً على البطاقة، وهو نقطة البداية للحساب.
- النسبة السنوية (APR): التكلفة السنوية للاقتراض، معبّراً عنها كنسبة مئوية. تُحدَّد لكل بطاقة وتختلف حسب الجهة المصدرة والحساب.
- المعدل الدوري الشهري (i): النسبة السنوية مقسومة على 12 (كعدد عشري، أي النسبة السنوية/1200 عندما تُدخل النسبة كنسبة مئوية). لنسبة سنوية 18%، \(i = 0.015\).
- الدفعة الثابتة (P): المبلغ نفسه الذي يُدفع كل شهر. وهي ليست الحد الأدنى للدفعة في البطاقة، الذي ينخفض عادةً مع انخفاض الرصيد.
- الإطفاء: سداد الدين عبر دفعات منتظمة. تغطي كل دفعة أولاً فائدة ذلك الشهر، ويُخصم الباقي من الرصيد.
- إجمالي الفائدة: كل الفوائد المدفوعة حتى يصل الرصيد إلى الصفر، وهي تساوي إجمالي المدفوع مطروحاً منه الرصيد الأصلي.
- عتبة وجوب تجاوز الدفعة للفائدة: يجب أن تكون الدفعة أكبر من \(B \times i\)، أي فائدة الشهر الأول. عند هذا المبلغ أو دونه لا ينخفض الرصيد أبداً.
- الحد الأدنى للدفعة: أقل مبلغ تطلبه الجهة المصدرة كل شهر. تختلف القواعد حسب الجهة المصدرة والدولة، لذا راجع اتفاقية بطاقتك.
تبسيط النموذج: تحتسب بطاقات كثيرة حقيقية الفائدة على متوسط الرصيد اليومي، مع معدل دوري يومي وقاعدة فترة سماح. هذه الحاسبة تطبّق بدلاً من ذلك معدلاً شهرياً واحداً على الرصيد، لذلك فنتائجها تقريبات قريبة وليست أرقام كشوف حساب دقيقة.
تفسير نتيجة السداد الخاصة بك
النتيجة نموذج وليست توقعاً لكشوفاتك. وهي تفترض:
- أن النسبة السنوية تبقى ثابتة طوال فترة السداد؛
- أنك تدفع المبلغ نفسه كل شهر، في موعده؛
- لا تُضاف إلى الرصيد مشتريات جديدة أو سحوبات نقدية أو غرامات تأخير أو رسوم أخرى.
الأشهر: تعطي الصيغة عدداً كسرياً من الأشهر، ويُقرَّب للأعلى. وغالباً ما تكون الدفعة الأخيرة أصغر من الدفعة المنتظمة.
إجمالي الفائدة: هو إجمالي المدفوع مطروحاً منه الرصيد الأصلي. في مثال الـ 5,000 دولار بنسبة سنوية 18% مع دفعات 200 دولار، يُدفع نحو 6,314 دولاراً إجمالاً، لذلك تكون الفائدة نحو 1,314 دولاراً.
النتيجة "لا ينتهي أبداً": تظهر هذه النتيجة عندما تكون الدفعة أقل من \(B \times i\) أو تساويها. في هذه الحالة تستهلك الفائدة المحتسبة كل شهر الدفعة كاملة، فلا ينخفض الرصيد. الحد داخل اللوغاريتم، أي \(1 - Bi/P\)، سيكون صفراً أو سالباً، ولا توجد مدة سداد محدودة.
لماذا قد تختلف الكشوف الحقيقية:
- تحسب الجهات المصدرة غالباً الفائدة يومياً على متوسط الرصيد اليومي، مما قد ينتج فائدة تختلف قليلاً عن المعدل الشهري.
- لدى كثير من البطاقات نسب سنوية متغيرة مرتبطة بمعدل مرجعي، لذلك قد يتغير المعدل أثناء السداد.
- لا تُحتسب في النموذج العروض الترويجية أو المعدلات التمهيدية أو رسوم تحويل الرصيد أو المعدلات المختلفة لأنواع الأرصدة المختلفة.
- تؤدي مواعيد الدفع وأطوال دورات الفوترة وقواعد التقريب أيضاً إلى تغيير الأرقام قليلاً.
هذه معلومات عامة لمساعدتك على فهم الحساب، وليست نصيحة مالية. تُظهر اتفاقية بطاقتك وكشوفاتك الشروط الفعلية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا تظهر كلمة «أبدًا»؟ إذا كانت دفعتك مساوية للفائدة الشهرية أو أقل منها، فإن الرصيد يزداد أو يبقى ثابتًا شهرًا بعد شهر ولا يُسدَّد أبدًا. ارفع قيمة الدفعة لتتجاوز قيمة الفائدة المحتسبة.
لماذا تكون الدفعة الأخيرة أصغر؟ عادةً يحتاج الشهر الأخير إلى أقل من الدفعة الكاملة للوصول إلى الصفر، لذلك يُحتسب إجمالي المبلغ المدفوع عبر محاكاة عملية الإطفاء شهرًا بشهر.
هل تساعد زيادة الدفعة كثيرًا؟ نعم — لأن الفائدة تتراكم على الرصيد المتبقي، فحتى زيادة بسيطة في الدفعة قد تختصر عدة أشهر وتوفّر مئات الدولارات من الفوائد.