Kredi Kartı Borcu Kapatma Süresi Hesaplama Aracı nedir?
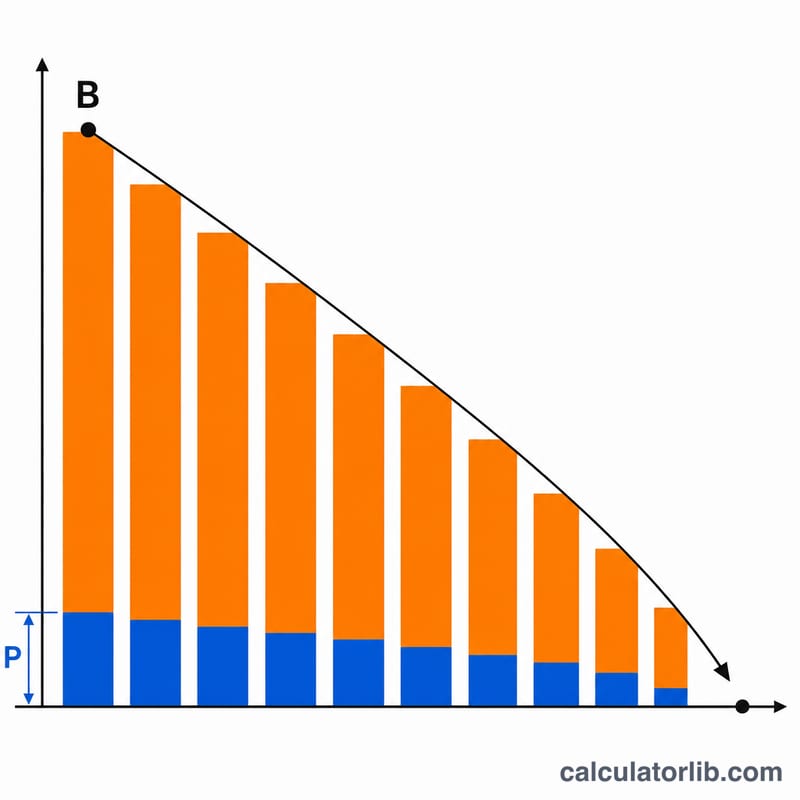
Bu araç, her ay aynı sabit tutarı ödediğinizde kredi kartı borcunuzu kaç ayda sıfırlayacağınızı söyler. Ayrıca toplam ne kadar ödeyeceğinizi ve toplam faiz tutarını da gösterir; böylece borcu taşımanın size gerçekte neye mal olduğunu net biçimde görürsünüz. Hesaplamalar ABD doları ($) ve yıllık faiz oranı (APR) mantığıyla yapılır, ancak aynı matematik Türkiye'deki kredi kartlarınız için de geçerlidir.
Nasıl kullanılır?
Güncel borç bakiyenizi, kartın yıllık faiz oranını (APR) ve her ay ödemeyi planladığınız sabit tutarı girin. Hesaplayıcı; borcun sıfırlanması için gereken ay sayısını, bunun yıl olarak karşılığını ve toplam birikmiş faizi gösterir. Eğer ödemeniz bir aylık faizi bile karşılayamayacak kadar düşükse borç asla kapanmaz — bu durumda araç size bir sayı vermek yerine uyarı verir.
Formülün açıklaması
Kapatma süresi, standart kredi amortisman denkleminden türetilir:
$$n = \left\lceil \frac{-\ln\!\left(1 - \dfrac{B \cdot i}{P}\right)}{\ln(1 + i)} \right\rceil$$
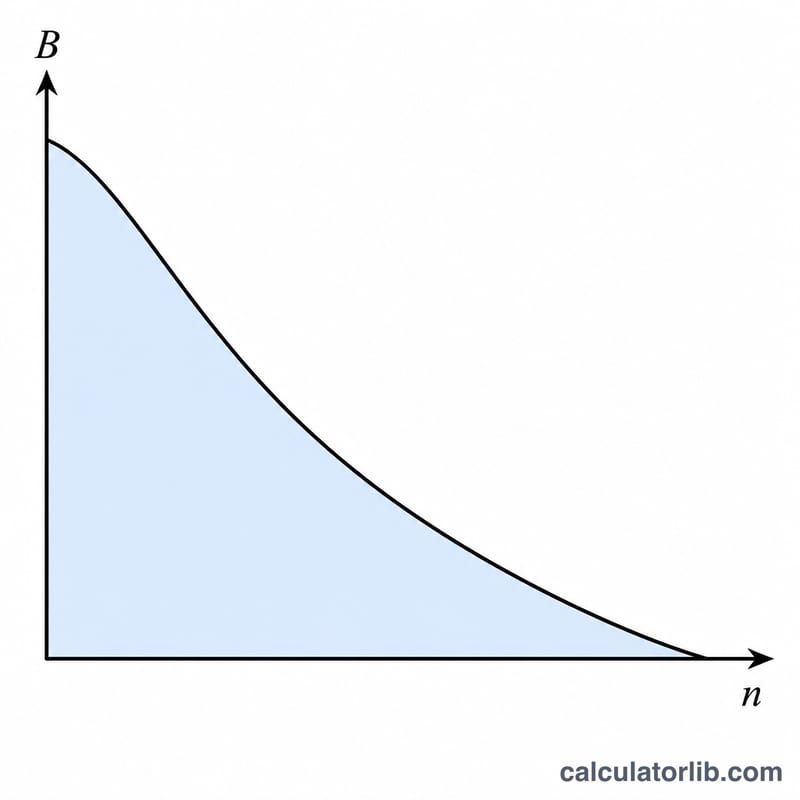
Burada \(B\) borç bakiyesini, \(P\) sabit aylık ödemeyi, \(i\) ise aylık faiz oranını (APR ÷ 12 ÷ 100) ifade eder. Logaritmanın içindeki ifadenin pozitif kalması gerekir; bu da \(P > B \cdot i\) koşulunu zorunlu kılar — yani ödemeniz ilk ayın faizinden büyük olmalıdır.
Örnek hesaplama
Bakiye = 5.000 $, APR = %18, ödeme = 200 $. Aylık faiz oranı \(i = 0{,}18 / 12 = 0{,}015\). İlk ayın faizi \(= 5000 \times 0{,}015 = 75\) $ olup 200 $'ın altında kaldığı için borç kapatılabilir. $$n = \frac{-\ln(1 - 5000 \times 0{,}015 / 200)}{\ln(1{,}015)} = \frac{-\ln(0{,}625)}{\ln(1{,}015)} \approx \frac{0{,}470}{0{,}014889} \approx 31{,}6$$ olup yukarı yuvarlanarak 32 ay eder (yaklaşık 2,7 yıl).
Sık sorulan sorular
Neden "Asla" yazıyor? Ödemeniz aylık faize eşit ya da ondan azsa borç her ay büyür veya aynı kalır ve hiçbir zaman kapanmaz. Ödemenizi faiz tutarının üzerine çıkarın.
Neden son ödeme daha küçük? Son ayda borcu sıfırlamak için genellikle tam ödemeden daha azı yeterli olur. Bu yüzden toplam ödenen tutar, amortisman ay ay simüle edilerek hesaplanır.
Daha fazla ödemek gerçekten fark yaratır mı? Kesinlikle evet — faiz kalan bakiye üzerinden işlediğinden, ödemede yapacağınız küçük bir artış bile süreyi aylarca kısaltabilir ve yüzlerce dolar faizden tasarruf ettirebilir.
Ödeme Tutarının Geri Ödeme Süresi ve Faize Etkisi
Tabloda yıllık %18 faizli 5.000 $ bakiye kullanılmıştır; bu nedenle aylık oran \(i = 18/1200 = 0.015\) olur ve ilk ayın faizi \(5000 \times 0.015 = \$75\) olur. Ay sayısı \(n = \lceil -\ln(1 - B i/P) / \ln(1+i) \rceil\) formülünden elde edilir. Toplam ödeme, sabit taksitlerin ve kalan bakiyeyi kapatan daha küçük bir son ödemenin varsayıldığını gösterir. Toplam faiz, toplam ödemeden 5.000 $ çıkarılarak bulunur. Rakamlar yuvarlanmıştır.
| Aylık ödeme | Borcun kapanma süresi (ay) | Toplam ödeme | Toplam faiz |
|---|---|---|---|
| $75 | Asla (ödeme = faiz) | yok | yok |
| $80 | 187 (yaklaşık 15,6 yıl) | ≈ $14.898 | ≈ $9.898 |
| $125 | 62 | ≈ $7.693 | ≈ $2.693 |
| $200 | 32 | ≈ $6.314 | ≈ $1.314 |
| $300 | 20 | ≈ $5.797 | ≈ $797 |
| $500 | 11 | ≈ $5.458 | ≈ $458 |
125 $ için çalışma kontrolü: \(B i / P = 75/125 = 0.6\) olduğundan, \(n = -\ln(0.4)/\ln(1.015) = 0.9163/0.014889 \approx 61.5\) olur ve yukarı yuvarlanarak 62 ay elde edilir.
Eşik yakınındaki duyarlılık: 75 $ ödemede bakiye hiç azalmaz, çünkü ödeme yalnızca faizi karşılar. Ödemeyi sadece 5 $ artırıp 80 $ yapmak, yaklaşık 187 aylık sonlu bir geri ödeme süresi verir. 80 $'dan 125 $'a çıkmak süreyi yaklaşık 125 ay, faizi ise yaklaşık 7.200 $ azaltır. Eşik yakınında küçük ödeme değişiklikleri çok büyük etki yaratır.
Temel Terimler: Yıllık Faiz Oranı (APR), Aylık Oran, İtfa ve Asgari Ödeme
- Bakiye (B): kartta şu anda borçlu olunan tutar; hesaplamanın başlangıç noktasıdır.
- APR (yıllık yüzde oranı): borçlanmanın yıllık maliyeti, yüzde olarak ifade edilir. Kart başına belirlenir ve kart veren kuruluşa ve hesaba göre değişir.
- Aylık dönemsel oran (i): APR'nin 12'ye bölünmesiyle bulunur (APR yüzde olarak girildiğinde ondalık olarak APR/1200). %18 APR için \(i = 0.015\) olur.
- Sabit ödeme (P): her ay ödenen aynı tutar. Kartın asgari ödemesi ile aynı değildir; asgari ödeme genellikle bakiye azaldıkça düşer.
- İtfa: borcun düzenli ödemelerle azaltılması. Her ödeme önce o ayın faizini karşılar, kalan kısım bakiyeyi düşürür.
- Toplam faiz: bakiye sıfıra ulaşana kadar ödenen tüm faizler; toplam ödeme eksi ilk anapara bakiyesine eşittir.
- Ödemenin faizi aşma eşiği: ödemenin \(B \times i\), yani ilk ayın faizinden büyük olması gerekir. Bu tutara eşit veya altındaki ödemelerde bakiye asla azalmaz.
- Asgari ödeme: kart veren kuruluşun her ay talep ettiği en düşük tutar. Kurallar kuruluşa ve ülkeye göre farklılık gösterir; kart sözleşmenizi kontrol edin.
Model basitleştirmesi: birçok gerçek kart, ortalama günlük bakiye üzerinden, günlük dönemsel oran ve vade (ödemesiz dönem) kuralıyla faiz uygular. Bu hesaplayıcı ise bakiyeye tek bir aylık oran uygular; bu nedenle sonuçlar gerçek ekstre rakamlarına yakın yaklaşımlardır, birebir değildir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Geri Ödeme Sonucunuzun Yorumlanması
Sonuç bir modeldir, ekstrelerinizin bir tahmini değildir. Şu varsayımlara dayanır:
- APR, geri ödeme süresi boyunca sabit kalır;
- her ay aynı ödemeyi zamanında yaparsınız;
- bakiyeye yeni harcama, nakit avans, gecikme ücreti veya başka bir ücret eklenmez.
Ay sayısı: formül kesirli bir ay sayısı verir ve bu sayı yukarı yuvarlanır. Son ödeme genellikle normal ödemeden daha küçüktür.
Toplam faiz: toplam ödemeden ilk bakiyenin çıkarılmasıyla bulunur. %18 APR ile 200 $ ödemeli 5.000 $'lık örnekte toplam yaklaşık 6.314 $ ödenir, dolayısıyla faiz yaklaşık 1.314 $ olur.
"Asla" sonucu: ödeme \(B \times i\) değerinden küçük veya buna eşit olduğunda bu sonuç görünür. Bu durumda her ay tahakkuk eden faiz tüm ödemeyi tüketir ve bakiye küçülmez. Logaritma içindeki \(1 - Bi/P\) ifadesi sıfır veya negatif olur ve sonlu bir geri ödeme süresi yoktur.
Gerçek ekstrelerin neden farklı olabileceği:
- Kart veren kuruluşlar çoğu zaman ortalama günlük bakiye üzerinden günlük bileşik faiz uygular; bu, aylık oranla hesaplanandan biraz farklı faiz doğurabilir.
- Birçok kartın, bir referans orana bağlı değişken APR'si vardır; bu nedenle geri ödeme sırasında oran değişebilir.
- Promosyonlu veya tanıtım oranları, bakiye devri ücretleri ve farklı bakiye türlerindeki farklı oranlar modellenmemiştir.
- Ödeme tarihleri, hesap dönemi uzunlukları ve yuvarlama kuralları da rakamları biraz değiştirir.
Bu, hesaplamayı anlamanıza yardımcı olmak için verilmiş genel bilgidir; finansal tavsiye değildir. Gerçek koşulları kart sözleşmeniz ve ekstreleriniz gösterir.