Qu'est-ce que le calculateur de durée de remboursement d'une carte de crédit ?
Cet outil vous indique en combien de mois vous viendrez à bout du solde de votre carte de crédit si vous versez chaque mois la même mensualité fixe. Il affiche aussi le montant total que vous aurez réglé et le total des intérêts : vous mesurez ainsi le coût réel d'un solde que l'on laisse traîner. À noter : aux États-Unis, le « crédit revolving » lié aux cartes (credit card) fonctionne ainsi par défaut ; en France, une carte de crédit à débit différé ne génère pas d'intérêts, mais le principe de calcul reste valable pour tout crédit renouvelable.
Comment l'utiliser
Saisissez votre solde actuel, le TAEG de la carte (taux annuel effectif global) et la mensualité fixe que vous comptez verser. Le calculateur vous renvoie le nombre de mois nécessaires pour atteindre un solde nul, l'équivalent en années et le cumul des intérêts. Si votre mensualité est trop faible pour couvrir ne serait-ce qu'un mois d'intérêts, le solde ne serait jamais remboursé : l'outil vous alerte au lieu d'afficher un chiffre.
La formule expliquée
La durée de remboursement découle de l'équation classique d'amortissement d'un prêt :
$$n = \left\lceil \frac{-\ln\!\left(1 - \dfrac{B \cdot i}{P}\right)}{\ln(1 + i)} \right\rceil$$
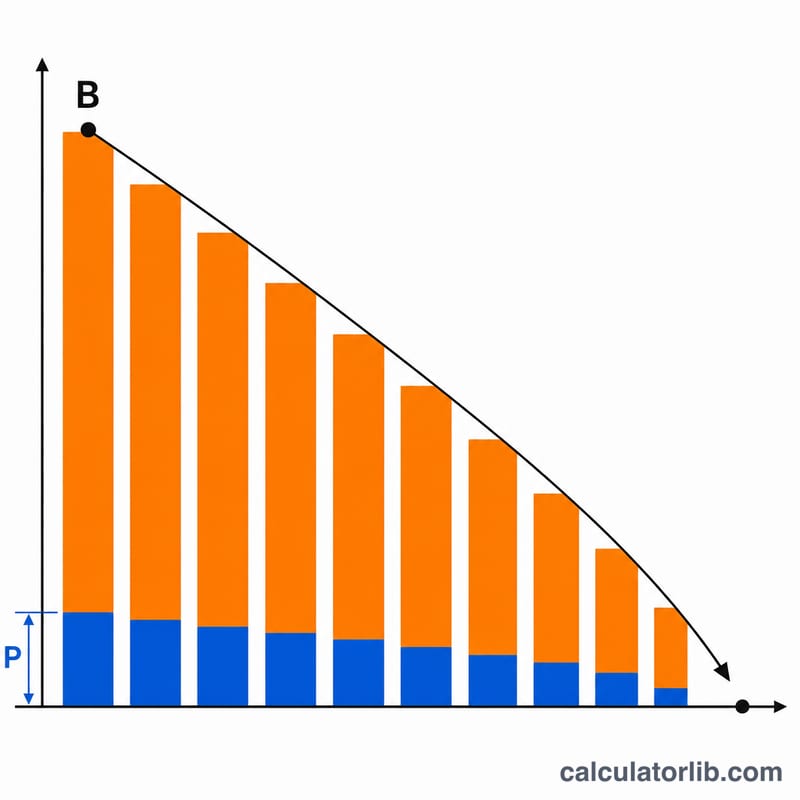
Ici, \(B\) représente le solde, \(P\) la mensualité fixe et \(i\) le taux d'intérêt mensuel (TAEG ÷ 12 ÷ 100). Le terme à l'intérieur du logarithme doit rester positif, ce qui impose \(P > B\cdot i\) : autrement dit, votre versement doit dépasser les intérêts du premier mois.
Exemple chiffré
Solde = 5 000 $, TAEG = 18 %, mensualité = 200 $. Taux mensuel \(i = 0{,}18 / 12 = 0{,}015\). Intérêts du premier mois = \(5000 \times 0{,}015 = 75\) $, soit moins que 200 $ : le solde est donc remboursable.
$$n = \frac{-\ln(1 - 5000 \times 0{,}015 / 200)}{\ln(1{,}015)} = \frac{-\ln(0{,}625)}{\ln(1{,}015)} \approx \frac{0{,}470}{0{,}014889} \approx 31{,}6$$
arrondi à 32 mois (environ 2,7 ans).
Comment la taille du paiement modifie la durée de remboursement et les intérêts
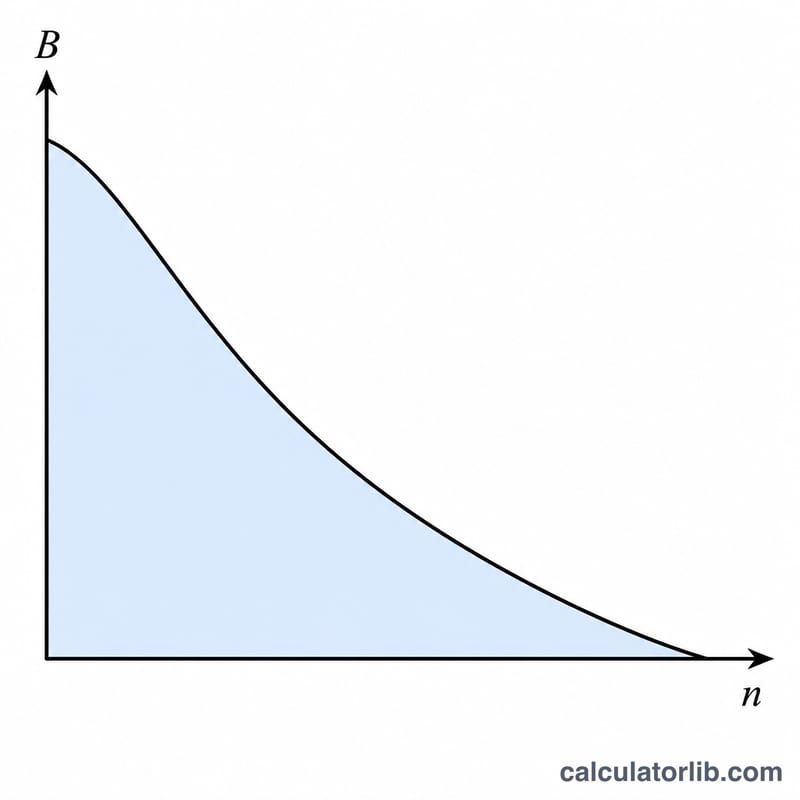
Le tableau utilise un solde de 5 000 $ à un TAEG de 18 %, donc le taux mensuel est \(i = 18/1200 = 0.015\) et les intérêts du premier mois sont \(5000 \times 0.015 = \$75\). Le nombre de mois provient de \(n = \lceil -\ln(1 - B i/P) / \ln(1+i) \rceil\). Le total payé suppose des mensualités constantes avec un dernier paiement plus petit qui solde le reste dû. Les intérêts totaux correspondent au total payé moins 5 000 $. Les montants sont arrondis.
| Mensualité | Mois pour rembourser | Total payé | Intérêts totaux |
|---|---|---|---|
| 75 $ | Jamais (mensualité = intérêts) | s.o. | s.o. |
| 80 $ | 187 (environ 15,6 ans) | ≈ 14 898 $ | ≈ 9 898 $ |
| 125 $ | 62 | ≈ 7 693 $ | ≈ 2 693 $ |
| 200 $ | 32 | ≈ 6 314 $ | ≈ 1 314 $ |
| 300 $ | 20 | ≈ 5 797 $ | ≈ 797 $ |
| 500 $ | 11 | ≈ 5 458 $ | ≈ 458 $ |
Vérification détaillée pour 125 $ : \(B i / P = 75/125 = 0.6\), donc \(n = -\ln(0.4)/\ln(1.015) = 0.9163/0.014889 \approx 61.5\), qui s'arrondit à 62 mois.
Sensibilité près du seuil : à 75 $, le solde ne diminue jamais, car le paiement couvre seulement les intérêts. En augmentant la mensualité de seulement 5 $ pour atteindre 80 $, on obtient un remboursement fini d'environ 187 mois. Passer de 80 $ à 125 $ réduit la durée d'environ 125 mois et les intérêts d'environ 7 200 $. Près du seuil, de petites variations de paiement ont un effet très important.
Termes clés : TAEG, taux mensuel, amortissement et paiement minimum
- Solde (B) : le montant actuellement dû sur la carte, qui sert de point de départ au calcul.
- TAEG (taux annuel effectif global) : le coût annuel de l'emprunt, exprimé en pourcentage. Il est fixé par carte et varie selon l'émetteur et le compte.
- Taux périodique mensuel (i) : le TAEG divisé par 12 (en décimal, TAEG/1200 lorsque le TAEG est saisi en pourcentage). Pour un TAEG de 18 %, \(i = 0.015\).
- Paiement fixe (P) : le même montant versé chaque mois. Il ne correspond pas au paiement minimum d'une carte, qui diminue généralement lorsque le solde baisse.
- Amortissement : remboursement d'une dette par des paiements réguliers. Chaque paiement couvre d'abord les intérêts du mois, et le reste réduit le solde.
- Intérêts totaux : l'ensemble des intérêts payés jusqu'à ce que le solde atteigne zéro, égal au total payé moins le solde initial.
- Seuil de paiement supérieur aux intérêts : le paiement doit être supérieur à \(B \times i\), soit les intérêts du premier mois. À ce montant ou en dessous, le solde ne diminue jamais.
- Paiement minimum : le montant le plus bas exigé chaque mois par l'émetteur. Les règles varient selon l'émetteur et le pays ; vérifiez votre contrat de carte.
Simplification du modèle : de nombreuses cartes réelles calculent les intérêts sur le solde quotidien moyen, avec un taux périodique quotidien et une règle de période de grâce. Ce calculateur applique plutôt un seul taux mensuel au solde ; ses résultats sont donc des approximations proches et non les montants exacts figurant sur les relevés.
Interpréter le résultat de votre remboursement
Le résultat est un modèle, et non une prévision de vos relevés. Il suppose que :
- le TAEG reste constant pendant toute la durée du remboursement ;
- vous effectuez le même paiement chaque mois, à temps ;
- aucun nouvel achat, aucune avance de fonds, aucuns frais de retard ni autres frais ne sont ajoutés au solde.
Mois : la formule donne un nombre fractionnaire de mois, arrondi à l'unité supérieure. Le dernier paiement est généralement plus petit que le paiement régulier.
Intérêts totaux : il s'agit du total payé moins le solde initial. Dans l'exemple de 5 000 $ à un TAEG de 18 % avec des paiements de 200 $, environ 6 314 $ sont payés au total, donc les intérêts s'élèvent à environ 1 314 $.
Le résultat « Jamais » : il apparaît lorsque le paiement est inférieur ou égal à \(B \times i\). Dans ce cas, les intérêts facturés chaque mois absorbent tout le paiement, de sorte que le solde ne diminue pas. Le terme situé dans le logarithme, \(1 - Bi/P\), serait nul ou négatif, et aucune durée de remboursement finie n'existe.
Pourquoi les relevés réels peuvent différer :
- Les émetteurs capitalisent souvent les intérêts quotidiennement sur le solde quotidien moyen, ce qui peut produire des intérêts légèrement différents de ceux d'un taux mensuel.
- De nombreuses cartes ont des TAEG variables indexés sur un taux de référence, de sorte que le taux peut changer pendant le remboursement.
- Les taux promotionnels ou d'introduction, les frais de transfert de solde et les taux différents selon les types de solde ne sont pas pris en compte.
- Les dates de paiement, la durée des cycles de facturation et les règles d'arrondi modifient aussi légèrement les montants.
Ces informations générales visent à vous aider à comprendre le calcul ; il ne s'agit pas de conseils financiers. Le contrat de votre carte et vos relevés indiquent les conditions réelles.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-17
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-17 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-17 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-17 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-17 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-17 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-16 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-17 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Pourquoi l'outil affiche-t-il « Jamais » ? Si votre mensualité est égale ou inférieure aux intérêts mensuels, le solde augmente ou stagne chaque mois et ne sera jamais soldé. Augmentez la mensualité au-delà du montant des intérêts.
Pourquoi le dernier versement est-il plus petit ? Le dernier mois nécessite généralement moins que la mensualité complète pour atteindre zéro ; le total payé est donc calculé en simulant l'amortissement mois par mois.
Payer davantage change-t-il vraiment la donne ? Oui : comme les intérêts se cumulent sur le solde restant, même une hausse modeste de la mensualité peut faire gagner plusieurs mois et économiser des centaines de dollars d'intérêts.