

Qu'est-ce qu'un calculateur de paiement minimum de carte de crédit ?
Le calculateur de paiement minimum de carte de crédit est un outil financier qui révèle ce que coûte réellement le fait de ne rembourser que le montant minimum exigé chaque mois. Il vous indique en combien de temps votre solde sera soldé et combien d'intérêts vous aurez payés au total si vous vous en tenez strictement à ce minimum.
À noter : cet outil reproduit le fonctionnement des cartes de crédit nord-américaines (credit cards à solde renouvelable), où l'émetteur recalcule à chaque relevé un paiement mensuel minimum (intérêts et frais plus un pourcentage du solde, ou simplement un pourcentage du solde), avec un plancher en dollars, et où la réglementation fédérale Regulation Z impose une mise en garde sur ce minimum. Les montants des exemples sont en dollars américains. En France et dans la plupart des pays européens, l'équivalent le plus proche est le crédit renouvelable (ou « revolving ») associé à une carte : le principe des intérêts calculés sur le solde restant dû est identique, mais les règles d'amortissement minimal du capital, la durée maximale de remboursement et le calcul du TAEG sont encadrés par la réglementation locale (notamment la loi Lagarde et le plafond des taux d'usure). Les résultats sont donc à lire comme une illustration du mécanisme, et non comme le calcul officiel de votre organisme prêteur.
Quand utiliser ce calculateur de paiement minimum ?
Cet outil vous sera utile dans les situations suivantes :
- Vous voulez mesurer le coût réel de la stratégie « je paie seulement le minimum » sur votre carte de crédit
- Vous bâtissez un plan de remboursement de vos dettes et souhaitez comparer l'effet de différentes stratégies de paiement
- Vous cherchez à savoir combien ajouter chaque mois à votre mensualité pour vous libérer beaucoup plus vite de votre dette
Comment les émetteurs fixent le paiement minimum
La formule du paiement minimum est fixée par le contrat de votre carte. Aux États-Unis, la plupart des émetteurs utilisent l’une de ces deux formes, et presque tous ajoutent un plancher en dollars :
- Intérêts et frais plus un pourcentage : les intérêts du mois, plus les frais imputés sur ce cycle, plus une petite part du solde du relevé (souvent 1 %). C’est aujourd’hui la formule la plus courante sur les cartes américaines, et elle garantit que chaque paiement minimum réduit un peu le capital.
- Un pourcentage du solde : une part fixe du solde du relevé (par exemple 2 % ou 3 %), intérêts compris. Avec un TAEG élevé, un faible pourcentage couvre à peine les intérêts et le solde baisse très lentement.
- Le plancher en dollars : si la formule donne moins qu’un montant fixe (souvent de 25 $ à 40 $), vous payez ce montant, ou la totalité du solde s’il est plus faible.
Vérifiez sur votre relevé ou dans le contrat de votre carte le pourcentage et le plancher exacts, puis saisissez-les dans le calculateur.
Comment fonctionne ce calculateur
Le paiement minimum est recalculé à chaque relevé, car il dépend du solde affiché sur ce relevé. Pour chaque cycle mensuel :
- Taux mensuel r = TAEG ÷ 12 ÷ 100, et intérêts = solde × r.
- Solde du relevé = solde + intérêts + frais mensuels.
- Minimum = intérêts + frais + p × solde du relevé (première formule) ou p × solde du relevé (seconde formule), p étant le pourcentage saisi.
- Si le minimum est inférieur au plancher, c’est le plancher qui est payé ; s’il dépasse le solde du relevé, le solde est réglé en totalité.
- Nouveau solde = solde du relevé − minimum. Le cycle se répète jusqu’à ce que le solde atteigne zéro.
Le résultat affiche le premier paiement minimum, le nombre de mois jusqu’au remboursement, le total des intérêts, des frais et des sommes versées, ainsi que le mois où le plancher commence à fixer le paiement. Un paiement fixe de votre choix passe par le même cycle mensuel pour comparaison ; s’il ne couvre pas les intérêts et frais du premier mois, le solde ne baisse jamais.
Hypothèses : le TAEG ne change pas, vous ne faites ni nouvel achat, ni avance d’espèces, ni paiement en retard, et aucun autre frais n’est facturé. Les montants ne sont pas arrondis au centime d’un mois à l’autre ; les relevés de votre carte peuvent donc différer de quelques centimes. Le calcul s’arrête à 600 mois (50 ans) ; un solde qui n’est pas remboursé à cette date est indiqué comme non remboursé, sans date de fin inventée.
La mention du paiement minimum sur votre relevé (Regulation Z)
La loi fédérale américaine oblige l’émetteur à faire figurer une mise en garde sur le paiement minimum sur chaque relevé : Regulation Z, 12 CFR §1026.7(b)(12), relatif aux informations de remboursement. Cette mention indique :
- qu’en ne payant que le minimum, vous paierez plus d’intérêts et mettrez plus de temps à rembourser votre solde ;
- l’estimation du remboursement au minimum : le nombre de mois ou d’années nécessaires pour rembourser le solde du relevé en ne payant que le minimum, et le coût total ;
- le paiement mensuel qui rembourserait le solde en 36 mois, son coût total et l’économie par rapport au seul paiement minimum. Cette ligne sur 36 mois n’est pas obligatoire lorsque l’estimation au minimum est de 3 ans ou moins.
L’annexe M1 de la Regulation Z précise comment l’émetteur calcule ces estimations : il applique sa propre formule de paiement minimum et suppose que le TAEG ne change pas, qu’aucune opération ni aucun frais ne s’ajoute, que seuls les paiements minimums sont effectués et que le dernier paiement solde entièrement la dette. Le paiement sur 36 mois est le même montant fixe chaque mois qui rembourse le solde en 36 mois, et l’économie est le coût total au minimum moins le coût total sur 36 mois.
Ce calculateur reprend les mêmes hypothèses : vous pouvez vérifier les chiffres de votre relevé ou essayer une autre formule, un autre plancher ou un autre paiement. Comme l’annexe M1, ses chiffres sur 36 mois n’incluent pas de frais ; si vous saisissez des frais mensuels, le total au minimum les inclut, et l’économie affichée est plus élevée d’autant. Le bloc sur 36 mois n’apparaît que si le remboursement au minimum prend plus de 36 mois.
Pourquoi ne payer que le minimum coûte si cher
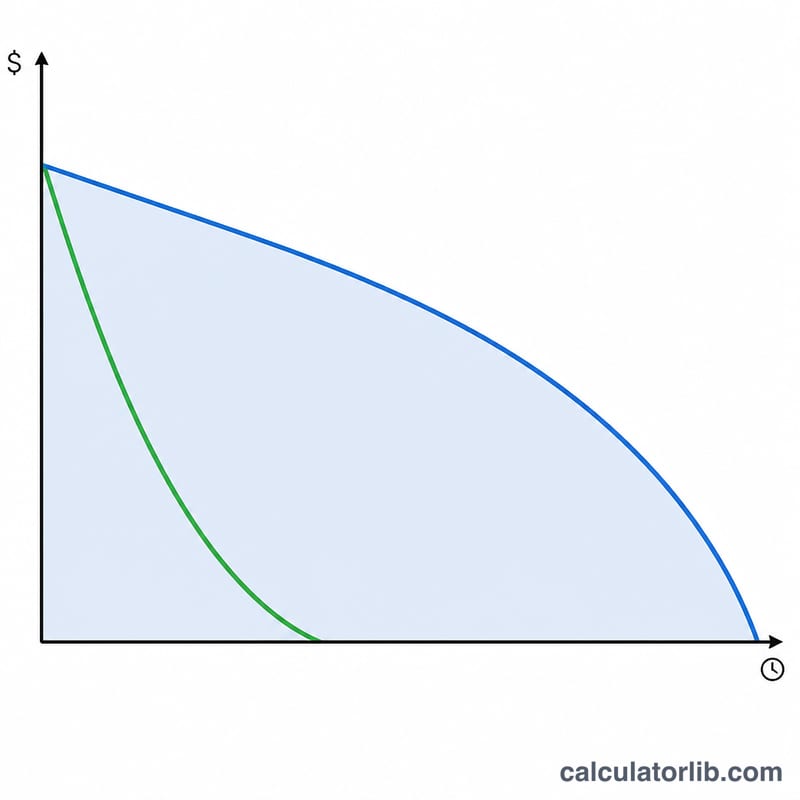
Comme le minimum baisse en même temps que le solde, chaque paiement ne rembourse qu’une petite partie de ce que vous devez. L’essentiel des premiers paiements part en intérêts, et le remboursement ralentit encore quand le plancher prend le relais vers la fin. Un paiement fixe, qui reste le même alors que le solde diminue, consacre une part croissante au capital : la dette est soldée des années plus tôt.

Exemples
Exemple 1 : 5 000 $ à 22,99 % de TAEG, intérêts + 1 %, plancher de 35 $
Premier mois : intérêts = 5 000 $ × 22,99 % ÷ 12 = 95,79 $. Le solde du relevé est de 5 095,79 $, dont 1 % représente 50,96 $ ; le premier paiement minimum est donc 95,79 $ + 50,96 $ = 146,75 $.
| Données et résultats | |
|---|---|
| Premier paiement minimum | 146,75 $ |
| Durée en ne payant que le minimum | 196 mois (16,3 ans) |
| Total des intérêts | 7 915,73 $ |
| Montant total payé | 12 915,73 $ |
| Le plancher de 35 $ fixe le paiement à partir du | mois 141 |
| Paiement fixe de 150 $ par mois | 54 mois, 3 045,29 $ d’intérêts (4 870,45 $ et 142 mois économisés) |
| Paiement pour rembourser en 36 mois | 193,52 $ par mois, 6 966,81 $ au total |
| Économie par rapport aux paiements minimums | 5 948,92 $ |
Exemple 2 : 3 000 $ à 24,99 % de TAEG, 3 % du solde, plancher de 25 $
Premier mois : les intérêts sont de 62,48 $, le solde du relevé de 3 062,48 $, et 3 % de ce solde, soit 91,87 $, constitue le premier paiement minimum.
| Données et résultats | |
|---|---|
| Premier paiement minimum | 91,87 $ |
| Durée en ne payant que le minimum | 188 mois (15,7 ans) |
| Total des intérêts | 5 206,19 $ |
| Paiement fixe de 100 $ par mois | 48 mois, 1 755,76 $ d’intérêts |
| Paiement pour rembourser en 36 mois | 119,26 $ par mois |
L'effet réel des paiements minimums
| 5 000 $ à 18,99 % de TAEG | Durée de remboursement | Intérêts payés |
|---|---|---|
| Paiements minimums seulement (intérêts + 1 %, plancher de 25 $) | 222 mois (18,5 ans) | 6 823,55 $ |
| Paiement qui rembourse en 36 mois (183,25 $) | 36 mois | 1 597,17 $ |
| Paiement fixe de 200 $ par mois | 33 mois | 1 414,44 $ |
Se limiter au paiement minimum, c'est s'engager dans des années d'endettement et des milliers d'euros (ou de dollars) d'intérêts. Testez notre calculateur de remboursement de carte de crédit pour voir à quel point une mensualité un peu plus élevée raccourcit la durée et réduit le coût des intérêts.
Calculateurs associés
Pour mieux piloter votre dette de carte de crédit, ces outils complémentaires peuvent vous aider :
- Calculateur de remboursement de carte de crédit – Estimez la durée nécessaire pour solder votre dette avec une mensualité fixe
- Calculateur d'intérêts de carte de crédit – Chiffrez les intérêts générés par le solde de votre carte
- Calculateur de remboursement de prêt – Construisez votre stratégie de désendettement
- Calculateur d'intérêts composés – Comprenez comment les intérêts se capitalisent dans le temps
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
















