

Qu'est-ce qu'un calculateur d'intérêts de carte de crédit ?
Un calculateur d'intérêts de carte de crédit est un outil financier qui vous aide à évaluer le montant des intérêts que vous paierez sur le solde de votre carte au fil du temps. Il vous donne une vision claire de votre échéancier de remboursement selon différentes stratégies et révèle le coût réel d'un endettement par carte de crédit. À noter : ce type de crédit renouvelable est très répandu dans les pays anglo-saxons (États-Unis, Royaume-Uni) ; en France, le fonctionnement de la carte de crédit « classique » diffère, mais la logique de calcul des intérêts reste la même.
Quand utiliser un calculateur d'intérêts de carte de crédit ?
Cet outil se révèle particulièrement utile dans les situations suivantes :
- Lorsque vous prévoyez de solder votre carte de crédit et souhaitez savoir combien de temps cela prendra
- Lorsque vous hésitez entre régler le paiement minimum ou verser des mensualités plus élevées
- Lorsque vous comparez plusieurs stratégies de remboursement afin de réduire au maximum le coût des intérêts
Exemples
Exemple 1 : verser une mensualité fixe
Combien de temps faudra-t-il pour rembourser un solde de carte de 5 000 $ à un TAEG de 18 % avec des mensualités de 200 $ ?
| Solde | TAEG | Mensualité | Résultat |
|---|---|---|---|
| 5 000 $ | 18 % | 200 $ | Intérêts totaux : 1 313,96 $ Durée de remboursement : 32 mois |
Exemple 2 : fixer une échéance cible
Quelle mensualité faut-il verser pour solder un solde de 3 500 $ à un TAEG de 22 % en 18 mois ?
| Solde | TAEG | Échéance cible | Résultat |
|---|---|---|---|
| 3 500 $ | 22 % | 18 mois | Mensualité requise : 230,05 $ Intérêts totaux : 640,91 $ |
Exemple 3 : mensualité trop faible pour couvrir les intérêts
Que se passe-t-il si vous tentez de rembourser un solde de 10 000 $ à un TAEG de 24 % en ne versant que 150 $ par mois ?
| Solde | TAEG | Mensualité | Résultat |
|---|---|---|---|
| 10 000 $ | 24 % | 150 $ | Intérêts mensuels : 200 $ Résultat : mensualité trop faible pour couvrir les intérêts |
Points importants à garder à l'esprit
Lorsque vous utilisez ce calculateur, gardez à l'esprit que :
- Le calcul suppose un TAEG fixe, sans frais supplémentaires ni nouveaux achats
- Votre mensualité doit dépasser les intérêts mensuels pour commencer à réduire le capital
- Des versements plus importants diminuent à la fois le montant total des intérêts payés et la durée nécessaire pour solder le compte
- Certaines cartes de crédit capitalisent les intérêts quotidiennement plutôt que mensuellement, ce qui peut légèrement augmenter le coût des intérêts
Comment les plans de remboursement sont calculés
Ce calculateur est conçu pour les cartes de crédit américaines et reprend le modèle de remboursement qui sous-tend l'avertissement sur le paiement minimum figurant sur les relevés de carte aux États-Unis (Regulation Z, 12 CFR §1026.7(b)(12), et Appendix M1 to Part 1026) : le TAEG ne varie pas, vous n'effectuez aucun nouvel achat, les intérêts sont prélevés chaque mois au taux de TAEG ÷ 12 et le dernier versement correspond au solde restant. Les relevés réels peuvent légèrement différer, car de nombreux émetteurs calculent les intérêts au jour le jour et arrondissent au centime.
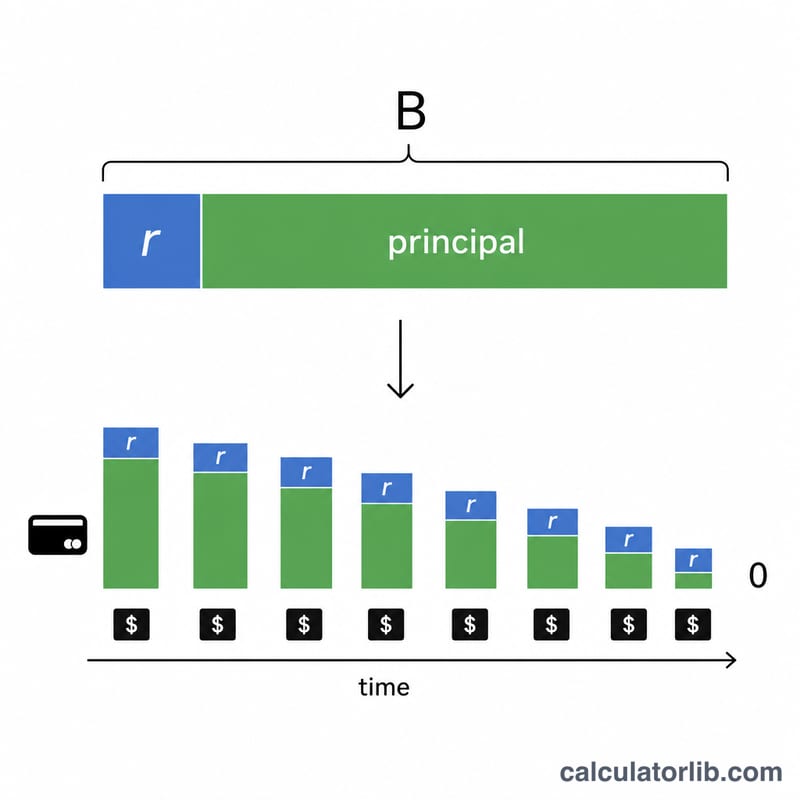
- Mensualité fixe : chaque mois, les intérêts (solde × TAEG ÷ 1200) et les éventuels frais mensuels que vous saisissez s'ajoutent au solde, puis votre versement en est déduit, jusqu'à ce que le solde tombe à zéro. Le résultat indique le nombre de mois, le total des intérêts, le dernier versement (plus faible) et un échéancier annuel.
- Échéance cible : pour rembourser le solde \(B\) en \(n\) mois au taux mensuel \(r\) (TAEG ÷ 1200), la mensualité nécessaire est $$P = \frac{B \cdot r}{1-(1+r)^{-n} } + \text{frais}$$ Avec un TAEG de 0 %, elle vaut simplement \(B \div n\) plus les frais.
- Versement supplémentaire : le même plan est recalculé en ajoutant le montant supplémentaire à chaque versement, et le calculateur affiche les intérêts et les mois ainsi économisés.
- Paiement minimum seul : le minimum exigé par la carte est recalculé chaque mois comme les intérêts et les frais plus un pourcentage du solde (ou comme un simple pourcentage du solde), sans jamais descendre sous le plancher de paiement minimum que vous saisissez. C'est la structure qu'utilise l'Appendix M1 pour estimer le paiement minimum. Le calculateur suit ce scénario jusqu'au remboursement complet et le compare à votre plan.
Si votre versement ne dépasse pas les intérêts du premier mois augmentés des frais, le solde ne diminue jamais : le calculateur indique alors que la mensualité est trop faible au lieu d'afficher une durée de remboursement. Il en va de même pour tout plan qui nécessiterait plus de 600 mois (50 ans).
Exemple chiffré : mensualité fixe ou paiement minimum
Un solde de 5 000 $ à un TAEG de 18,99 %, remboursé par une mensualité fixe de 200 $, est soldé en 33 mois. Le dernier versement s'élève à 14,44 $, les intérêts atteignent 1 414,44 $ et le total versé est de 6 414,44 $.
Si vous ne régliez que le minimum exigé par la carte, soit les intérêts plus 1 % du solde avec un plancher de 25 $, le premier paiement minimum serait de 129,92 $, le remboursement prendrait 222 mois et les intérêts s'élèveraient à 6 823,55 $. Le plan à 200 $ vous fait donc économiser 5 409,11 $ d'intérêts et 189 mois.
Avec le mode Échéance cible, solder ces mêmes 5 000 $ en 24 mois demande 252,02 $ par mois et 1 048,45 $ d'intérêts. En ajoutant 50 $ de plus par mois (soit 302,02 $), le solde est remboursé en 20 mois et vous économisez encore 204,28 $ d'intérêts.
Aux États-Unis, les relevés de carte doivent indiquer combien de temps prendrait le remboursement en ne payant que le minimum et ce qu'il coûterait, ainsi que la mensualité qui permet de solder le compte en 36 mois (12 CFR §1026.7(b)(12)). Ce calculateur vous permet de faire la même comparaison avec vos propres chiffres. Ces informations sont fournies à titre général et ne constituent pas un conseil financier ; votre contrat de carte fixe le paiement minimum et les intérêts qui vous sont réellement facturés.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
















