

¿Qué es una calculadora de intereses de tarjeta de crédito?
Una calculadora de intereses de tarjeta de crédito es una herramienta financiera que te permite saber cuántos intereses pagarás por el saldo de tu tarjeta a lo largo del tiempo. Te ofrece una visión clara de cuánto tardarás en saldar la deuda según distintas estrategias de pago y revela el coste real de arrastrar saldo de un mes para otro.
Cuándo conviene usarla
Esta calculadora resulta especialmente práctica en situaciones como estas:
- Cuando quieres liquidar el saldo de tu tarjeta y necesitas saber cuánto tiempo te llevará.
- Cuando dudas entre abonar el pago mínimo o cuotas mensuales más altas.
- Cuando comparas diferentes estrategias de pago para reducir al máximo los intereses.
Ejemplos
Ejemplo 1: pagar una cuota mensual fija
¿Cuánto tardarás en saldar un saldo de 5.000 $ con una TAE del 18 % si abonas pagos mensuales de 200 $?
| Saldo | TAE | Pago mensual | Resultado |
|---|---|---|---|
| 5.000 $ | 18 % | 200 $ | Intereses totales: 1.313,96 $ Meses para saldar la deuda: 32 |
Ejemplo 2: fijar un plazo objetivo
¿Cuánto deberías pagar al mes para liquidar un saldo de 3.500 $ con una TAE del 22 % en 18 meses?
| Saldo | TAE | Meses objetivo | Resultado |
|---|---|---|---|
| 3.500 $ | 22 % | 18 meses | Pago mensual necesario: 230,05 $ Intereses totales: 640,91 $ |
Ejemplo 3: cuota demasiado baja para cubrir los intereses
¿Qué ocurre si intentas saldar un saldo de 10.000 $ con una TAE del 24 % pagando solo 150 $ al mes?
| Saldo | TAE | Pago mensual | Resultado |
|---|---|---|---|
| 10.000 $ | 24 % | 150 $ | Intereses mensuales: 200 $ Resultado: el pago es demasiado bajo para cubrir los intereses |
Aspectos importantes a tener en cuenta
Al usar esta calculadora, ten presente lo siguiente:
- El cálculo parte de una TAE fija y no contempla nuevos cargos ni compras adicionales.
- Tu pago mensual debe ser superior a los intereses mensuales para que el capital pendiente empiece a reducirse.
- Aumentar la cuota mensual reduce tanto los intereses totales como el tiempo necesario para saldar la deuda.
- Algunas tarjetas calculan los intereses de forma diaria en lugar de mensual, lo que puede encarecer ligeramente el coste final.
Nota: los importes se muestran en dólares estadounidenses ($) y el término TAE corresponde a la APR estadounidense. En España y otros países, las tarjetas suelen expresar su coste como TAE y las normas de capitalización y los pagos mínimos pueden variar; consulta siempre las condiciones de tu entidad.
Cómo se calculan los planes de pago
Esta calculadora está pensada para tarjetas de crédito de Estados Unidos y sigue el modelo de amortización en el que se basa el aviso de pago mínimo de los extractos de las tarjetas estadounidenses (Regulation Z, 12 CFR §1026.7(b)(12), y Appendix M1 to Part 1026): la TAE no cambia, no haces compras nuevas, los intereses se cargan cada mes a razón de TAE ÷ 12 y el último pago es el saldo que quede pendiente. Los extractos reales pueden variar ligeramente, porque muchos emisores calculan los intereses a diario y redondean al céntimo.
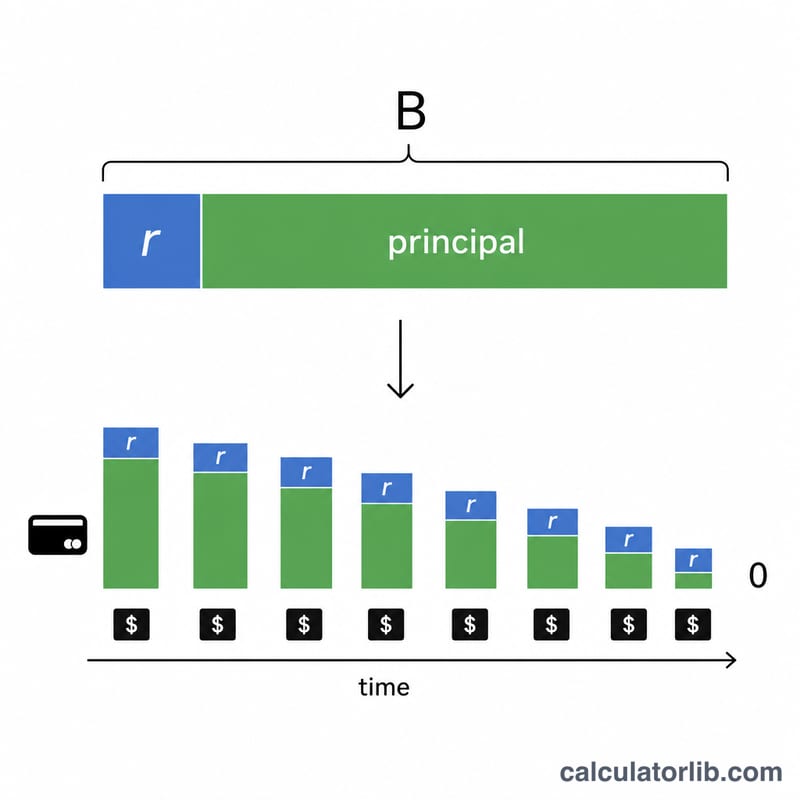
- Pago mensual fijo: cada mes se suman los intereses (saldo × TAE ÷ 1200) y la comisión mensual que indiques, y después se resta tu pago, hasta que el saldo llega a cero. El resultado muestra el número de meses, los intereses totales, el último pago (más reducido) y un calendario anual.
- Plazo objetivo: para liquidar el saldo \(B\) en \(n\) meses al tipo mensual \(r\) (TAE ÷ 1200), el pago necesario es $$P = \frac{B \cdot r}{1-(1+r)^{-n} } + \text{comisión}$$ Con una TAE del 0 %, es simplemente \(B \div n\) más la comisión.
- Pago adicional: se vuelve a calcular el mismo plan sumando el importe adicional a cada pago, y se muestran los intereses y los meses que te ahorras.
- Pagar solo el mínimo: el pago mínimo de la tarjeta se recalcula cada mes como los intereses y las comisiones más un porcentaje del saldo (o solo como un porcentaje del saldo), y nunca es inferior al pago mínimo de referencia que indiques. Es la estructura que utiliza el Appendix M1 para estimar el pago mínimo. La calculadora sigue ese camino hasta llegar a cero y lo compara con tu plan.
Si tu pago no supera los intereses del primer mes más las comisiones, el saldo nunca baja, así que la calculadora te avisa de que el pago es demasiado bajo en lugar de mostrar un plazo de amortización. Lo mismo ocurre con cualquier plan que tardaría más de 600 meses (50 años).
Ejemplo práctico: un pago fijo frente al mínimo
Un saldo de 5.000 $ con una TAE del 18,99 %, pagado con una cuota fija de 200 $ al mes, queda saldado en 33 meses. El último pago es de 14,44 $, los intereses ascienden a 1.414,44 $ y el total pagado es de 6.414,44 $.
Si pagaras solo un mínimo equivalente a los intereses más el 1 % del saldo, con un mínimo de 25 $, el primer pago mínimo sería de 129,92 $, tardarías 222 meses en saldar la deuda y pagarías 6.823,55 $ de intereses. Por tanto, el plan de 200 $ te ahorra 5.409,11 $ en intereses y 189 meses.
Con el modo Plazo objetivo, liquidar esos mismos 5.000 $ en 24 meses exige pagar 252,02 $ al mes y 1.048,45 $ de intereses. Si añades 50 $ adicionales al mes (es decir, 302,02 $), lo saldas en 20 meses y te ahorras otros 204,28 $ de intereses.
Los extractos de las tarjetas estadounidenses deben indicar cuánto tardarías en saldar la deuda pagando solo el mínimo y cuánto te costaría, junto con el pago mensual que liquida el saldo en 36 meses (12 CFR §1026.7(b)(12)). Esta calculadora te permite hacer la misma comparación con tus propias cifras. Esta información es de carácter general y no constituye asesoramiento financiero; el pago mínimo y los intereses que se te cobran realmente los fija el contrato de tu tarjeta.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-17 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
















