

クレジットカード利息計算ツールとは?
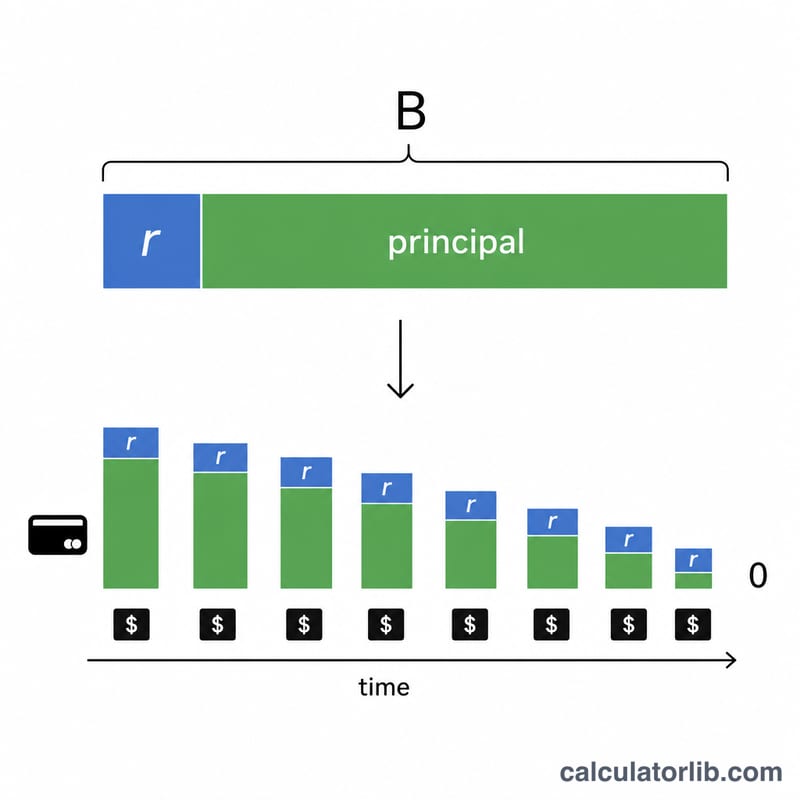
クレジットカード利息計算ツールは、カード残高に対して将来どれだけの利息を支払うことになるのかを把握するためのシミュレーションツールです。返済方法ごとに完済までの目安を示し、リボ払いや分割払いなどでカード債務を抱え続けた場合の総支払額まで確認できます。なお、本ツールは年利(APR)をもとに計算する一般的なモデルで、日本のカード会社で多いリボ払いの手数料計算とは方式が異なる場合があります。実際の請求額はカード会社の規約をご確認ください。
こんなときに役立ちます
このツールは、特に次のような場面で力を発揮します。
- カードの残高を完済したいが、どのくらいの期間がかかるのか知りたいとき
- 最低返済額のままにするか、毎月の返済額を増やすか迷っているとき
- 利息をできるだけ抑えるために、複数の返済プランを比較したいとき
計算例
例1:毎月一定額を返済する場合
残高 $5,000、年利(APR)18% のカードを、毎月 $200 ずつ返済すると、完済までどのくらいかかるでしょうか?
| 残高 | 年利(APR) | 毎月の返済額 | 結果 |
|---|---|---|---|
| $5,000 | 18% | $200 | 利息総額:$1,313.96 完済までの月数:32か月 |
例2:完済までの期間を決める場合
残高 $3,500、年利(APR)22% のカードを 18か月で完済するには、毎月いくら返済すればよいでしょうか?
| 残高 | 年利(APR) | 目標月数 | 結果 |
|---|---|---|---|
| $3,500 | 22% | 18か月 | 必要な毎月の返済額:$230.05 利息総額:$640.91 |
例3:返済額が利息を下回る場合
残高 $10,000、年利(APR)24% のカードに対して、毎月 $150 しか返済しないとどうなるでしょうか?
| 残高 | 年利(APR) | 毎月の返済額 | 結果 |
|---|---|---|---|
| $10,000 | 24% | $150 | 毎月の利息:$200 結果:返済額が利息に届かず、元金が減りません |
利用上の注意点
このツールを使う際は、次の点にご留意ください。
- 計算は年利(APR)が一定で、追加の手数料や新たな利用がないことを前提としています
- 元金を減らすには、毎月の返済額がその月の利息を上回っている必要があります
- 返済額を増やすほど、支払う利息の総額も完済までの期間も短くなります
- カードによっては利息を月単位ではなく日割りで計算するため、実際の利息がやや多くなる場合があります
返済プランの計算方法
この計算ツールは米国のクレジットカードを対象としており、米国のカード利用明細に記載される最低返済額の警告表示の前提となっている返済モデル(Regulation Z、12 CFR §1026.7(b)(12)、Appendix M1 to Part 1026)に従っています。具体的には、年利(APR)は変わらない、新たなカード利用はしない、利息は毎月 APR ÷ 12 で計算される、最終回は残った残高をそのまま支払う、という前提です。多くのカード会社は利息を日割りで計算し、セント単位で端数処理するため、実際の明細とは多少の差が出ることがあります。
- 「毎月一定額を返済」:毎月、利息(残高 × APR ÷ 1200)と入力した月額手数料を加えたうえで返済額を差し引き、残高がゼロになるまで繰り返します。結果には完済までの月数、利息総額、少額になる最終回の返済額、年ごとの返済スケジュールが表示されます。
- 「完済までの期間を指定」:残高 \(B\) を月利 \(r\)(APR ÷ 1200)で \(n\) か月以内に完済するのに必要な毎月の返済額は次のとおりです。 $$P = \frac{B \cdot r}{1-(1+r)^{-n} } + \text{fee}$$ 年利が 0% の場合は、単純に \(B \div n\) に手数料を加えた額になります。
- 追加返済:毎回の返済に追加額を上乗せして同じプランを計算し直し、節約できる利息と短縮できる月数を表示します。
- 最低返済額だけを支払う場合:カードの最低返済額は毎月、利息と手数料に残高の一定割合を加えた額(または残高の一定割合のみ)として計算し直され、入力した最低返済額の下限を下回ることはありません。これは Appendix M1 が最低返済額の試算に用いている仕組みです。本ツールはこの返済を残高ゼロまでたどり、あなたのプランと比較します。
返済額が初月の利息と手数料の合計を上回らない場合、残高はいつまでたっても減らないため、完済までの期間ではなく「返済額が少なすぎる」と表示されます。完済まで 600か月(50年)を超えるプランも同様に扱います。
計算例:毎月一定額の返済と最低返済額のみの比較
残高 $5,000、年利(APR)18.99% のカードを毎月 $200 ずつ返済すると、33か月で完済できます。最終回の返済額は $14.44、利息総額は $1,414.44、支払総額は $6,414.44 です。
一方、「利息+残高の 1%(下限 $25)」という最低返済額だけを支払った場合、初回の最低返済額は $129.92 で、完済までに 222か月かかり、利息は $6,823.55 にのぼります。つまり毎月 $200 のプランなら、利息を $5,409.11、期間を 189か月も節約できることになります。
「完済までの期間を指定」モードで同じ $5,000 を 24か月で完済するには、毎月 $252.02 の返済が必要で、利息は $1,048.45 です。さらに毎月 $50 を上乗せすると(毎月 $302.02)、20か月で完済でき、利息をさらに $204.28 節約できます。
米国のカード明細には、最低返済額だけを支払った場合に完済までどれだけかかり、総額でいくらになるかを、36か月で完済するための毎月の返済額とあわせて記載することが義務づけられています(12 CFR §1026.7(b)(12))。この計算ツールなら、同じ比較をご自身の数字で試せます。本記事は一般的な情報であり、金融アドバイスではありません。実際の最低返済額や利息は、ご利用のカードの会員規約によって決まります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
















