

このシミュレーターでできること
「クレジットカード返済シミュレーター」は、カードの残高を完済するまでにどれくらいの期間がかかり、その間にどれだけの利息を支払うことになるかを試算するツールです。計算は米ドル建てのAPR(年率)方式を前提としていますが、考え方そのものは毎月複利で利息が発生するリボルビング型の借入全般に当てはまります。日本のリボ払いやカードローンでも、ほぼ同じロジックで返済シミュレーションができます。残高と金利を入力し、返済プランを選ぶだけで、完済までの期間・支払利息の合計・総支払額が表示されます。
入力する項目
- 現在の残高($) ― 今カードに残っている借入残高です。
- 年率(APR %) ― 1年あたりの利率です。このツールでは年率を12で割って月利に換算します(例:年率18%なら月1.5%)。日本の表示でいう「実質年率」に近い概念です。
- 返済方法 ― 毎月一定額で返済 か 目標期間で完済 のどちらかを選びます。
- 毎月の返済額($) ― 「毎月一定額で返済」を選んだときに使用します。残高がゼロになるまで月ごとにシミュレーションします。
- 完済までの目標月数 ― 「目標期間で完済」を選んだときに使用します。その期間で返し切るのに必要な毎月の返済額を逆算します。
計算式
決まった月数で残高を完済するために必要な返済額は、一般的な元利均等返済の計算式で求めます。
P = [B × (r/12) × (1 + r/12)n] ÷ [(1 + r/12)n − 1]
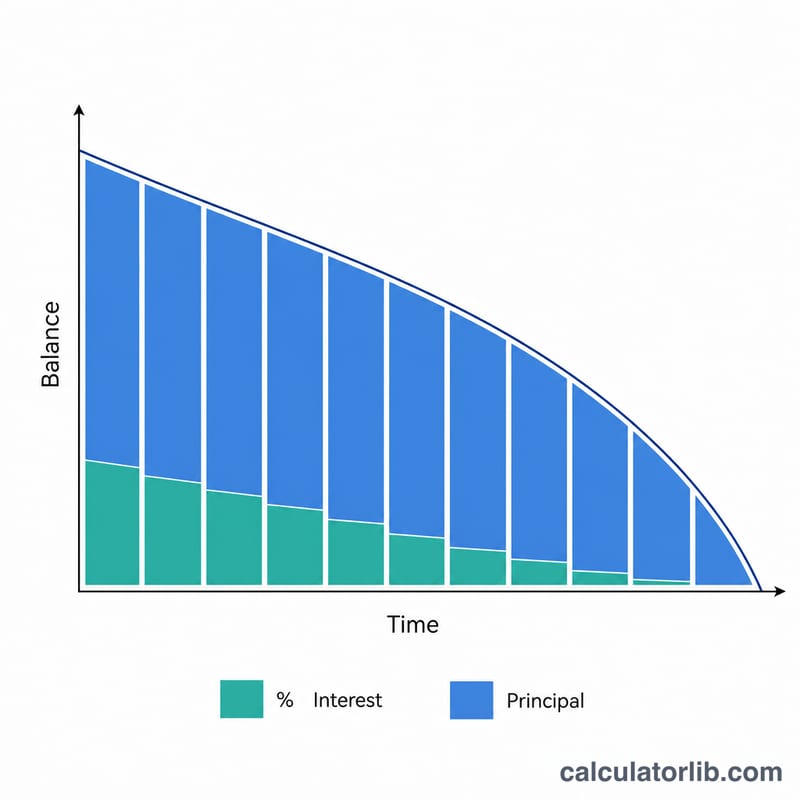
ここで B は残高、r は年率を小数で表したもの、n は月数です。「毎月一定額で返済」を選んだ場合は、月ごとに次の処理を繰り返します。まず利息(残高 × 月利)を加算し、返済額から利息を差し引いた残りを元金の返済に充て、これを残高がゼロになるまで続けます。もし毎月の返済額が利息分を下回っている場合は、「返済額が少なすぎて完済できません」という警告が表示されます。
具体例で見てみる
たとえば残高 $5,000、年率18%、毎月 $200 ずつ返済するとします。月利は1.5%なので、初月の利息は $75、残りの $125 が元金に充てられます。これを毎月繰り返していくと、約32か月で完済となり、支払う利息の合計はおよそ $1,312、総支払額は約 $6,312 になります。
一方、完済までの目標を24か月に設定すると、計算式から必要な毎月の返済額は約 $249.62 と求められ、利息の合計はおよそ $990 にまで圧縮されます。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
返済額が少ないと、なぜいつまでも完済できないのですか? 毎月の返済額が利息分とちょうど同じか、それを下回っていると、元金がまったく減らないからです。この場合、シミュレーターには「返済額が少なすぎて完済できません」と表示されます。
毎月の返済額を増やすと得をしますか? はい。返済額を増やすほど元金に回る分が多くなり、残高が早く減って、支払う利息の総額を大幅に抑えられます。
APR(年率)と月利は同じものですか? いいえ。APRはあくまで1年あたりの利率で、このツールではそれを12で割った月利を使ってすべての計算を行います。
















