

Qué hace esta calculadora
La calculadora de pago de tarjetas de crédito te muestra cuánto tardarás en liquidar el saldo de tu tarjeta y cuántos intereses pagarás por el camino. Está pensada para el sistema de APR estadounidense expresado en dólares, pero las matemáticas sirven para cualquier crédito revolvente que aplique interés compuesto mensual (incluidas las tarjetas en España, donde a menudo se habla de TAE en lugar de APR). Solo tienes que introducir tu saldo y tu tipo de interés, elegir cómo quieres planificarlo y la herramienta te devuelve el tiempo de pago, los intereses totales y el coste total.
Los datos que tú introduces
- Saldo actual ($): la cantidad que debes ahora mismo en la tarjeta.
- Tasa anual (APR %): tu tipo de interés anual. La herramienta lo convierte en un tipo mensual dividiéndolo entre 12 (por ejemplo, una APR del 18 % equivale al 1,5 % mensual).
- Método de pago: elige entre cuota mensual fija o plazo objetivo.
- Pago mensual ($): se usa con el método de cuota fija; la calculadora simula mes a mes hasta que el saldo llega a cero.
- Meses objetivo para liquidar: se usa con el método de plazo; la calculadora calcula la cuota que necesitas.
La fórmula
Para calcular la cuota necesaria para liquidar un saldo en un número concreto de meses, la calculadora utiliza la fórmula estándar de amortización:
P = [B × (r/12) × (1 + r/12)n] ÷ [(1 + r/12)n − 1]
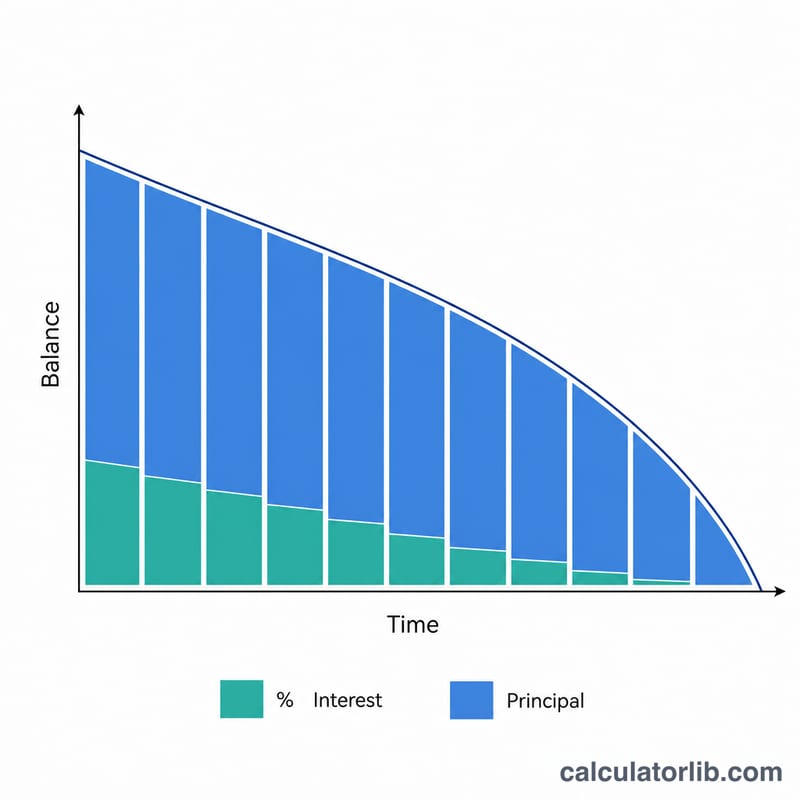
Donde B es el saldo, r es el tipo anual en decimal y n es el número de meses. Con el método de cuota fija, en cambio, la herramienta avanza mes a mes: aplica el interés (saldo × tipo mensual), resta el resto del pago como capital y repite hasta que no queda saldo. Si tu cuota es inferior al interés mensual, te avisa de que la deuda nunca llegará a pagarse.
Ejemplo práctico
Imagina que debes 5.000 $ a una APR del 18 % y pagas 200 $ al mes. El tipo mensual es del 1,5 %. El interés del primer mes es de 75 $, así que 125 $ van a capital. Repitiendo el proceso mes a mes, el saldo se liquida en unos 32 meses, con cerca de 1.312 $ en intereses totales: un coste total de alrededor de 6.312 $.
Si en su lugar fijas un objetivo de 24 meses, la fórmula devuelve una cuota necesaria de unos 249,62 $ al mes, reduciendo los intereses a aproximadamente 990 $.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué una cuota pequeña nunca salda la deuda? Si tu pago solo cubre (o es inferior a) el interés mensual, no se reduce nada del capital. En ese caso, la calculadora muestra el aviso «cuota demasiado baja para liquidar la deuda».
¿Pagar más cada mes ahorra dinero? Sí. Cuanto mayor sea la cuota, más capital amortizas cada mes, el saldo baja más rápido y los intereses totales se reducen de forma notable.
¿Es lo mismo la APR que el tipo mensual? No. La APR es anual; la calculadora la divide entre 12 para obtener el tipo mensual que usa en todos los cálculos.
















