Qué hace esta calculadora de plazo fijo
Un depósito a plazo fijo (conocido como «plazo fijo», «depósito a plazo» o, en el mundo anglosajón, fixed deposit o CD) inmoviliza una suma de dinero en el banco durante un período determinado a una tasa de interés pactada de antemano. Esta herramienta parte de cuatro datos y te devuelve el monto al vencimiento, los intereses totales generados y una rentabilidad anual media. Funciona con cualquier divisa —euros, pesos, dólares—, porque la matemática es independiente de la moneda.
Los datos que debes introducir
- Capital inicial: la suma que depositas (si lo dejas vacío, se toma 10.000).
- Tasa de interés (% anual): la tasa nominal anual que publica el banco, por ejemplo 7,25 (por defecto, 5,5).
- Plazo (en años): la duración del depósito; admite decimales, así que 18 meses se escribe 1.5 (por defecto, 3).
- Frecuencia de capitalización: anual, semestral, trimestral, mensual o diaria, que se traduce en \(n = 1,\ 2,\ 4,\ 12\) o \(365\) períodos de capitalización al año.
La fórmula
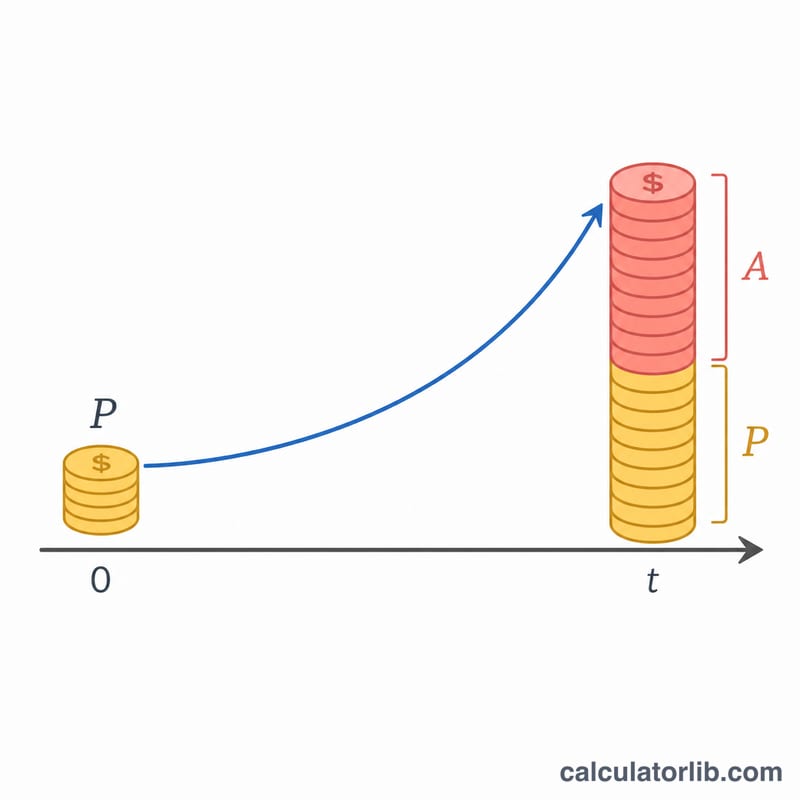
La calculadora aplica la fórmula clásica del interés compuesto:
$$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$Donde \(P\) es el capital inicial, \(r\) es la tasa dividida entre 100, \(t\) son los años y \(n\), las capitalizaciones anuales. El interés total es sencillamente \(A - P\). La cifra anual efectiva que se muestra es una rentabilidad media simple:
$$\text{Tasa media} = \frac{A - P}{P \times t} \times 100$$Como los intereses se capitalizan, esa media queda algo por encima de la tasa nominal en los plazos más largos.
Ejemplo resuelto
Depositas 100.000 al 7 % anual durante 3 años, con capitalización trimestral (\(n = 4\)):
$$A = 100{,}000\left(1 + \frac{0.07}{4}\right)^{4 \times 3} = 100{,}000 \times (1.0175)^{12}$$El resultado es \(A \approx 123{,}144\), de modo que los intereses ascienden a \(123{,}144 - 100{,}000 = 23{,}144\). La tasa anual media es \(\frac{23{,}144}{100{,}000 \times 3} \times 100 \approx 7.71\%\), superior al 7 % porque los intereses de cada trimestre también generan intereses.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Influye de verdad capitalizar con más frecuencia? Sí, aunque poco. El mismo depósito del ejemplo vence en unos 122.504 con capitalización anual y en unos 123.367 con capitalización diaria: una diferencia de unos 860 en tres años.
¿Puedo introducir fracciones de año? Sí. El plazo admite decimales, así que un depósito a 9 meses se escribe 0.75 y el exponente \(n\,t\) lo resuelve sin más.
¿El resultado incluye impuestos? No: se trata de intereses brutos. En la mayoría de países los intereses de un plazo fijo tributan (en España, por ejemplo, como rendimiento del capital mobiliario, con retención a cuenta; en otros países el banco practica una retención en origen), por lo que lo que recibirás en mano será menor. Resta el tipo impositivo que te corresponda al interés obtenido para estimar el rendimiento neto y consulta la normativa vigente en tu país, que puede diferir.