Bu Vadeli Mevduat Hesaplayıcısı Ne İşe Yarar?
Vadeli mevduat (İngilizcede fixed deposit, term deposit ya da CD olarak geçer), belirli bir tutarın sabit bir faiz oranıyla, önceden belirlenmiş bir süre boyunca bankada bağlanmasıdır. Türkiye'de bunun karşılığı bankaların 32, 92 veya 180 günlük vadeli mevduat hesaplarıdır. Bu hesaplayıcı dört veri alır ve size vade sonu tutarını, toplam faiz kazancını ve ortalama yıllık getiri oranını verir. Matematiği para biriminden bağımsız olduğu için TL, dolar, euro ya da başka bir para birimiyle aynı şekilde çalışır.
Girmeniz Gereken Bilgiler
- Anapara Tutarı — yatırdığınız toplu para (boş bırakılırsa 10.000 kabul edilir).
- Faiz Oranı (yıllık %) — bankanın açıkladığı nominal yıllık oran, örneğin 7,25 (varsayılan 5,5).
- Vade (yıl olarak) — mevduatın süresi; ondalık girilebilir, yani 18 ay için 1,5 yazmanız yeterli (varsayılan 3).
- Bileşik Faiz Sıklığı — Yıllık, 6 Aylık, 3 Aylık, Aylık veya Günlük seçenekleri sırasıyla yılda \(n = 1,\ 2,\ 4,\ 12\) veya \(365\) faiz işletme dönemine karşılık gelir.
Kullanılan Formül
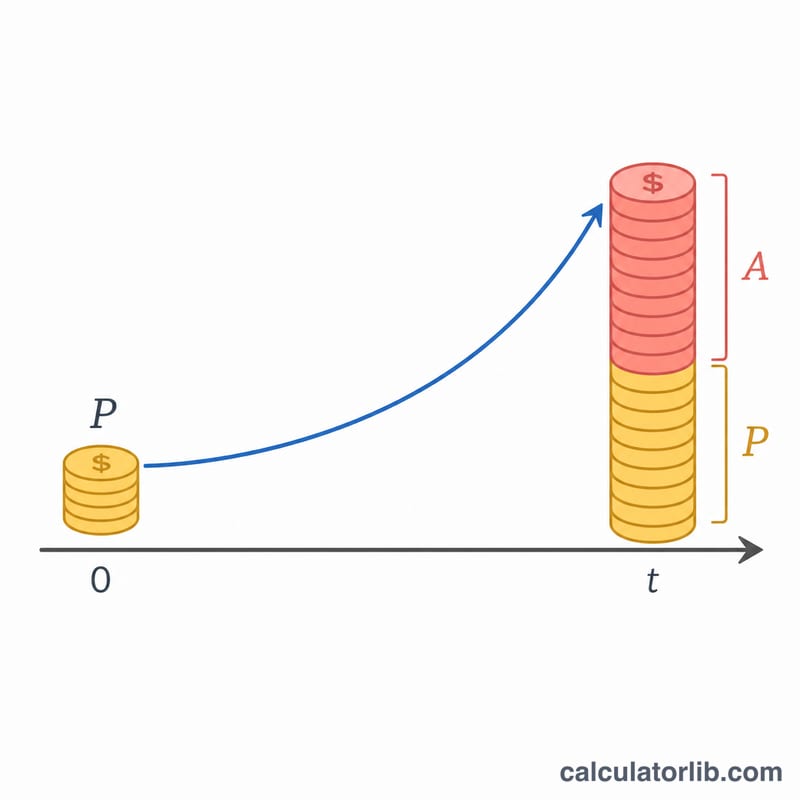
Hesaplama, standart bileşik faiz formülüne dayanır:
$$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$Burada \(P\) anapara, \(r\) yüzde oranın 100'e bölünmüş hali, \(t\) yıl cinsinden vade ve \(n\) yıllık faiz işletme sayısıdır. Toplam faiz ise basitçe \(A - P\) olur. Hesaplayıcının gösterdiği efektif yıllık oran, düz bir ortalama getiridir:
$$\text{Ortalama oran} = \frac{A - P}{P \times t} \times 100$$Faiz üzerine faiz işlediği için bu ortalama, özellikle uzun vadelerde nominal orandan bir miktar yüksek çıkar.
Örnek Hesaplama
100.000 tutarı yıllık %7 faizle 3 yıl vadeli, 3 ayda bir bileşik faiz işleyecek şekilde (\(n = 4\)) yatırdığınızı düşünelim:
$$A = 100{,}000\left(1 + \frac{0.07}{4}\right)^{4 \times 3} = 100{,}000 \times (1.0175)^{12}$$Sonuç \(A \approx 123{,}144\) olur; yani kazanılan faiz \(123{,}144 - 100{,}000 = 23{,}144\). Ortalama yıllık oran ise \(\frac{23{,}144}{100{,}000 \times 3} \times 100 \approx 7.71\%\) — %7'nin üzerinde, çünkü her üç ayda eklenen faiz de kendi başına faiz kazanmaya başlıyor.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-15 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-13 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-15 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-15 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Faizin daha sık işlemesi gerçekten fark yaratır mı? Evet, ama abartılacak kadar değil. Yukarıdaki aynı mevduat yıllık bileşikte yaklaşık 122.504, günlük bileşikte ise yaklaşık 123.367 olarak vade sonuna ulaşır — üç yılda toplam 860 civarında bir fark.
Yıl kesirli girilebilir mi? Evet. Vade alanı ondalık kabul eder; örneğin 9 aylık bir mevduat için 0,75 yazmanız yeterlidir, \(n\,t\) üssü bunu doğrudan işler.
Vergi dahil mi? Hayır. Sonuç brüt faizdir. Pek çok ülkede mevduat faizi vergilendirilir; Türkiye'de de bankalar mevduat faizinden vade ve para birimine göre değişen oranlarda stopaj (gelir vergisi kesintisi) yapar ve bu kesinti kaynağında uygulanır. Dolayısıyla elinize geçecek net tutar burada görünenden düşük olur — güncel stopaj oranınızı faiz tutarından düşerek net getirinizi tahmin edebilirsiniz.