Bu hesaplama aracı ne işe yarar?
Kredi Geri Ödeme Hesaplama Aracı; düzenli taksit tutarınızı, yıllık ödeme sayınızı, ödeyeceğiniz toplam faizi ve herhangi bir kredinin toplam maliyetini tahmin eder. Sıradan araçlardan farklı olarak, faizin nasıl işletildiğini ve ne sıklıkla ödeme yaptığınızı ayrı ayrı seçmenize olanak tanır; ardından bu iki sıklığı matematiksel olarak uzlaştırır; böylece sıklıklar farklı olsa bile sonuç doğru çıkar. Her para birimiyle ve her ülkede çalışır.
Girdiğiniz bilgiler
- Kredi Tutarı – borç aldığınız anapara.
- Kredi Vadesi (yıl) – geri ödemenin ne kadar süreceği.
- Yıllık Faiz Oranı (%) – nominal yıllık oran.
- Faiz İşletim Sıklığı – Günlük, Haftalık, Aylık, Üç Aylık veya Yıllık (faizin ne sıklıkla eklendiği).
- Ödeme Sıklığı – Haftalık, İki Haftada Bir, Aylık, Üç Aylık (ne sıklıkla ödeme yaptığınız).
Formül açıklaması
Hesaplama aracı önce nominal oranı, seçtiğiniz faiz işletim sıklığına göre bir Efektif Yıllık Orana (EYO) dönüştürür:
EYO = (1 + oran / n)n − 1; burada n = yıllık faiz işletim sayısıdır.
Ardından EYO'yu ödeme sıklığınıza (yılda p ödeme) uyan bir orana çevirir:
ödeme oranı i = (1 + EYO)1/p − 1.
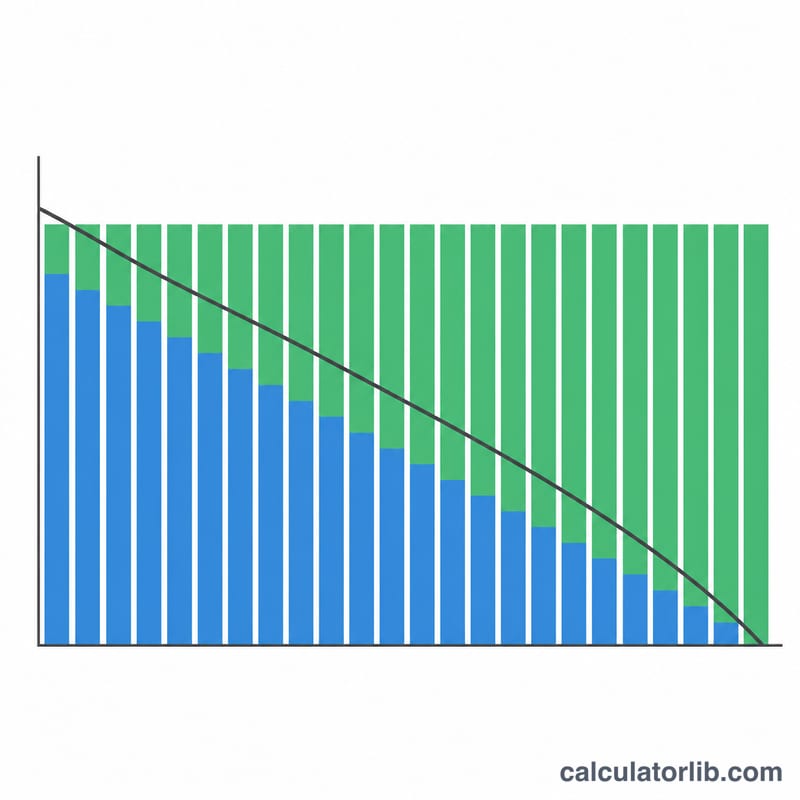
Son olarak, toplam ödeme sayısı (N = yıl × p) üzerinden standart amortismanlı taksit formülünü uygular:
Taksit = P × [ i (1 + i)N ] / [ (1 + i)N − 1 ].
Oran sıfırsa, taksit yalnızca anapara ÷ toplam ödeme sayısıdır. Toplam faiz = (Taksit × N) − Anapara ve toplam maliyet = Taksit × N olur.
Örnek hesaplama
20.000 $ tutarında bir krediyi, %6 faizle, 5 yıl vadeyle, aylık faiz işletilerek ve aylık ödenerek alalım. EYO = (1 + 0,06/12)12 − 1 ≈ %6,168. Aylık ödeme oranı ≈ %0,5, ödeme sayısı N = 60'tır. Taksit yaklaşık 386,66 $ çıkar. 60 ödeme boyunca toplam maliyet yaklaşık 23.200 $, faiz ise yaklaşık 3.200 $ olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Faiz işletim sıklığı ile ödeme sıklığı neden ayrı tutulur? Bankalar faizi, sizin ödeme yaptığınızdan daha sık işletebilir. EYO üzerinden dönüşüm yapmak, bu uyumsuzluğu görmezden gelmek yerine taksitinizin gerçek maliyeti yansıtmasını sağlar.
İki haftada bir ödeme yapmak para kazandırır mı? İki haftada bir ödeme (yılda 26 taksit) maliyeti daha küçük ve daha sık parçalara böler; anapara daha hızlı azaldığı için aylık ödemeye kıyasla toplam faizi bir miktar düşürür.
Bu kesin bir teklif mi? Hayır. Bu yalnızca bir tahmindir. Gerçek krediler masraf, yuvarlama kuralları veya farklı gün sayım yöntemleri içerebilir; bu nedenle rakamları bankanızla teyit edin.