Что считает этот калькулятор
Кредитный калькулятор рассчитывает размер регулярного платежа, количество выплат в год, общую сумму процентов (переплату) и полную стоимость любого займа. В отличие от простых инструментов, здесь можно отдельно задать, как начисляются проценты и как часто вы вносите платежи, после чего калькулятор математически согласует эти два графика — так что результат остаётся точным, даже когда периодичности не совпадают. Подходит для любой валюты и любой страны.
Какие данные нужно ввести
- Сумма кредита — основной долг, который вы берёте в долг.
- Срок кредита (лет) — за какое время вы планируете его погасить.
- Годовая процентная ставка (%) — номинальная годовая ставка.
- Периодичность начисления процентов — ежедневно, еженедельно, ежемесячно, ежеквартально или раз в год (как часто проценты прибавляются к долгу).
- Периодичность платежей — еженедельно, раз в две недели, ежемесячно, ежеквартально (как часто вы вносите платёж).
Как работает формула
Сначала калькулятор переводит номинальную ставку в эффективную годовую ставку (EAR) с учётом выбранной периодичности начисления:
EAR = (1 + ставка / n)n − 1, где n — число начислений в год.
Затем эффективная ставка пересчитывается в ставку, соответствующую вашей периодичности платежей (p платежей в год):
ставка платежа i = (1 + EAR)1/p − 1.
Наконец, применяется стандартная формула аннуитетного платежа на всё число выплат (N = годы × p):
Платёж = P × [ i (1 + i)N ] / [ (1 + i)N − 1 ].
Если ставка равна нулю, платёж — это просто основной долг ÷ число выплат. Переплата по процентам = (Платёж × N) − основной долг, а полная стоимость = Платёж × N.
Разбор на примере
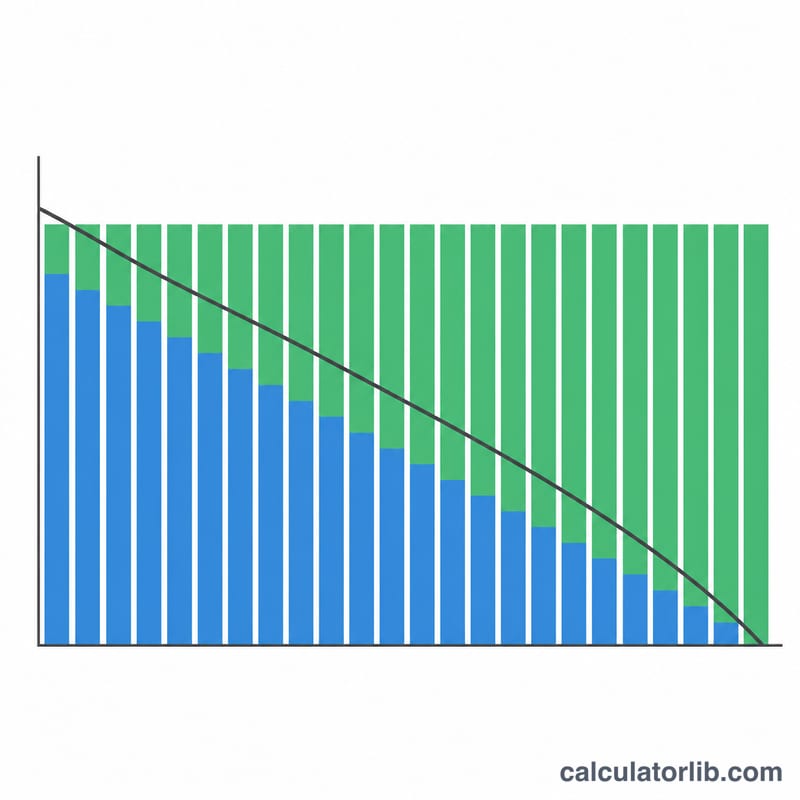
Берём в кредит $20 000 на 5 лет под 6% годовых, проценты начисляются ежемесячно, платежи вносятся ежемесячно. EAR = (1 + 0,06/12)12 − 1 ≈ 6,168%. Месячная ставка платежа ≈ 0,5%, при этом N = 60 платежей. Платёж получается около $386,66 в месяц. За 60 выплат это примерно $23 200 полной стоимости и около $3 200 процентов.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Зачем разделять начисление процентов и периодичность платежей? Кредитор может начислять проценты чаще, чем вы вносите деньги. Пересчёт через эффективную годовую ставку (EAR) гарантирует, что платёж отражает реальную стоимость кредита, а не игнорирует это расхождение.
Экономят ли платежи раз в две недели? Платежи раз в две недели (26 выплат в год) делят сумму на более мелкие и частые части и немного снижают общую переплату по сравнению с ежемесячными, потому что основной долг уменьшается быстрее.
Это точный расчёт от банка? Нет. Это оценка. В реальных кредитах бывают комиссии, особые правила округления или иные методы подсчёта дней, поэтому итоговые цифры уточняйте у кредитора.