ماذا تفعل هذه الحاسبة؟
تساعدك حاسبة سداد القرض على تقدير قيمة القسط الدوري، وعدد الدفعات في السنة، وإجمالي الفائدة التي ستدفعها، والتكلفة الكلية لأي قرض. وما يميّزها عن الأدوات البسيطة أنها تتيح لك اختيار طريقة تركيب الفائدة وعدد مرات السداد بشكل منفصل، ثم توفّق بينهما رياضيًا لتظل النتيجة دقيقة حتى عندما يختلف التردّدان. وهي تصلح لأي عملة وأي دولة.
البيانات التي تُدخلها
- مبلغ القرض – أصل المبلغ الذي تقترضه.
- مدة القرض (بالسنوات) – الفترة التي تستغرقها للسداد.
- معدل الفائدة السنوي (%) – المعدل السنوي الاسمي.
- تردّد التركيب – يومي أو أسبوعي أو شهري أو ربع سنوي أو سنوي (أي عدد المرات التي تُضاف فيها الفائدة).
- تردّد السداد – أسبوعي أو نصف شهري أو شهري أو ربع سنوي (أي عدد المرات التي تسدّد فيها قسطًا).
شرح المعادلة
تحوّل الحاسبة أولًا المعدل الاسمي إلى معدل سنوي فعلي (EAR) بناءً على طريقة التركيب التي اخترتها:
المعدل السنوي الفعلي = (1 + المعدل ÷ n)n − 1، حيث n = عدد مرات التركيب في السنة.
ثم تحوّل المعدل السنوي الفعلي إلى معدل يتوافق مع تردّد السداد (p دفعة في السنة):
معدل الدفعة i = (1 + المعدل السنوي الفعلي)1/p − 1.
وأخيرًا تطبّق معادلة القسط المُطفأ القياسية على إجمالي عدد الدفعات (N = عدد السنوات × p):
القسط = P × [ i (1 + i)N ] ÷ [ (1 + i)N − 1 ].
وإذا كان المعدل صفرًا، فإن القسط ببساطة هو أصل المبلغ ÷ إجمالي عدد الدفعات. وإجمالي الفائدة = (القسط × N) − أصل المبلغ، والتكلفة الكلية = القسط × N.
مثال تطبيقي
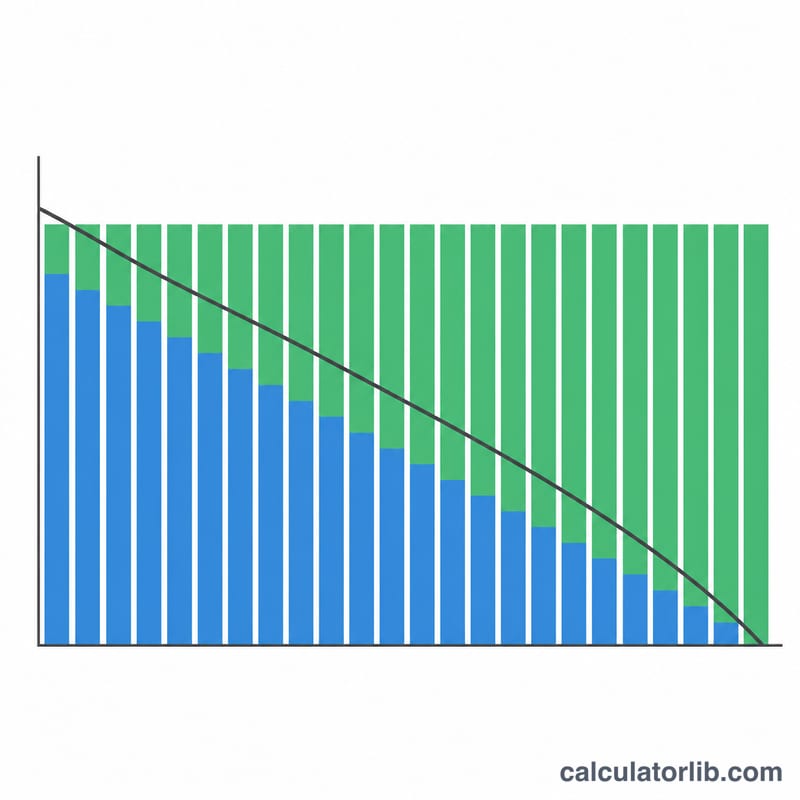
لنفترض أنك اقترضت 20,000 دولار لمدة 5 سنوات بفائدة 6%، تُركَّب شهريًا وتُسدَّد شهريًا. عندئذٍ يكون المعدل السنوي الفعلي = (1 + 0.06 ÷ 12)12 − 1 ≈ 6.168%. ويبلغ معدل القسط الشهري ≈ 0.5% مع N = 60 دفعة. فيصبح القسط نحو 386.66 دولار شهريًا. وعلى مدى 60 دفعة تبلغ التكلفة الكلية حوالي 23,200 دولار، منها نحو 3,200 دولار فوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا نفصل بين تردّد التركيب وتردّد السداد؟ قد يقوم المُقرض بتركيب الفائدة بوتيرة أعلى من وتيرة سدادك. والتحويل عبر المعدل السنوي الفعلي يضمن أن يعكس قسطك التكلفة الحقيقية بدلًا من تجاهل هذا الاختلاف.
هل السداد نصف الشهري يوفّر المال؟ نعم، فالسداد نصف الشهري (26 دفعة في السنة) يقسّم التكلفة إلى أجزاء أصغر وأكثر تكرارًا، ويقلّل إجمالي الفائدة قليلًا مقارنة بالسداد الشهري لأن أصل المبلغ ينخفض بوتيرة أسرع.
هل هذا عرض سعر نهائي؟ لا، إنه مجرد تقدير. فقد تتضمن القروض الفعلية رسومًا أو قواعد تقريب أو طرقًا مختلفة لاحتساب الأيام، لذا تأكّد من الأرقام مع جهة الإقراض.