ماذا تفعل هذه الحاسبة
تقدّر حاسبة سداد القرض الطلابي قيمة ما ستدفعه شهريًا على قرض طلابي بفائدة ثابتة يُسدَّد بالكامل عبر أقساط متساوية. ما عليك سوى إدخال ثلاثة أرقام، لتعرض لك القسط الشهري، وإجمالي المبلغ الذي ستسدّده طوال مدة القرض، وإجمالي تكلفة الفوائد. كما تُنشئ جدول إطفاء (استهلاك) كاملًا شهرًا بشهر، لترى كيف يتوزّع كل قسط بين الفائدة وأصل الدين. وبما أن المبالغ تُدخَل بالدولار ($)، فإن الحاسبة أكثر ملاءمة للمقترضين في الولايات المتحدة، غير أن المعادلة الحسابية نفسها تنطبق على أي قرض تقسيطي بفائدة ثابتة في أي بلد.
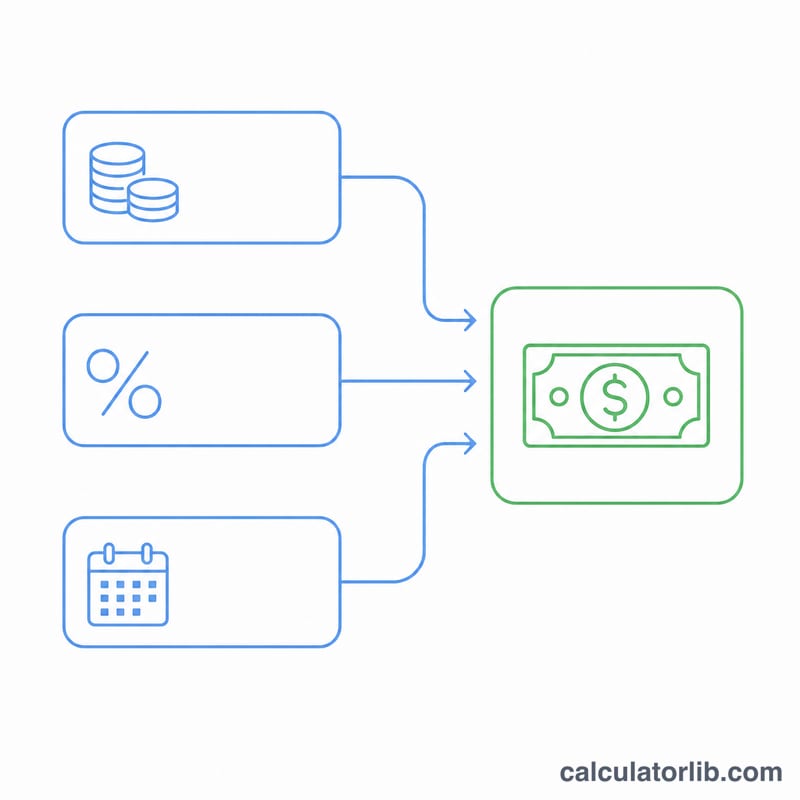
المدخلات الثلاثة
- مبلغ القرض ($): أصل المبلغ الذي اقترضته (أو رصيدك الحالي المتبقّي).
- نسبة الفائدة السنوية (%): معدّل الفائدة الاسمي السنوي، مثال: 5.5.
- مدة القرض (بالسنوات): الفترة التي ستستغرقها في السداد، مثال: 10.
المعادلة الحسابية
تعتمد الحاسبة على المعادلة القياسية لقسط القرض المُطفأ بأقساط متساوية:
$$M = P \cdot \frac{i\,(1+i)^{n}}{(1+i)^{n}-1}$$حيث P هو مبلغ القرض، وi هو معدّل الفائدة الشهري (الفائدة السنوية \(\div 12 \div 100\))، وn هو عدد الأقساط (السنوات \(\times 12\)). أما إجمالي المدفوعات فيساوي \(M \times n\)، وإجمالي الفوائد هو إجمالي المدفوعات مطروحًا منه أصل القرض. وفي جدول الإطفاء، تساوي فائدة كل شهر الرصيد المتبقّي \(\times\, i\)، ويُخصَّص باقي القسط لخفض أصل الدين، فيتناقص الرصيد تدريجيًا حتى يبلغ الصفر.
مثال تطبيقي
لنفترض أنك اقترضت 30,000 دولار بفائدة 5.5% على مدى 10 سنوات:
- معدّل الفائدة الشهري \(i = 5.5 \div 12 \div 100 = 0.0045833\)
- عدد الأقساط \(n = 10 \times 12 = 120\)
- القسط الشهري \(M \approx\) 325.59 دولار
- إجمالي المسدَّد \(\approx\) 39,070 دولار
- إجمالي الفوائد \(\approx\) 9,070 دولار
في الشهر الأول، تبلغ الفائدة نحو 137.50 دولار، ويذهب نحو 188 دولارًا إلى أصل الدين — وتتزايد حصة أصل الدين شهرًا بعد شهر.
أسعار الفائدة على القروض الطلابية الفيدرالية الأمريكية حسب السنة
هذه أسعار ثابتة للقروض المباشرة الفيدرالية الأمريكية الجديدة التي صُرفت لأول مرة بين 1 يوليو و30 يونيو من كل سنة دراسية، كما نشرتها وزارة التعليم الأمريكية (هيئة المساعدات الطلابية الفيدرالية، studentaid.gov). وهي تنطبق فقط على القروض الفيدرالية الأمريكية. القروض الخاصة وقروض الدول الأخرى تُسعَّر بطرق مختلفة. يحتفظ كل قرض بسعر فائدته الثابت طوال مدته.
| السنة الدراسية | القروض المباشرة المدعومة وغير المدعومة (الدراسة الجامعية الأولى) | القروض المباشرة غير المدعومة (الدراسات العليا/المهنية) | قروض PLUS المباشرة (الآباء وطلاب الدراسات العليا/المهنية) |
|---|---|---|---|
| 2018-19 | 5.05% | 6.60% | 7.60% |
| 2019-20 | 4.53% | 6.08% | 7.08% |
| 2020-21 | 2.75% | 4.30% | 5.30% |
| 2021-22 | 3.73% | 5.28% | 6.28% |
| 2022-23 | 4.99% | 6.54% | 7.54% |
| 2023-24 | 5.50% | 7.05% | 8.05% |
| 2024-25 | 6.53% | 8.08% | 9.08% |
المصدر: وزارة التعليم الأمريكية، هيئة المساعدات الطلابية الفيدرالية، "أسعار الفائدة والرسوم" (studentaid.gov). راجع هذا الموقع للاطلاع على أسعار السنة الحالية وعلى أي رسوم إصدار، إذ إن رسوم الإصدار غير مشمولة في الأسعار أعلاه.
شرح مصطلحات القروض الطلابية
- أصل القرض
- المبلغ المقترض الذي لا يزال مستحقاً، دون احتساب الفائدة. يقلّل كل سداد على قرض يُسدَّد بالأقساط هذا المبلغ.
- سعر الفائدة
- النسبة السنوية المئوية المفروضة على الرصيد القائم. وتُحسب الفائدة الشهرية عادةً بقسمة سعر الفائدة السنوي على 12، ثم ضربه في الرصيد.
- المدة
- الفترة الزمنية التي يُسدَّد خلالها القرض، مثل 10 سنوات (120 دفعة شهرية).
- الإطفاء
- سداد القرض عبر أقساط منتظمة ومتساوية تغطي الفائدة المستحقة إضافةً إلى جزء من أصل القرض، بحيث يصل الرصيد إلى صفر في نهاية المدة.
- جدول الإطفاء
- جدول يوضح كل دفعة مقسّمة إلى فائدة وأصل القرض، مع الرصيد المتبقي بعد كل دفعة. تكون الدفعات الأولى في الغالب فائدةً، بينما تكون الدفعات اللاحقة في الغالب أصلاً للقرض.
- سعر ثابت مقابل سعر متغير
- يبقى السعر الثابت كما هو طوال مدة القرض، لذلك تكون الدفعات متوقعة. أما السعر المتغير فقد يتغير وفق مؤشر السوق، فيمكن أن ترتفع الدفعات والتكلفة الإجمالية أو تنخفض. تفترض هذه الحاسبة سعراً ثابتاً.
- الرسملة
- تُضاف الفائدة غير المسددة إلى أصل القرض، فتُحتسب الفائدة المستقبلية على رصيد أكبر. وقد تحدث بعد التأجيل أو الإمهال، حسب نوع القرض وقواعد المقرض.
- القروض المدعومة مقابل غير المدعومة
- في القرض المدعوم (على سبيل المثال، القروض المباشرة المدعومة الأمريكية للطلاب الجامعيين المؤهلين)، تدفع الحكومة الفائدة أثناء دراسة المقترض بدوام كامل على الأقل بنصف الوقت وخلال فترات تأجيل معينة. أما في القرض غير المدعوم، فتتراكم الفائدة منذ تاريخ الصرف وتكون مسؤولية المقترض.
- فترة السماح
- فترة محددة بعد ترك الدراسة أو انخفاض التسجيل إلى أقل من نصف الوقت، قبل أن يبدأ السداد. وبالنسبة للقروض المباشرة المدعومة وغير المدعومة الأمريكية، تبلغ هذه الفترة ستة أشهر. تختلف الشروط حسب الدولة والمقرض، وقد تستمر الفائدة في التراكم على القروض غير المدعومة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يذهب جزء كبير من الأقساط المبكّرة إلى الفوائد؟ تُحتسب الفائدة على الرصيد المتبقّي، وهو يكون في أعلى مستوياته في البداية. ومع تناقص الرصيد، يتقلّص نصيب الفائدة ويذهب جزء أكبر من كل قسط ثابت لسداد أصل الدين.
كيف أخفّض إجمالي الفوائد؟ اختيار مدة سداد أقصر يرفع القسط الشهري لكنه يقلّل إجمالي الفوائد بشكل كبير. كما أن دفع مبالغ إضافية على أصل الدين يخفّض الرصيد أسرع مما يُظهره الجدول.
هل تشمل الحاسبة الرسوم أو الفائدة المتغيّرة؟ لا. فهي تفترض فائدة ثابتة واحدة دون رسوم إصدار أو غرامات تأخير أو تغيّرات في المعدّل، لذا اعتبر النتيجة تقديرًا مبدئيًا واضحًا للاسترشاد به.