حاسبة جدول سداد القرض

حاسبة جدول سداد القرض

رائد AI Skill PRO

أدخل الحساب

صيغة رياضية

A=Rnd(P·i(1+i)n(1+i)n−1)where{P=Loan amount×Unitf=Payments per yearik={Initial rate (%)100f,k≤f·Initial yearsRate thereafter (%)100f,otherwiseN=f(12Term (yrs)+Extra months)12n=N−f·Grace periodGrace unitRnd=Rounding of fractions\begin{gathered} A = \mathrm{Rnd}\!\left(P\cdot\frac{i\,(1+i)^{n}}{(1+i)^{n}-1}\right) \\[1.5em] \text{where}\quad \left\{ \begin{aligned} P &= \text{Loan amount} \times \text{Unit} \\ f &= \text{Payments per year} \\ i_k &= \begin{cases} \dfrac{\text{Initial rate (\%)}}{100\,f}, & k \le f\cdot\text{Initial years} \\[0.5em] \dfrac{\text{Rate thereafter (\%)}}{100\,f}, & \text{otherwise} \end{cases} \\ N &= \dfrac{f\left(12\,\text{Term (yrs)}+\text{Extra months}\right)}{12} \\ n &= N - \dfrac{f\cdot\text{Grace period}}{\text{Grace unit}} \\ \mathrm{Rnd} &= \text{Rounding of fractions} \end{aligned} \right. \end{gathered}
إحصاءات الاستخدام

اعلان

نتائج

القسط لكل فترة
ر.س.‏٩٢٠
عدد الدفعات: 120
مبلغ القرض ر.س.‏١٠٠٬٠٠٠
القسط الأول ر.س.‏٩٢٠
القسط الأخير ر.س.‏٩٧١٫٠٦
إجمالي المبلغ المسدَّد ر.س.‏١١١٬٨٠٨٫٠٦
إجمالي الفائدة المدفوعة ر.س.‏١١٬٨٠٨٫٠٦
# القسط الفائدة أصل الدين الرصيد
1 ٩٢٠ ١٦٦٫٦٧ ٧٥٣٫٣٣ ٩٩٬٢٤٦٫٦٧
2 ٩٢٠ ١٦٥٫٤١ ٧٥٤٫٥٩ ٩٨٬٤٩٢٫٠٨
3 ٩٢٠ ١٦٤٫١٥ ٧٥٥٫٨٥ ٩٧٬٧٣٦٫٢٣
4 ٩٢٠ ١٦٢٫٨٩ ٧٥٧٫١١ ٩٦٬٩٧٩٫١٢
5 ٩٢٠ ١٦١٫٦٣ ٧٥٨٫٣٧ ٩٦٬٢٢٠٫٧٦
6 ٩٢٠ ١٦٠٫٣٧ ٧٥٩٫٦٣ ٩٥٬٤٦١٫١٢
7 ٩٢٠ ١٥٩٫١ ٧٦٠٫٩ ٩٤٬٧٠٠٫٢٣
8 ٩٢٠ ١٥٧٫٨٣ ٧٦٢٫١٧ ٩٣٬٩٣٨٫٠٦
9 ٩٢٠ ١٥٦٫٥٦ ٧٦٣٫٤٤ ٩٣٬١٧٤٫٦٢
10 ٩٢٠ ١٥٥٫٢٩ ٧٦٤٫٧١ ٩٢٬٤٠٩٫٩١
11 ٩٢٠ ١٥٤٫٠٢ ٧٦٥٫٩٨ ٩١٬٦٤٣٫٩٣
12 ٩٢٠ ١٥٢٫٧٤ ٧٦٧٫٢٦ ٩٠٬٨٧٦٫٦٧
13 ٩٢٠ ١٥١٫٤٦ ٧٦٨٫٥٤ ٩٠٬١٠٨٫١٣
14 ٩٢٠ ١٥٠٫١٨ ٧٦٩٫٨٢ ٨٩٬٣٣٨٫٣١
15 ٩٢٠ ١٤٨٫٩ ٧٧١٫١ ٨٨٬٥٦٧٫٢١
16 ٩٢٠ ١٤٧٫٦١ ٧٧٢٫٣٩ ٨٧٬٧٩٤٫٨٢
17 ٩٢٠ ١٤٦٫٣٢ ٧٧٣٫٦٨ ٨٧٬٠٢١٫١٥
18 ٩٢٠ ١٤٥٫٠٤ ٧٧٤٫٩٦ ٨٦٬٢٤٦٫١٨
19 ٩٢٠ ١٤٣٫٧٤ ٧٧٦٫٢٦ ٨٥٬٤٦٩٫٩٣
20 ٩٢٠ ١٤٢٫٤٥ ٧٧٧٫٥٥ ٨٤٬٦٩٢٫٣٨
21 ٩٢٠ ١٤١٫١٥ ٧٧٨٫٨٥ ٨٣٬٩١٣٫٥٣
22 ٩٢٠ ١٣٩٫٨٦ ٧٨٠٫١٤ ٨٣٬١٣٣٫٣٩
23 ٩٢٠ ١٣٨٫٥٦ ٧٨١٫٤٤ ٨٢٬٣٥١٫٩٤
24 ٩٢٠ ١٣٧٫٢٥ ٧٨٢٫٧٥ ٨١٬٥٦٩٫١٩
25 ٩٢٠ ١٣٥٫٩٥ ٧٨٤٫٠٥ ٨٠٬٧٨٥٫١٤
26 ٩٢٠ ١٣٤٫٦٤ ٧٨٥٫٣٦ ٧٩٬٩٩٩٫٧٨
27 ٩٢٠ ١٣٣٫٣٣ ٧٨٦٫٦٧ ٧٩٬٢١٣٫١٢
28 ٩٢٠ ١٣٢٫٠٢ ٧٨٧٫٩٨ ٧٨٬٤٢٥٫١٤
29 ٩٢٠ ١٣٠٫٧١ ٧٨٩٫٢٩ ٧٧٬٦٣٥٫٨٥
30 ٩٢٠ ١٢٩٫٣٩ ٧٩٠٫٦١ ٧٦٬٨٤٥٫٢٤
31 ٩٢٠ ١٢٨٫٠٨ ٧٩١٫٩٢ ٧٦٬٠٥٣٫٣٢
32 ٩٢٠ ١٢٦٫٧٦ ٧٩٣٫٢٤ ٧٥٬٢٦٠٫٠٧
33 ٩٢٠ ١٢٥٫٤٣ ٧٩٤٫٥٧ ٧٤٬٤٦٥٫٥١
34 ٩٢٠ ١٢٤٫١١ ٧٩٥٫٨٩ ٧٣٬٦٦٩٫٦١
35 ٩٢٠ ١٢٢٫٧٨ ٧٩٧٫٢٢ ٧٢٬٨٧٢٫٤
36 ٩٢٠ ١٢١٫٤٥ ٧٩٨٫٥٥ ٧٢٬٠٧٣٫٨٥
37 ٩٢٠ ١٢٠٫١٢ ٧٩٩٫٨٨ ٧١٬٢٧٣٫٩٧
38 ٩٢٠ ١١٨٫٧٩ ٨٠١٫٢١ ٧٠٬٤٧٢٫٧٦
39 ٩٢٠ ١١٧٫٤٥ ٨٠٢٫٥٥ ٦٩٬٦٧٠٫٢٢
40 ٩٢٠ ١١٦٫١٢ ٨٠٣٫٨٨ ٦٨٬٨٦٦٫٣٤
41 ٩٢٠ ١١٤٫٧٨ ٨٠٥٫٢٢ ٦٨٬٠٦١٫١١
42 ٩٢٠ ١١٣٫٤٤ ٨٠٦٫٥٦ ٦٧٬٢٥٤٫٥٥
43 ٩٢٠ ١١٢٫٠٩ ٨٠٧٫٩١ ٦٦٬٤٤٦٫٦٤
44 ٩٢٠ ١١٠٫٧٤ ٨٠٩٫٢٦ ٦٥٬٦٣٧٫٣٨
45 ٩٢٠ ١٠٩٫٤ ٨١٠٫٦ ٦٤٬٨٢٦٫٧٨
46 ٩٢٠ ١٠٨٫٠٤ ٨١١٫٩٦ ٦٤٬٠١٤٫٨٢
47 ٩٢٠ ١٠٦٫٦٩ ٨١٣٫٣١ ٦٣٬٢٠١٫٥٢
48 ٩٢٠ ١٠٥٫٣٤ ٨١٤٫٦٦ ٦٢٬٣٨٦٫٨٥
49 ٩٢٠ ١٠٣٫٩٨ ٨١٦٫٠٢ ٦١٬٥٧٠٫٨٣
50 ٩٢٠ ١٠٢٫٦٢ ٨١٧٫٣٨ ٦٠٬٧٥٣٫٤٥
51 ٩٢٠ ١٠١٫٢٦ ٨١٨٫٧٤ ٥٩٬٩٣٤٫٧
52 ٩٢٠ ٩٩٫٨٩ ٨٢٠٫١١ ٥٩٬١١٤٫٥٩
53 ٩٢٠ ٩٨٫٥٢ ٨٢١٫٤٨ ٥٨٬٢٩٣٫١٢
54 ٩٢٠ ٩٧٫١٦ ٨٢٢٫٨٤ ٥٧٬٤٧٠٫٢٧
55 ٩٢٠ ٩٥٫٧٨ ٨٢٤٫٢٢ ٥٦٬٦٤٦٫٠٦
56 ٩٢٠ ٩٤٫٤١ ٨٢٥٫٥٩ ٥٥٬٨٢٠٫٤٧
57 ٩٢٠ ٩٣٫٠٣ ٨٢٦٫٩٧ ٥٤٬٩٩٣٫٥
58 ٩٢٠ ٩١٫٦٦ ٨٢٨٫٣٤ ٥٤٬١٦٥٫١٦
59 ٩٢٠ ٩٠٫٢٨ ٨٢٩٫٧٢ ٥٣٬٣٣٥٫٤٣
60 ٩٢٠ ٨٨٫٨٩ ٨٣١٫١١ ٥٢٬٥٠٤٫٣٣
61 ٩٤٣ ١٣١٫٢٦ ٨١١٫٧٤ ٥١٬٦٩٢٫٥٩
62 ٩٤٣ ١٢٩٫٢٣ ٨١٣٫٧٧ ٥٠٬٨٧٨٫٨٢
63 ٩٤٣ ١٢٧٫٢ ٨١٥٫٨ ٥٠٬٠٦٣٫٠١
64 ٩٤٣ ١٢٥٫١٦ ٨١٧٫٨٤ ٤٩٬٢٤٥٫١٧
65 ٩٤٣ ١٢٣٫١١ ٨١٩٫٨٩ ٤٨٬٤٢٥٫٢٨
66 ٩٤٣ ١٢١٫٠٦ ٨٢١٫٩٤ ٤٧٬٦٠٣٫٣٥
67 ٩٤٣ ١١٩٫٠١ ٨٢٣٫٩٩ ٤٦٬٧٧٩٫٣٦
68 ٩٤٣ ١١٦٫٩٥ ٨٢٦٫٠٥ ٤٥٬٩٥٣٫٣
69 ٩٤٣ ١١٤٫٨٨ ٨٢٨٫١٢ ٤٥٬١٢٥٫١٩
70 ٩٤٣ ١١٢٫٨١ ٨٣٠٫١٩ ٤٤٬٢٩٥
71 ٩٤٣ ١١٠٫٧٤ ٨٣٢٫٢٦ ٤٣٬٤٦٢٫٧٤
72 ٩٤٣ ١٠٨٫٦٦ ٨٣٤٫٣٤ ٤٢٬٦٢٨٫٤
73 ٩٤٣ ١٠٦٫٥٧ ٨٣٦٫٤٣ ٤١٬٧٩١٫٩٧
74 ٩٤٣ ١٠٤٫٤٨ ٨٣٨٫٥٢ ٤٠٬٩٥٣٫٤٥
75 ٩٤٣ ١٠٢٫٣٨ ٨٤٠٫٦٢ ٤٠٬١١٢٫٨٣
76 ٩٤٣ ١٠٠٫٢٨ ٨٤٢٫٧٢ ٣٩٬٢٧٠٫١١
77 ٩٤٣ ٩٨٫١٨ ٨٤٤٫٨٢ ٣٨٬٤٢٥٫٢٩
78 ٩٤٣ ٩٦٫٠٦ ٨٤٦٫٩٤ ٣٧٬٥٧٨٫٣٥
79 ٩٤٣ ٩٣٫٩٥ ٨٤٩٫٠٥ ٣٦٬٧٢٩٫٣
80 ٩٤٣ ٩١٫٨٢ ٨٥١٫١٨ ٣٥٬٨٧٨٫١٢
81 ٩٤٣ ٨٩٫٧ ٨٥٣٫٣ ٣٥٬٠٢٤٫٨٢
82 ٩٤٣ ٨٧٫٥٦ ٨٥٥٫٤٤ ٣٤٬١٦٩٫٣٨
83 ٩٤٣ ٨٥٫٤٢ ٨٥٧٫٥٨ ٣٣٬٣١١٫٨
84 ٩٤٣ ٨٣٫٢٨ ٨٥٩٫٧٢ ٣٢٬٤٥٢٫٠٨
85 ٩٤٣ ٨١٫١٣ ٨٦١٫٨٧ ٣١٬٥٩٠٫٢١
86 ٩٤٣ ٧٨٫٩٨ ٨٦٤٫٠٢ ٣٠٬٧٢٦٫١٩
87 ٩٤٣ ٧٦٫٨٢ ٨٦٦٫١٨ ٢٩٬٨٦٠
88 ٩٤٣ ٧٤٫٦٥ ٨٦٨٫٣٥ ٢٨٬٩٩١٫٦٥
89 ٩٤٣ ٧٢٫٤٨ ٨٧٠٫٥٢ ٢٨٬١٢١٫١٣
90 ٩٤٣ ٧٠٫٣ ٨٧٢٫٧ ٢٧٬٢٤٨٫٤٣
91 ٩٤٣ ٦٨٫١٢ ٨٧٤٫٨٨ ٢٦٬٣٧٣٫٥٥
92 ٩٤٣ ٦٥٫٩٣ ٨٧٧٫٠٧ ٢٥٬٤٩٦٫٤٩
93 ٩٤٣ ٦٣٫٧٤ ٨٧٩٫٢٦ ٢٤٬٦١٧٫٢٣
94 ٩٤٣ ٦١٫٥٤ ٨٨١٫٤٦ ٢٣٬٧٣٥٫٧٧
95 ٩٤٣ ٥٩٫٣٤ ٨٨٣٫٦٦ ٢٢٬٨٥٢٫١١
96 ٩٤٣ ٥٧٫١٣ ٨٨٥٫٨٧ ٢١٬٩٦٦٫٢٤
97 ٩٤٣ ٥٤٫٩٢ ٨٨٨٫٠٨ ٢١٬٠٧٨٫١٦
98 ٩٤٣ ٥٢٫٧ ٨٩٠٫٣ ٢٠٬١٨٧٫٨٥
99 ٩٤٣ ٥٠٫٤٧ ٨٩٢٫٥٣ ١٩٬٢٩٥٫٣٢
100 ٩٤٣ ٤٨٫٢٤ ٨٩٤٫٧٦ ١٨٬٤٠٠٫٥٦
101 ٩٤٣ ٤٦ ٨٩٧ ١٧٬٥٠٣٫٥٦
102 ٩٤٣ ٤٣٫٧٦ ٨٩٩٫٢٤ ١٦٬٦٠٤٫٣٢
103 ٩٤٣ ٤١٫٥١ ٩٠١٫٤٩ ١٥٬٧٠٢٫٨٣
104 ٩٤٣ ٣٩٫٢٦ ٩٠٣٫٧٤ ١٤٬٧٩٩٫٠٩
105 ٩٤٣ ٣٧ ٩٠٦ ١٣٬٨٩٣٫٠٩
106 ٩٤٣ ٣٤٫٧٣ ٩٠٨٫٢٧ ١٢٬٩٨٤٫٨٢
107 ٩٤٣ ٣٢٫٤٦ ٩١٠٫٥٤ ١٢٬٠٧٤٫٢٨
108 ٩٤٣ ٣٠٫١٩ ٩١٢٫٨١ ١١٬١٦١٫٤٧
109 ٩٤٣ ٢٧٫٩ ٩١٥٫١ ١٠٬٢٤٦٫٣٧
110 ٩٤٣ ٢٥٫٦٢ ٩١٧٫٣٨ ٩٬٣٢٨٫٩٩
111 ٩٤٣ ٢٣٫٣٢ ٩١٩٫٦٨ ٨٬٤٠٩٫٣١
112 ٩٤٣ ٢١٫٠٢ ٩٢١٫٩٨ ٧٬٤٨٧٫٣٣
113 ٩٤٣ ١٨٫٧٢ ٩٢٤٫٢٨ ٦٬٥٦٣٫٠٥
114 ٩٤٣ ١٦٫٤١ ٩٢٦٫٥٩ ٥٬٦٣٦٫٤٦
115 ٩٤٣ ١٤٫٠٩ ٩٢٨٫٩١ ٤٬٧٠٧٫٥٥
116 ٩٤٣ ١١٫٧٧ ٩٣١٫٢٣ ٣٬٧٧٦٫٣٢
117 ٩٤٣ ٩٫٤٤ ٩٣٣٫٥٦ ٢٬٨٤٢٫٧٦
118 ٩٤٣ ٧٫١١ ٩٣٥٫٨٩ ١٬٩٠٦٫٨٧
119 ٩٤٣ ٤٫٧٧ ٩٣٨٫٢٣ ٩٦٨٫٦٣
120 ٩٧١٫٠٦ ٢٫٤٢ ٩٦٨٫٦٣ ٠

الإبلاغ عن خطأ في هذه الصفحة

ماذا تفعل هذه الحاسبة

تحسب حاسبة جدول سداد القرض قيمة قسطك الدوري، وتُنشئ جدول إطفاء متكاملاً يوضّح لكل قسط الجزء المخصّص للفائدة، والجزء المخصّص لأصل الدين، والرصيد المتبقي بعد كل دفعة. وهي تدعم طريقتين شائعتين للسداد، بالإضافة إلى إمكانية تغيير معدل الفائدة في منتصف مدة القرض، وفترة سماح (تأجيل) في البداية تُدفع خلالها الفائدة فقط. الحسابات المستخدمة هي معادلات الإطفاء القياسية، وتنطبق على أي عملة.

طريقة الاستخدام

أدخل مبلغ القرض (اختر وحدات العملة العادية أو وحدة «العشرة آلاف / مان-ين»)، ثم حدّد طريقة السداد ودورية الدفع وقاعدة التقريب، وبعدها أدخل معدل الفائدة ومدة القرض. إذا كان القرض بفائدة ثابتة، فاجعل «المعدل بعد ذلك» مساوياً للمعدل الأولي. اترك خانة سنة البداية فارغة إذا كنت تريد أرقام الفترات فقط بدلاً من التواريخ التقويمية.

شرح المعادلة

في طريقة القسط الثابت، تستخدم كل مرحلة ذات معدل ثابت المعادلة $$A = \frac{B \cdot i}{1 - (1 + i)^{-n}}$$ حيث \(B\) هو الرصيد الحالي، و\(i\) هو معدل الفائدة لكل فترة (المعدل السنوي / 100 / عدد الدفعات في السنة)، و\(n\) هو عدد الأقساط المتبقية. في كل فترة تساوي الفائدة \(B \cdot i\)، ويُخصَّص الباقي لخفض أصل الدين. أما في طريقة أصل الدين الثابت، فيبقى الجزء المخصّص لأصل الدين ثابتاً عند \(P/n\) بينما تتناقص الفائدة، ومن ثمّ ينخفض إجمالي القسط مع مرور الوقت. تُعدَّل الدفعة الأخيرة لتسوية أي فروقات ناتجة عن التقريب بحيث يصل الرصيد إلى الصفر بالضبط.
اعلان
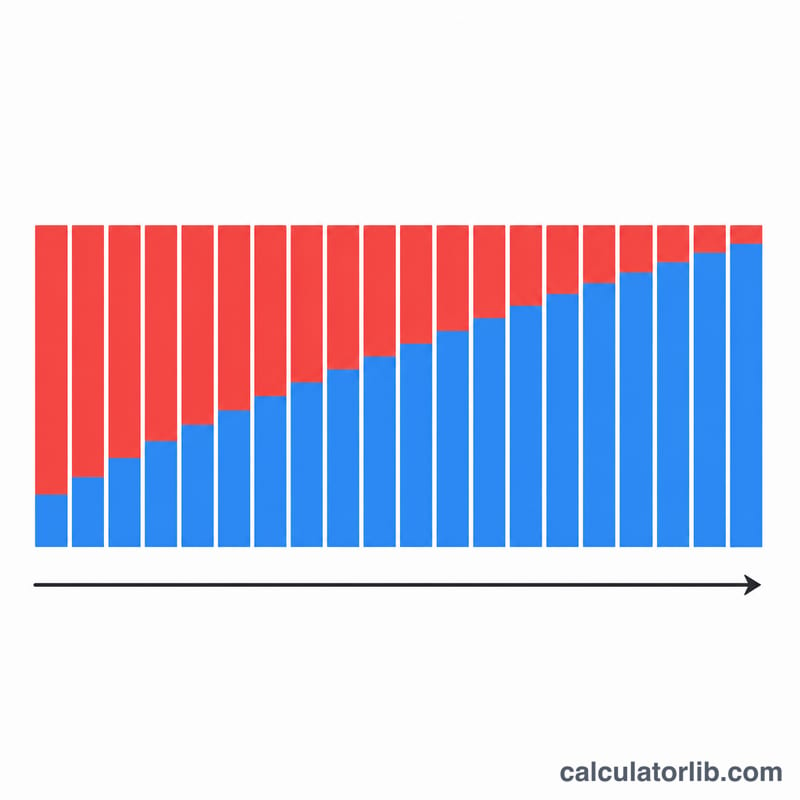
رسم بياني شريطي مكدّس يُظهر تقسيم الأقساط المتساوية إلى فائدة متناقصة وأصل دين متزايد بمرور الوقت
تبقي الأقساط المتساوية كل دفعة ثابتة، بينما تنخفض الفوائد ويرتفع سداد أصل الدين.

مثال تطبيقي

لنفترض أنك اقترضت 10,000,000 بفائدة ثابتة قدرها 2% على مدى 10 سنوات بأقساط شهرية. معدل الفترة \(i = 0.02/12 = 0.00166667\) وعدد الأقساط \(N = 120\). يكون القسط $$A = \frac{10{,}000{,}000 \times 0.00166667}{1 - 1.00166667^{-120}} \approx 92{,}013$$ شهرياً. ويبلغ إجمالي المبلغ المسدَّد نحو 11,041,560، أي أن إجمالي الفائدة يقارب 1,041,560.
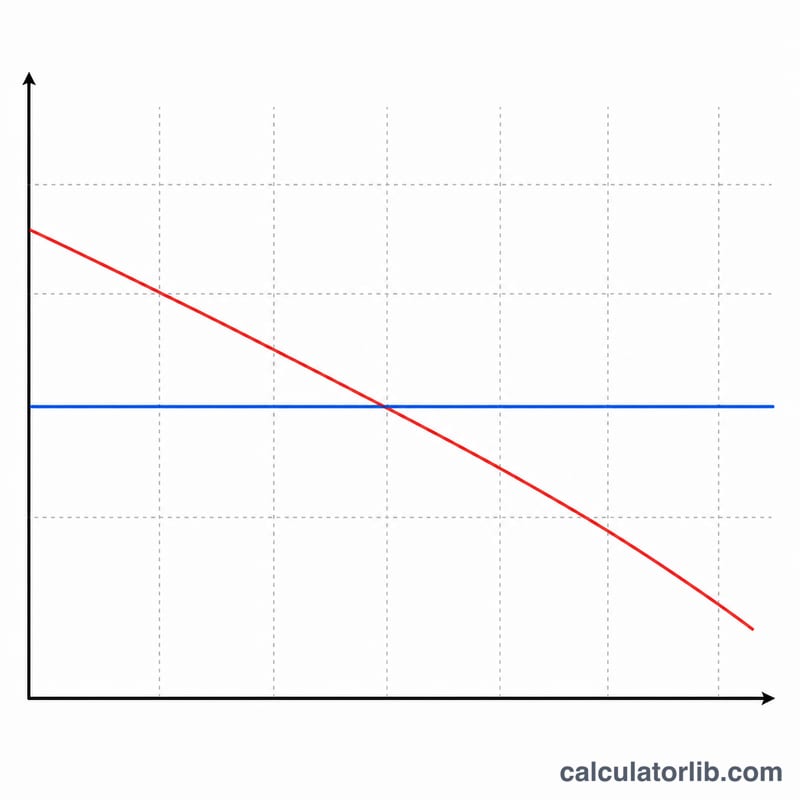
رسم بياني خطي يقارن الأقساط المتساوية الثابتة بأقساط أصل الدين المتساوية المتناقصة
تبقى الأقساط المتساوية ثابتة، أما أقساط أصل الدين المتساوية فتبدأ أعلى ثم تنخفض خلال المدة.

أسعار الفائدة الرئيسية للبنوك المركزية

أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.

البنك المركزي السعودي · المملكة العربية السعودية
4.50‎%‎
بتاريخ
2026-10-29
التغير خلال سنة
0 نقطة مئوية

آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25‎%‎ إلى 4.50‎%‎.

البنك المركزي السعودي
البنك المركزيسعر الفائدة الرئيسيبتاريخالتغير خلال سنة
البنك المركزي البرازيلي · البرازيل13.75‎%‎2026-11-16−1.25 نقطة مئوية
بنك المكسيك · المكسيك6.25‎%‎2026-11-10−1.00 نقطة مئوية
الاحتياطي الفيدرالي · الولايات المتحدة3.75–4.00‎%‎2026-11-130 نقطة مئوية
البنك المركزي الأوروبي2.50‎%‎2026-11-16+0.50 نقطة مئوية
البنك المركزي السويدي · السويد2.00‎%‎2026-11-16+0.25 نقطة مئوية
البنك المركزي السعودي · المملكة العربية السعودية4.50‎%‎2026-10-290 نقطة مئوية
بنك الاحتياطي الأسترالي · أستراليا4.60‎%‎2026-10-31+1.00 نقطة مئوية
البنك المركزي لجمهورية تركيا · تركيا36.00‎%‎2026-11-06−3.50 نقطة مئوية
بنك روسيا · روسيا14.00‎%‎2026-11-10−2.50 نقطة مئوية
بنك الشعب الصيني · الصين3.00‎%‎2026-11-100 نقطة مئوية
بنك كندا · كندا2.50‎%‎2026-11-13+0.25 نقطة مئوية
بنك الاحتياطي الهندي · الهند5.50‎%‎2026-10-190 نقطة مئوية
بنك إنجلترا · المملكة المتحدة4.00‎%‎2026-11-160 نقطة مئوية
بنك اليابان · اليابان1.25‎%‎2026-11-10+0.75 نقطة مئوية
بنك كوريا · كوريا الجنوبية3.00‎%‎2026-11-02+0.50 نقطة مئوية

أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث

المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0

التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.

تفاصيل المصدر والمنهجية

أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل

الأسئلة الشائعة

لماذا تختلف قيمة القسط الأخير؟ ينتج عن تقريب كل قسط فارق بسيط يتراكم، فتمتصّه الدفعة الأخيرة كي يصل الرصيد إلى الصفر.

ما هي فترة السماح؟ خلال فترة السماح تدفع الفائدة فقط؛ ثم يبدأ سداد أصل الدين بعد ذلك ويُوزَّع (يُطفأ) على الأقساط المتبقية.

هل النتائج دقيقة بالنسبة لبنكي؟ النتائج لأغراض استرشادية فقط. تختلف البنوك في قواعد التقريب وطرق احتساب الأيام، لذا قد يختلف جدول السداد الفعلي اختلافاً طفيفاً.


آخر تحديث:

الأكثر شيوعًا في مالية

عرض جميع حاسبات مالية