Bu hesaplama aracı ne işe yarar?
Kredi Ödeme Planı Hesaplama Aracı dönemsel taksit tutarınızı bulur ve her ödeme için faiz tutarını, anapara tutarını ve kalan bakiyeyi gösteren eksiksiz bir amortisman tablosu oluşturur. Sık kullanılan iki geri ödeme yöntemini, kredi süresinin ortasında devreye giren isteğe bağlı faiz değişikliklerini ve yalnızca faizin ödendiği bir başlangıç ödemesiz (erteleme) dönemini destekler. Hesaplamanın temelindeki matematik standart amortismandır ve her para birimi için geçerlidir.
Nasıl kullanılır?
Kredi tutarını girin (düz para birimi cinsinden veya x10.000 "man-yen" birimini seçebilirsiniz), geri ödeme yöntemini, sıklığını ve yuvarlama kuralını belirleyin, ardından faiz oranını ve vadeyi girin. Sabit faizli bir kredi için "sonraki faiz oranı" değerini başlangıç oranıyla aynı yapın. Takvim tarihleri yerine yalnızca dönem numaralarını görmek istiyorsanız başlangıç yılını boş bırakın.
Formülün açıklaması
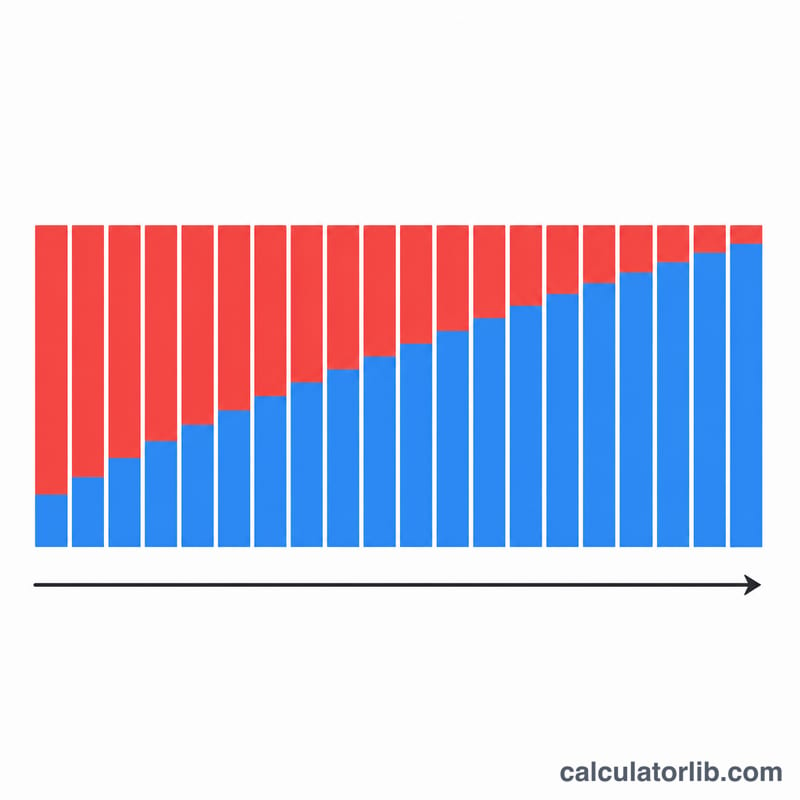
Eşit taksitli ödeme yönteminde, sabit faizli her aşamada $$A = \frac{B \cdot i}{1 - (1 + i)^{-n}}$$ formülü kullanılır; burada \(B\) güncel bakiye, \(i\) dönem başına faiz oranı (yıllık oran / 100 / yıldaki ödeme sayısı) ve \(n\) kalan ödeme sayısıdır. Her dönemde faiz \(B \cdot i\) kadardır, geri kalan kısım ise anaparayı azaltır. Eşit anapara yönteminde, anapara payı \(P/n\) değerinde sabit kalırken faiz azalır; böylece toplam ödemeler zamanla düşer. Bakiyenin tam olarak sıfırda kapanması için son ödeme, yuvarlamadan kaynaklanan bakiyeyi temizleyecek şekilde ayarlanır.
Örnek hesaplama
10.000.000 tutarında bir krediyi %2 sabit faizle, 10 yıl vadeyle ve aylık ödemeyle alalım. Dönem başına faiz \(i = 0{,}02/12 = 0{,}00166667\) ve \(N = 120\) olur. Taksit $$A = 10.000.000 \times \frac{0{,}00166667}{1 - 1{,}00166667^{-120}} \approx \text{ayda } 92.013.$$ Toplam geri ödeme yaklaşık 11.041.560 olur; yani toplam faiz kabaca 1.041.560'tır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Son ödeme neden farklı çıkıyor? Her ödemenin yuvarlanması küçük bir bakiye bırakır; son ödeme bu farkı içine alarak bakiyeyi sıfıra indirir.
Ödemesiz dönem nedir? Ödemesiz dönem boyunca yalnızca faiz ödersiniz; anapara geri ödemesi bu dönemin ardından başlar ve kalan ödemelere yayılarak amortize edilir.
Sonuçlar bankam için doğru mu? Sonuçlar yalnızca bilgilendirme amaçlıdır. Bankalar yuvarlama ve gün sayımı yöntemlerinde farklılık gösterir; bu nedenle gerçek ödeme planınız küçük farklılıklar gösterebilir.