Bu Hesaplayıcı Ne İşe Yarar?
Öğrenci Kredisi Geri Ödeme Hesaplayıcı, sabit faizli ve tamamen amortismana tabi bir öğrenci kredisi için her ay ne kadar ödeyeceğinizi tahmin eder. Üç değeri girmeniz yeterli: aylık taksitinizi, kredi vadesi boyunca toplam ne kadar geri ödeyeceğinizi ve toplam faiz maliyetini anında gösterir. Ayrıca ay ay ayrıntılı bir amortisman tablosu oluşturur; böylece her ödemenin ne kadarının faize, ne kadarının anaparaya gittiğini net olarak görebilirsiniz. Tutarların dolar ($) cinsinden olması, aracı özellikle ABD'deki kredi sahipleri için anlamlı kılar; ancak hesaplama mantığı, sabit faizli her türlü taksitli kredi için geçerlidir (Türkiye'deki KYK veya banka eğitim kredileri için de aynı matematik kullanılabilir; yalnızca para birimini dikkate alarak değerlendirin).
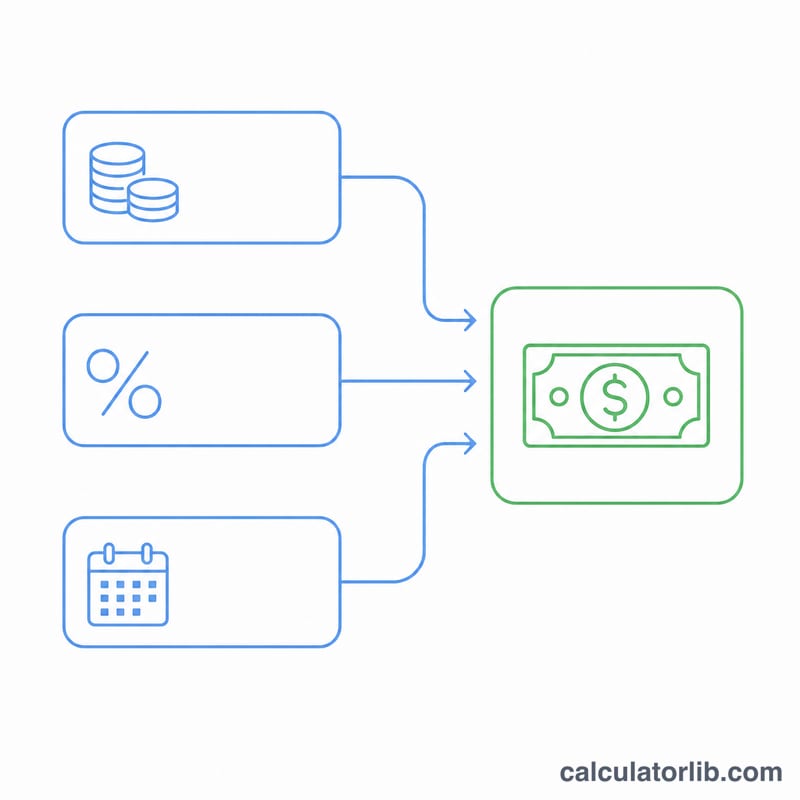
Üç Girdi
- Kredi Tutarı ($): borç aldığınız anapara (ya da güncel kalan bakiyeniz).
- Yıllık Faiz Oranı (%): nominal yıllık faiz oranınız, örneğin 5,5.
- Kredi Vadesi (yıl): krediyi kaç yılda geri ödeyeceğiniz, örneğin 10.
Formül
Hesaplayıcı, standart amortismanlı kredi taksit formülünü kullanır:
$$M = P \cdot \frac{i\,(1+i)^{n}}{(1+i)^{n}-1}$$Burada P kredi tutarı, i aylık faiz oranı (yıllık oran ÷ 12 ÷ 100) ve n toplam ödeme sayısıdır (yıl × 12). Toplam ödeme \(M \times n\) ile bulunur; toplam faiz ise toplam ödemeden anaparanın çıkarılmasıyla elde edilir. Tabloda her ayın faizi, kalan bakiye \(\times\,i\)'ye eşittir; ödemenin geri kalanı anaparayı azaltır ve bakiye, sıfıra ulaşana kadar her ay biraz daha küçülür.
Örnek Hesaplama
Diyelim ki 10 yıl vadeyle, %5,5 faizle 30.000 $ kredi aldınız:
- Aylık faiz oranı \(i = 5{,}5 \div 12 \div 100 = 0{,}0045833\)
- Ödeme sayısı \(n = 10 \times 12 = 120\)
- Aylık taksit \(M \approx\) 325,59 $
- Toplam geri ödeme ≈ 39.070 $
- Toplam faiz ≈ 9.070 $
İlk ayda faiz yaklaşık 137,50 $, anaparaya giden tutar ise yaklaşık 188 $'dır; ve bu anapara payı her ay biraz daha artar.
Yıllara Göre Federal Öğrenci Kredisi Faiz Oranları
Bunlar, her verilen burs yılında 1 Temmuz ile 30 Haziran arasında ilk kez kullanılan yeni ABD federal Doğrudan Krediler için sabit oranlardır; ABD Eğitim Bakanlığı (Federal Öğrenci Yardımı, studentaid.gov) tarafından yayımlanmaktadır. Yalnızca ABD federal kredilerinde geçerlidir. Özel krediler ve diğer ülkelerin kredileri farklı fiyatlandırılır. Her kredi, ömrü boyunca sabit oranını korur.
| Burs yılı | Doğrudan Sübvansiyonlu ve Sübvansiyonsuz (lisans) | Doğrudan Sübvansiyonsuz (lisansüstü/mesleki) | Doğrudan PLUS (ebeveynler ve lisansüstü/mesleki öğrenciler) |
|---|---|---|---|
| 2018-19 | %5,05 | %6,60 | %7,60 |
| 2019-20 | %4,53 | %6,08 | %7,08 |
| 2020-21 | %2,75 | %4,30 | %5,30 |
| 2021-22 | %3,73 | %5,28 | %6,28 |
| 2022-23 | %4,99 | %6,54 | %7,54 |
| 2023-24 | %5,50 | %7,05 | %8,05 |
| 2024-25 | %6,53 | %8,08 | %9,08 |
Kaynak: ABD Eğitim Bakanlığı, Federal Öğrenci Yardımı, "Faiz Oranları ve Ücretler" (studentaid.gov). Güncel yıla ait oranlar ve yukarıdaki oranlara dahil olmayan, başlangıç ücretleri olup olmadığını bu siteden kontrol edin.
Öğrenci Kredisi Terimleri Açıklaması
- Anapara
- Faiz hariç, hâlâ ödenmesi gereken borçlanılan tutar. Amortismanlı bir kredideki her ödeme bu tutarı azaltır.
- Faiz oranı
- Kalan bakiye üzerinden alınan yıllık yüzde. Aylık faiz genellikle yıllık oran 12'ye bölünüp bakiyeyle çarpılarak hesaplanır.
- Vade
- Kredinin geri ödeneceği süre; örneğin 10 yıl (120 aylık ödeme).
- Amortisman
- Bir kredinin, ödenmesi gereken faizi ve anaparanın bir kısmını karşılayan düzenli, eşit taksitlerle kapatılması; böylece vade sonunda bakiyenin sıfıra ulaşması.
- Amortisman tablosu
- Her ödemenin faiz ve anaparaya bölünmüş halini, her ödemeden sonra kalan bakiyeyle birlikte gösteren tablo. Erken ödemeler çoğunlukla faiz, sonraki ödemeler ise çoğunlukla anapara içerir.
- Sabit ve değişken oran
- Sabit oran, kredinin ömrü boyunca aynı kalır, bu nedenle ödemeler öngörülebilirdir. Değişken oran bir piyasa endeksiyle değişebilir, dolayısıyla ödemeler ve toplam maliyet artabilir ya da azalabilir. Bu hesaplayıcı sabit oran varsayar.
- Anaparaya ekleme (kapitalizasyon)
- Ödenmemiş faiz anaparaya eklenir, bu nedenle gelecekteki faiz daha büyük bir bakiye üzerinden hesaplanır. Kredi türüne ve kredi verenin kurallarına bağlı olarak erteleme veya ödeme yapılmaması döneminden sonra gerçekleşebilir.
- Sübvansiyonlu ve sübvansiyonsuz krediler
- Sübvansiyonlu bir kredide (örneğin, uygun lisans öğrencileri için ABD Doğrudan Sübvansiyonlu Krediler) öğrenci en az yarı zamanlı okula devam ederken ve belirli erteleme dönemlerinde faizi hükümet öder. Sübvansiyonsuz bir kredide ise faiz kullanım tarihinden itibaren birikir ve borçlunun sorumluluğundadır.
- Ek süre (grace period)
- Okuldan ayrıldıktan veya yarı zamanlı kaydın altına düştükten sonra, geri ödemenin başlaması gereken belirlenmiş süre. ABD Doğrudan Sübvansiyonlu ve Sübvansiyonsuz Krediler için bu süre altı aydır. Süreler ülkeye ve kredi verene göre değişir; sübvansiyonsuz kredilerde faiz yine de birikebilir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
İlk ödemelerin neden bu kadar büyük kısmı faize gidiyor? Faiz, kalan bakiyeniz üzerinden hesaplanır ve bu bakiye en yüksek seviyesinde, yani başlangıçtadır. Bakiye azaldıkça faiz payı küçülür ve her sabit ödemenin daha büyük bölümü anaparayı eritmeye başlar.
Toplam faizi nasıl azaltabilirim? Daha kısa bir vade seçmek aylık taksiti yükseltir ama toplam faizi çarpıcı biçimde düşürür. Ayrıca anaparaya ekstra ödeme yapmak, bakiyeyi tablodaki plandan çok daha hızlı azaltır.
Masraflar veya değişken faiz dahil mi? Hayır. Hesaplama tek bir sabit faiz oranını varsayar; tahsis ücreti, gecikme cezası veya faiz değişikliği içermez. Bu nedenle sonucu net ve sade bir başlangıç tahmini olarak değerlendirin.