Öğrenci Kredisi Ödeme Hesaplayıcı Nedir?
Bu hesaplayıcı, bir öğrenci kredisini belirlenen vade boyunca tamamen kapatmak için gereken sabit aylık taksiti tahmin eder. Kredi bakiyenizi, yıllık faiz oranınızı ve geri ödeme süresini girdiğinizde; aylık taksitinizi, kredi boyunca ödeyeceğiniz toplam tutarı ve toplam faizi hesaplar. Standart amortismanlı kredi formülünü kullanır ve hangi ülkede olursanız olun, sabit faizli her türlü taksitli kredi için geçerlidir.
Nasıl Kullanılır?
Üç bilgi girmeniz yeterli: kredi tutarı (güncel kalan bakiyeniz), yüzde olarak yıllık faiz oranı ve yıl cinsinden vade. Araç, yıllık oranı aylık orana ve vadeyi ay sayısına dönüştürür; ardından bakiyeyi vade sonunda tam olarak kapatacak sabit taksiti hesaplar.
Formülün Açıklaması
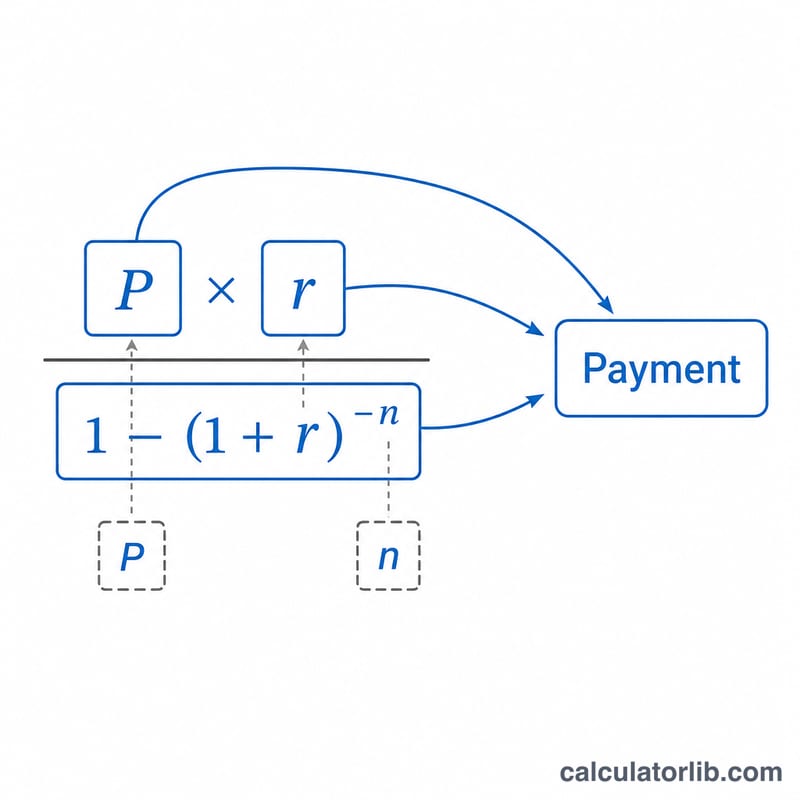
Aylık taksit şu şekilde bulunur:
$$M = \dfrac{P \cdot r}{1 - (1 + r)^{-n}}$$Burada \(P\) anapara, \(r\) aylık faiz oranı (yıllık oranın 12'ye bölünmüş, ondalık biçimdeki hali) ve \(n\) toplam aylık ödeme sayısıdır (yıl × 12). Faiz oranı sıfır ise taksit, basitçe anaparanın ay sayısına bölünmesiyle bulunur.
Örnek Hesaplama
Diyelim ki %5 yıllık faizle, 10 yıl vadeyle 30.000 $ kredi çektiniz. Aylık oran \(0{,}05 \div 12 \approx 0{,}0041667\) ve \(n = 120\) aydır. Formüle yerleştirdiğimizde:
$$M = \frac{30.000 \times 0{,}0041667}{1 - 1{,}0041667^{-120}} \approx 318{,}20\ \$$$ayda 318,20 $ çıkar. 120 ödeme boyunca toplamda yaklaşık 38.184 $ ödersiniz; bunun yaklaşık 8.184 $'ı faizdir.
Geri Ödeme Koşullarının ve Faiz Oranlarının Karşılaştırılması
Aşağıdaki tablo sabit 30.000 $ bakiye ve standart anüite formülünü kullanır: \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\), burada \(r\) yıllık faiz oranının 12'ye bölünmüş hali, \(n\) ise aylık ödeme sayısıdır. Ödemeler sente yuvarlanır, toplamlar ise en yakın dolara yuvarlanır. Rakamlar sabit faiz oranı, ücret olmadığı ve ek ödeme yapılmadığı varsayımına dayanır.
| Oran | Vade | Aylık ödeme | Toplam ödeme | Toplam faiz |
|---|---|---|---|---|
| 5% | 5 yıl | 566,14 $ | 33.968 $ | 3.968 $ |
| 5% | 10 yıl | 318,20 $ | 38.184 $ | 8.184 $ |
| 5% | 15 yıl | 237,24 $ | 42.703 $ | 12.703 $ |
| 5% | 20 yıl | 197,99 $ | 47.517 $ | 17.517 $ |
| 7% | 5 yıl | 594,04 $ | 35.642 $ | 5.642 $ |
| 7% | 10 yıl | 348,33 $ | 41.799 $ | 11.799 $ |
| 7% | 15 yıl | 269,65 $ | 48.537 $ | 18.537 $ |
| 7% | 20 yıl | 232,59 $ | 55.822 $ | 25.822 $ |
5% faiz ile 10 yıl vade için örnek hesaplama: \(r = 5/1200 = 0.0041667\) ve \(n = 120\), dolayısıyla \(M = 30000 \cdot \frac{0.0041667}{1-(1.0041667)^{-120}} \approx 318.20\).
Özet: Daha uzun vade aylık ödemeyi düşürür ancak toplam faizi artırır. %5 faizde, vadeyi 10 yıldan 20 yıla çıkarmak aylık ödemeyi yaklaşık 120 $ azaltır, ancak yaklaşık 9.300 $ ek faiz getirir. Faiz oranındaki 2 puanlık artışın etkisi, kredi vadesi uzadıkça daha büyük olur.
Tarihsel ABD Federal Öğrenci Kredisi Faiz Oranları
Tablo, ABD Eğitim Bakanlığı tarafından lisans öğrencileri için yeni Doğrudan Sübvansiyonlu ve Doğrudan Sübvansiyonsuz Krediler için belirlenen sabit faiz oranlarını göstermektedir. Her oran, ilk kez başlangıç yılının 1 Temmuz tarihi ile izleyen yılın 30 Haziran tarihi arasında kullandırılan krediler için geçerlidir ve o kredinin tüm süresi boyunca sabit kalır. Lisansüstü, PLUS ve özel krediler için oranlar farklıdır. Bu bilgi yalnızca Amerika Birleşik Devletleri için geçerlidir; diğer ülkeler ve özel borç verenler farklı sistem ve oranlar kullanır.
| Eğitim öğretim yılı | Lisans Doğrudan Kredi sabit oranı |
|---|---|
| 2019-20 | %4,53 |
| 2020-21 | %2,75 |
| 2021-22 | %3,73 |
| 2022-23 | %4,99 |
| 2023-24 | %5,50 |
| 2024-25 | %6,53 |
Bu oranlar, federal kredilerde ayrıca alınan kredi başlangıç ücretlerini içermez. Güncel oranlar için ABD Eğitim Bakanlığı Federal Öğrenci Yardımı resmi web sitesini kontrol edin.
Temel Öğrenci Kredisi Terimleri
- Anapara: Ödünç alınan tutar veya henüz geri ödenmemiş bakiyenin, faiz hariç kısmı.
- Faiz oranı (nominal ve APR): Nominal oran, faizi hesaplamakta kullanılan, belirtilen yıllık orandır; burada aylık faiz için 12'ye bölünür. APR (yıllık yüzde oranı), kredi başlangıç ücretleri gibi belirli ücretleri de içerir; bu nedenle genellikle nominal orana eşit veya ondan yüksektir.
- Vade: Kredinin geri ödeneceği planlanan süre; yıl veya ay olarak ifade edilir.
- İtfa (amortisman): Kredinin, her dönemde eşit tutarlı düzenli ödemelerle geri ödenmesi; her ödemenin önce o dönemin faizini karşılaması, kalanın ise anaparayı azaltması. Erken ödemelerin çoğu faizdir, sonraki ödemelerin çoğu ise anaparadır.
- Sermayeye ekleme (kapitalizasyon): Ödenmemiş tahakkuk etmiş faizin anapara bakiyesine eklenmesi; bundan sonra faiz daha büyük bakiye üzerinden işler. Örneğin erteleme veya geçici ödeme durdurma döneminden sonra, kredi türüne ve kurallara bağlı olarak gerçekleşebilir.
- Ödeme erteleme süresi (grace period): Okuldan ayrılmaktan veya yarı zamanlı kayıt altına girmenin altına düşmekten sonra, ödemelerin henüz istenmediği belirlenmiş süre. Kredi türüne bağlı olarak bu sürede faiz yine işleyebilir. Ödeme erteleme süreleri borç verene ve ülkeye göre değişir.
- Erteleme ve geçici ödeme durdurma: Ödemeleri geçici olarak durduran veya azaltan düzenlemeler. Uygunluk ve bu duraklama sırasında faizin işleyip işlemediği, kredi türüne ve programın kurallarına bağlıdır.
- Kredinin toplam maliyeti: Kredinin tüm süresi boyunca yapılan tüm ödemelerin toplamı; anapara artı toplam faiz (ve varsa ücretler) değerine eşittir. Bu hesaplayıcı, bunu aylık ödemenin ödeme sayısıyla çarpılmasıyla tahmin eder.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Gelire dayalı geri ödeme planlarını kapsar mı? Hayır. Bu araç, standart sabit amortismanlı bir planı modeller. Gelire dayalı planlar, taksitleri kazanca göre sınırlar ve farklı kurallara tabidir.
Her para birimi için kullanabilir miyim? Evet — hesaplama para biriminden bağımsızdır. Tutarları, kredinizin tanımlandığı para birimi neyse onunla girin.
Toplam faiz neden bu kadar yüksek görünüyor? Uzun vadeler ve yüksek faiz oranları toplam faizi ciddi şekilde artırır. Ne kadar tasarruf edebileceğinizi görmek için daha kısa bir vade deneyin.