¿Qué es la calculadora de pago de préstamos estudiantiles?
Esta calculadora estima la cuota mensual fija que necesitas para amortizar por completo un préstamo estudiantil en un plazo determinado. Introduce el saldo pendiente del préstamo, el tipo de interés anual y la duración del reembolso, y obtendrás tu cuota mensual junto con el total pagado y el interés acumulado durante toda la vida del préstamo. Utiliza la fórmula estándar de amortización y sirve para cualquier préstamo a plazos con tipo de interés fijo, en cualquier país.
Cómo usarla
Solo tienes que indicar tres datos: el importe del préstamo (el saldo pendiente actual), el tipo de interés anual en porcentaje y el plazo en años. La herramienta convierte el tipo anual en un tipo mensual y el plazo en un número de meses, y después calcula la cuota constante que liquida el saldo exactamente al final del periodo.
La fórmula, explicada
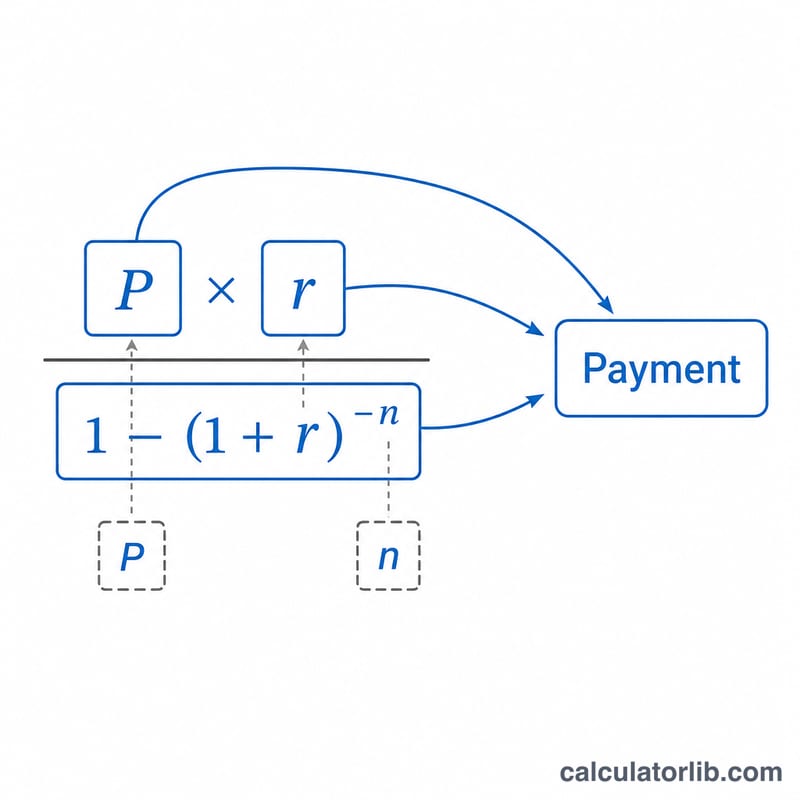
La cuota mensual es $$M = \dfrac{P \cdot r}{1 - (1 + r)^{-n}}$$ donde \(P\) es el capital, \(r\) es el tipo de interés mensual (el tipo anual dividido entre 12 y expresado en decimal) y \(n\) es el número total de pagos mensuales (años × 12). Si el tipo de interés es cero, la cuota es simplemente el capital dividido entre el número de meses.
Ejemplo práctico
Imagina que pides 30.000 $ a un 5 % de interés anual durante 10 años. El tipo mensual es \(0{,}05 \div 12 \approx 0{,}0041667\) y \(n = 120\) meses. Al sustituir: $$M = \frac{30000 \times 0{,}0041667}{1 - 1{,}0041667^{-120}} \approx 318{,}20\ \$$$ al mes. A lo largo de 120 pagos abonas unos 38.184 $ en total, de los cuales alrededor de 8.184 $ son intereses.
Comparación de plazos y tasas de reembolso
La tabla siguiente usa un saldo fijo de $30,000 y la fórmula de amortización estándar \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\), donde \(r\) es la tasa anual dividida entre 12 y \(n\) es el número de pagos mensuales. Los pagos se redondean al centavo, y los totales se redondean al dólar más cercano. Las cifras suponen una tasa fija, sin comisiones y sin pagos adicionales.
| Tasa | Plazo | Pago mensual | Total pagado | Interés total |
|---|---|---|---|---|
| 5% | 5 años | $566.14 | $33,968 | $3,968 |
| 5% | 10 años | $318.20 | $38,184 | $8,184 |
| 5% | 15 años | $237.24 | $42,703 | $12,703 |
| 5% | 20 años | $197.99 | $47,517 | $17,517 |
| 7% | 5 años | $594.04 | $35,642 | $5,642 |
| 7% | 10 años | $348.33 | $41,799 | $11,799 |
| 7% | 15 años | $269.65 | $48,537 | $18,537 |
| 7% | 20 años | $232.59 | $55,822 | $25,822 |
Ejemplo de la sustitución para 5% durante 10 años: \(r = 5/1200 = 0.0041667\) y \(n = 120\), así que \(M = 30000 \cdot \frac{0.0041667}{1-(1.0041667)^{-120}} \approx 318.20\).
Conclusiones: un plazo más largo reduce el pago mensual pero aumenta el interés total. Al 5%, pasar de 10 a 20 años reduce el pago en unos $120 al mes, pero añade aproximadamente $9,300 en intereses. Una tasa 2 puntos más alta tiene un efecto mayor cuanto más largo sea el préstamo.
Tasas de interés históricas de los préstamos estudiantiles federales de EE. UU.
La tabla muestra las tasas de interés fijas establecidas por el Departamento de Educación de EE. UU. para nuevos Préstamos Directos Subsidiados y Préstamos Directos No Subsidiados para estudiantes de pregrado. Cada tasa se aplica a los préstamos desembolsados por primera vez entre el 1 de julio del año de inicio y el 30 de junio del año siguiente, y permanece fija durante toda la vida de ese préstamo. Las tasas para préstamos de posgrado, PLUS y privados son diferentes. Esto aplica solo a Estados Unidos; otros países y los prestamistas privados usan sistemas y tasas distintos.
| Año de adjudicación | Tasa fija de los Préstamos Directos de pregrado |
|---|---|
| 2019-20 | 4.53% |
| 2020-21 | 2.75% |
| 2021-22 | 3.73% |
| 2022-23 | 4.99% |
| 2023-24 | 5.50% |
| 2024-25 | 6.53% |
Estas tasas no incluyen las comisiones por originación de préstamos, que se cobran por separado en los préstamos federales. Para consultar las tasas vigentes, revise el sitio web oficial de Ayuda Federal para Estudiantes del Departamento de Educación de EE. UU.
Términos clave de los préstamos estudiantiles
- Capital: el monto prestado, o la parte del saldo que aún no se ha pagado, sin incluir los intereses.
- Tasa de interés (nominal vs. TAE): la tasa nominal es la tasa anual declarada que se usa para calcular los intereses, aquí dividida entre 12 para obtener el interés mensual. La TAE (tasa anual equivalente) también incluye ciertas comisiones, como las comisiones por originación, por lo que suele ser igual o mayor que la tasa nominal.
- Plazo: el período de tiempo en el que se programa pagar el préstamo, expresado en años o meses.
- Amortización: pagar un préstamo mediante cuotas regulares e iguales, donde cada pago cubre primero los intereses de ese período y el resto reduce el capital. Los pagos iniciales son en su mayoría intereses, y los posteriores son en su mayoría capital.
- Capitalización: sumar los intereses devengados no pagados al saldo del capital, tras lo cual los intereses se generan sobre el saldo mayor. Puede ocurrir, por ejemplo, después de un período de aplazamiento o de forbearance, según el tipo de préstamo y las normas aplicables.
- Período de gracia: un tiempo establecido después de salir de la escuela o de bajar de la inscripción de medio tiempo, durante el cual todavía no se exigen pagos. Los intereses pueden seguir acumulándose, según el tipo de préstamo. Los períodos de gracia varían según el prestamista y el país.
- Aplazamiento y forbearance: mecanismos que pausan o reducen temporalmente los pagos. La elegibilidad y si los intereses se acumulan durante la pausa dependen del tipo de préstamo y de las normas del programa.
- Costo total del préstamo: la suma de todos los pagos durante la vida del préstamo, igual al capital más el interés total (y cualquier comisión). Esta calculadora lo estima multiplicando el pago mensual por el número de pagos.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Incluye los planes de pago según ingresos? No. Esta herramienta modela un plan estándar de amortización fija. Los planes basados en los ingresos limitan las cuotas en función de lo que ganas y se rigen por otras reglas (como ocurre, por ejemplo, con los income-driven repayment plans de EE. UU.).
¿Puedo usarla con cualquier moneda? Sí: el cálculo es independiente de la divisa. Introduce los importes en la moneda en la que esté denominado tu préstamo.
¿Por qué el interés total parece tan alto? Los plazos más largos y los tipos más altos disparan el interés total. Prueba con un plazo más corto para ver cuánto puedes ahorrar.