Qu'est-ce que le calculateur de mensualité de prêt étudiant ?
Cet outil estime la mensualité fixe nécessaire pour rembourser intégralement un prêt étudiant sur une durée déterminée. Indiquez le capital restant dû, le taux d'intérêt annuel et la durée de remboursement : le calculateur vous donne votre mensualité ainsi que le montant total payé et le total des intérêts sur toute la durée du prêt. Il s'appuie sur la formule classique d'amortissement et s'applique à tout prêt à taux fixe remboursé par échéances, quel que soit le pays.
Comment l'utiliser
Renseignez trois éléments : le montant du prêt (votre capital restant dû actuel), le taux d'intérêt annuel en pourcentage, et la durée en années. L'outil convertit le taux annuel en taux mensuel et la durée en nombre de mois, puis calcule la mensualité constante qui solde exactement le capital à l'échéance.
La formule expliquée
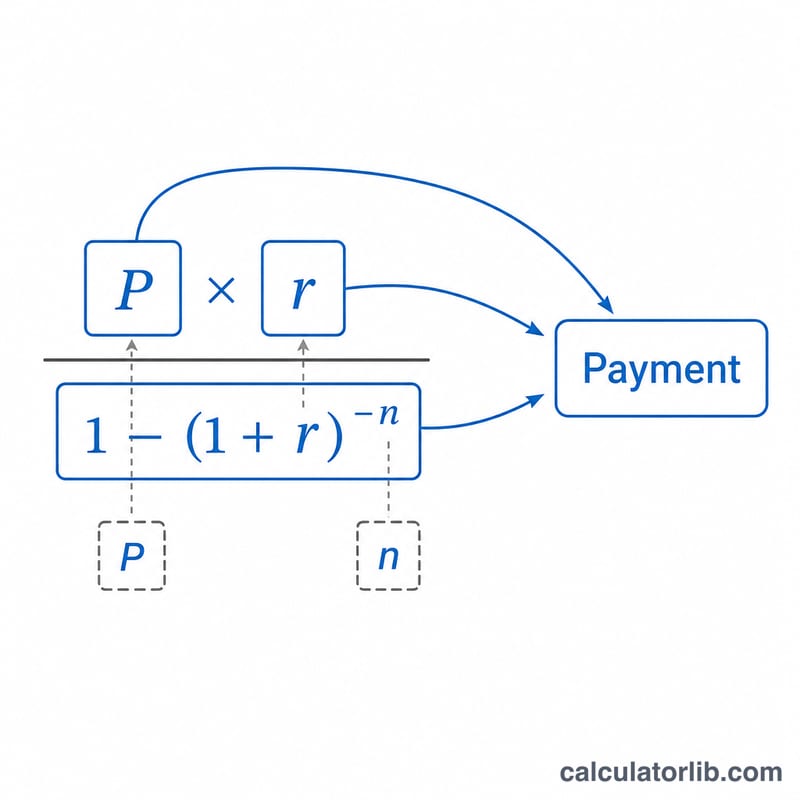
La mensualité se calcule ainsi :
$$M = \dfrac{P \cdot r}{1 - (1 + r)^{-n}}$$où P représente le capital emprunté, \(r\) le taux d'intérêt mensuel (taux annuel divisé par 12, exprimé en décimal) et \(n\) le nombre total de mensualités (nombre d'années \(\times\) 12). Si le taux d'intérêt est nul, la mensualité correspond simplement au capital divisé par le nombre de mois.
Exemple chiffré
Imaginons que vous empruntiez 30 000 $ à un taux annuel de 5 % sur 10 ans. Le taux mensuel est de \(0{,}05 \div 12 \approx 0{,}0041667\) et \(n = 120\) mois. En appliquant la formule :
$$M = \frac{30\,000 \times 0{,}0041667}{1 - 1{,}0041667^{-120}} \approx 318{,}20 \text{ \$}$$par mois. Sur l'ensemble des 120 échéances, vous remboursez environ 38 184 $, dont près de 8 184 $ d'intérêts.
Comparaison des conditions de remboursement et des taux
Le tableau ci-dessous utilise un solde fixe de 30,000 $ et la formule d'amortissement standard \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\), où \(r\) est le taux annuel divisé par 12 et \(n\) est le nombre de versements mensuels. Les versements sont arrondis au cent près, et les totaux sont arrondis au dollar le plus proche. Les chiffres supposent un taux fixe, aucuns frais et aucun remboursement anticipé.
| Taux | Durée | Versement mensuel | Total payé | Intérêts totaux |
|---|---|---|---|---|
| 5% | 5 ans | $566.14 | $33,968 | $3,968 |
| 5% | 10 ans | $318.20 | $38,184 | $8,184 |
| 5% | 15 ans | $237.24 | $42,703 | $12,703 |
| 5% | 20 ans | $197.99 | $47,517 | $17,517 |
| 7% | 5 ans | $594.04 | $35,642 | $5,642 |
| 7% | 10 ans | $348.33 | $41,799 | $11,799 |
| 7% | 15 ans | $269.65 | $48,537 | $18,537 |
| 7% | 20 ans | $232.59 | $55,822 | $25,822 |
Exemple de la substitution pour 5% sur 10 ans : \(r = 5/1200 = 0.0041667\) et \(n = 120\), donc \(M = 30000 \cdot \frac{0.0041667}{1-(1.0041667)^{-120}} \approx 318.20\).
Points clés : une durée plus longue réduit le versement mensuel mais augmente les intérêts totaux. À 5%, passer de 10 à 20 ans réduit le versement d'environ 120 $ par mois, mais ajoute environ 9,300 $ d'intérêts. Un taux supérieur de 2 points a un effet d'autant plus important que la durée du prêt est longue.
Taux d'intérêt historiques des prêts étudiants fédéraux américains
Le tableau présente les taux d'intérêt fixes fixés par le ministère de l'Éducation des États-Unis (U.S. Department of Education) pour les nouveaux prêts directs subventionnés et non subventionnés (Direct Subsidized Loans et Direct Unsubsidized Loans) destinés aux étudiants de premier cycle. Chaque taux s'applique aux prêts décaissés pour la première fois entre le 1er juillet de l'année de début et le 30 juin de l'année suivante, et il reste fixe pendant toute la durée de ce prêt. Les taux applicables aux prêts de troisième cycle, aux prêts PLUS et aux prêts privés sont différents. Ceci ne concerne que les États-Unis ; les autres pays et les prêteurs privés utilisent d'autres systèmes et d'autres taux.
| Année universitaire | Taux fixe des prêts directs de premier cycle |
|---|---|
| 2019-20 | 4.53% |
| 2020-21 | 2.75% |
| 2021-22 | 3.73% |
| 2022-23 | 4.99% |
| 2023-24 | 5.50% |
| 2024-25 | 6.53% |
Ces taux excluent les frais de dossier, facturés séparément sur les prêts fédéraux. Pour les taux en vigueur, consultez le site officiel de Federal Student Aid, le service d'aide aux étudiants du ministère de l'Éducation des États-Unis.
Termes clés des prêts étudiants
- Capital emprunté : le montant emprunté, ou la partie du solde qui n'a pas encore été remboursée, hors intérêts.
- Taux d'intérêt (nominal ou TAEG) : le taux nominal est le taux annuel déclaré utilisé pour calculer les intérêts, ici divisé par 12 pour les intérêts mensuels. Le TAEG (taux annuel effectif global, APR en anglais) inclut également certains frais, comme les frais de dossier, il est donc généralement égal ou supérieur au taux nominal.
- Durée : la période sur laquelle le prêt doit être remboursé, exprimée en années ou en mois.
- Amortissement : le remboursement d'un prêt par des versements réguliers et égaux, où chaque versement couvre d'abord les intérêts de la période, le reste réduisant le capital. Les premiers versements sont principalement des intérêts, et les derniers sont principalement du capital.
- Capitalisation : l'ajout des intérêts courus non payés au capital, après quoi les intérêts sont calculés sur le solde plus élevé. Cela peut se produire, par exemple, après une période de report ou de suspension, selon le type de prêt et les règles applicables.
- Période de grâce : un délai déterminé après la fin des études ou après être passé sous un temps plein de scolarité, pendant lequel les remboursements ne sont pas encore exigés. Les intérêts peuvent continuer de courir, selon le type de prêt. Les périodes de grâce varient selon le prêteur et le pays.
- Report et suspension : des dispositifs qui suspendent ou réduisent temporairement les remboursements. L'éligibilité et la question de savoir si les intérêts courent pendant la suspension dépendent du type de prêt et des règles du programme.
- Coût total du prêt : la somme de tous les remboursements sur la durée du prêt, égale au capital plus les intérêts totaux (et les frais éventuels). Ce calculateur l'estime en multipliant le versement mensuel par le nombre de versements.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-17
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-17 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-17 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-17 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-16 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-17 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Cet outil prend-il en compte les plans de remboursement indexés sur les revenus ? Non. Il modélise un plan d'amortissement classique à mensualités fixes. Aux États-Unis, par exemple, les plans « income-driven » plafonnent les remboursements selon les revenus et obéissent à d'autres règles. En France, les prêts étudiants bancaires fonctionnent généralement avec un remboursement amortissable classique, comparable au modèle de ce calculateur.
Puis-je l'utiliser avec n'importe quelle devise ? Oui : le calcul est indépendant de la monnaie. Saisissez les montants dans la devise de votre prêt (euros, dollars, etc.).
Pourquoi le total des intérêts paraît-il si élevé ? Plus la durée est longue et le taux élevé, plus les intérêts totaux grimpent. Testez une durée plus courte pour mesurer les économies possibles.