奨学金返済シミュレーターとは?
このツールは、奨学金やローンを決められた期間内に完済するために必要な「毎月の固定返済額」を試算するシミュレーターです。借入残高・年利・返済期間を入力するだけで、毎月の返済額に加えて、返済期間全体での総返済額と総利息を算出します。計算には一般的な元利均等返済(アモチゼーション)の公式を用いており、国を問わず、固定金利の分割返済ローンであればどんなものにも利用できます。なお、この計算は元利均等方式を前提としており、日本の日本学生支援機構(JASSO)の所得連動返還型など、独自ルールの返済方式とは異なる点にご注意ください。
使い方
入力する項目は3つです。借入額(現在の返済残高)、年利(%)、そして返済期間(年数)です。ツールは年利を月利に、返済年数を月数に変換したうえで、期間の最後にちょうど残高がゼロになるよう、毎回同じ金額で支払う返済額を計算します。
計算式の解説
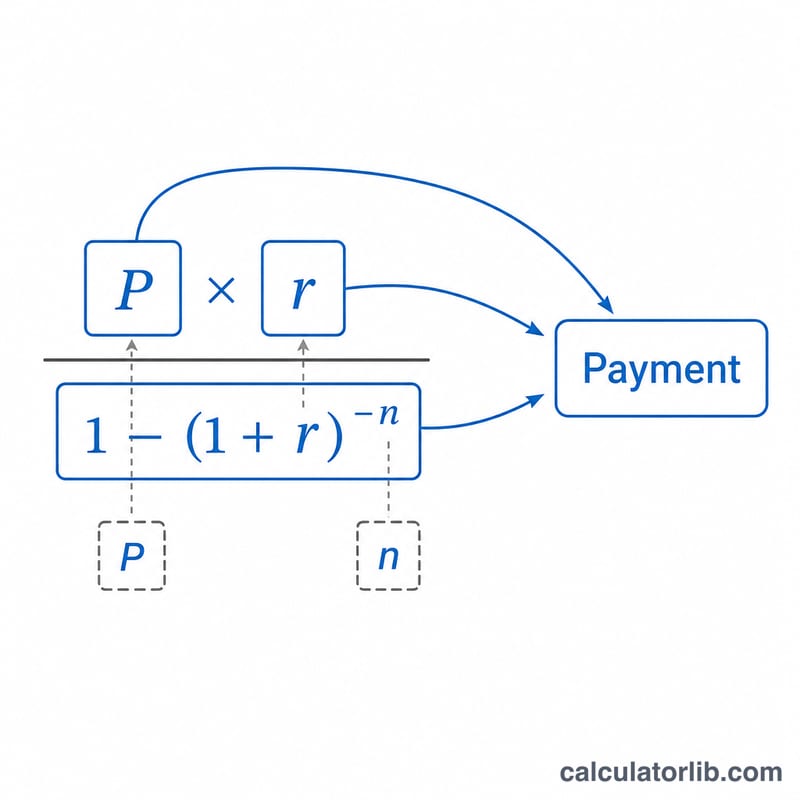
毎月の返済額は次の式で求められます。$$M = \dfrac{P \cdot r}{1 - (1 + r)^{-n}}$$ここで \(P\) は元金(借入額)、\(r\) は月利(年利を12で割り、小数で表したもの)、\(n\) は返済回数の合計(年数 × 12)です。金利が0%の場合は、単純に借入額を返済回数で割った金額が毎月の返済額になります。
具体例で見てみる
たとえば、30,000ドルを年利5%で10年かけて返済するとします。月利は \(0.05 \div 12 \approx 0.0041667\)、返済回数は \(n = 120\) 回です。これを式に当てはめると、$$M = \frac{30{,}000 \times 0.0041667}{1 - 1.0041667^{-120}} \approx 318.20$$毎月318.20ドル となります。120回の返済で支払う総額は約38,184ドルで、そのうちおよそ8,184ドルが利息にあたります。
返済条件と金利の比較
下の表は、固定の30,000ドルの残高と標準的な元利均等返済の式 \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\) を使っています。ここで \(r\) は年利を12で割った値、\(n\) は毎月の支払い回数です。支払額は1セント単位で四捨五入し、合計額は1ドル単位で四捨五入しています。この数値は固定金利、手数料なし、繰り上げ返済なしを前提としています。
| 金利 | 期間 | 月々の支払額 | 総支払額 | 総利息 |
|---|---|---|---|---|
| 5% | 5年 | $566.14 | $33,968 | $3,968 |
| 5% | 10年 | $318.20 | $38,184 | $8,184 |
| 5% | 15年 | $237.24 | $42,703 | $12,703 |
| 5% | 20年 | $197.99 | $47,517 | $17,517 |
| 7% | 5年 | $594.04 | $35,642 | $5,642 |
| 7% | 10年 | $348.33 | $41,799 | $11,799 |
| 7% | 15年 | $269.65 | $48,537 | $18,537 |
| 7% | 20年 | $232.59 | $55,822 | $25,822 |
金利5%・返済期間10年の場合の代入例: \(r = 5/1200 = 0.0041667\) かつ \(n = 120\) なので、\(M = 30000 \cdot \frac{0.0041667}{1-(1.0041667)^{-120}} \approx 318.20\)。
要点: 返済期間が長いほど月々の支払額は下がりますが、総利息は増えます。金利5%の場合、返済期間を10年から20年に延ばすと月々の支払額は約120ドル下がりますが、利息は約9,300ドル増えます。金利が2ポイント高いと、返済期間が長いほど影響が大きくなります。
米国連邦学生ローンの過去の金利
この表は、米国教育省が学部生向けの新規の直接補助付きローン(Direct Subsidized Loans)および直接補助なしローン(Direct Unsubsidized Loans)に設定した固定金利を示しています。各金利は、毎年7月1日から翌年6月30日までに最初に実行されたローンに適用され、そのローンの返済期間中は固定されます。大学院生向け、PLUSローン、民間ローンの金利はこれとは異なります。これは米国のみに適用され、他の国や民間の貸し手は異なる制度と金利を用いています。
| 対象年度 | 学部生向け直接ローンの固定金利 |
|---|---|
| 2019-20 | 4.53% |
| 2020-21 | 2.75% |
| 2021-22 | 3.73% |
| 2022-23 | 4.99% |
| 2023-24 | 5.50% |
| 2024-25 | 6.53% |
これらの金利には、連邦ローンに別途課される融資手数料(origination fees)は含まれていません。最新の金利は、米国教育省の公式サイトである連邦学生支援(Federal Student Aid)のウェブサイトでご確認ください。
学生ローンの主な用語
- 元本: 借り入れた金額、または未返済の残高のうち利息を除いた部分。
- 金利(名目金利とAPR): 名目金利は利息の計算に使われる表示上の年利で、ここでは月利を求めるために12で割っています。APR(年率換算の実質金利)は融資手数料などの一部の費用も含むため、通常は名目金利と同じか、それより高くなります。
- 返済期間: ローンを返済する予定の期間で、年または月で表されます。
- 元利均等返済: 定期的に同額ずつ返済する方式で、各回の支払いはまずその期間の利息に充てられ、残りが元本を減らします。返済初期は大部分が利息で、後半は大部分が元本です。
- 利息の元本組入れ: 未払いの発生利息を元本残高に加えることで、その後は増えた残高に対して利息が発生します。ローンの種類や規則によっては、猶予期間や支払い猶予の後などに起こることがあります。
- 据置期間: 卒業や在籍期間の基準を下回った後、支払いがまだ求められない一定期間。ローンの種類によっては、この間も利息が発生する場合があります。据置期間は貸し手や国によって異なります。
- 支払い猶予と返済額の減額: 一時的に支払いを止めたり減らしたりする制度です。利用資格や、支払い停止中に利息が発生するかどうかは、ローンの種類と制度の規則によって異なります。
- ローンの総費用: ローン期間中のすべての支払額の合計で、元本と総利息(および手数料)の合計に等しくなります。この計算ツールでは、月々の支払額に支払い回数を掛けて推定しています。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
所得連動型の返済プランにも対応していますか?いいえ。このツールは、毎回同じ金額を支払う標準的な元利均等返済を前提としています。所得連動型のプランは収入に応じて返済額が変動し、別のルールに従います。
どの通貨でも使えますか?はい。計算式は通貨に依存しないため、ご自身のローンが表示されている通貨でそのまま金額を入力してください。
総利息がかなり高く感じるのはなぜ?返済期間が長く、金利が高いほど、総利息は大きく膨らみます。返済期間を短く設定し直してみると、どれだけ節約できるかを確認できます。