限界貯蓄性向(MPS)とは?
限界貯蓄性向(Marginal Propensity to Save:MPS)とは、所得が増えたときに、家計や経済全体がその増加分のうちどれだけを消費せずに貯蓄に回すかを示す割合です。ケインズ経済学の中核となる概念で、消費の傾向や支出乗数、そして所得の変動が経済全体にどう波及していくのかを理解するために用いられます。
この計算ツールの使い方
同じ期間における「貯蓄の変化(\(\Delta S\))」と「所得の変化(\(\Delta Y\))」を入力してください。本ツールは両者を割り算してMPSを算出するとともに、限界消費性向(MPC)も同時に表示します。MPCは単純に \(1 - \text{MPS}\) で求められます。いずれの値も通常は0から1の範囲に収まります。
計算式の解説
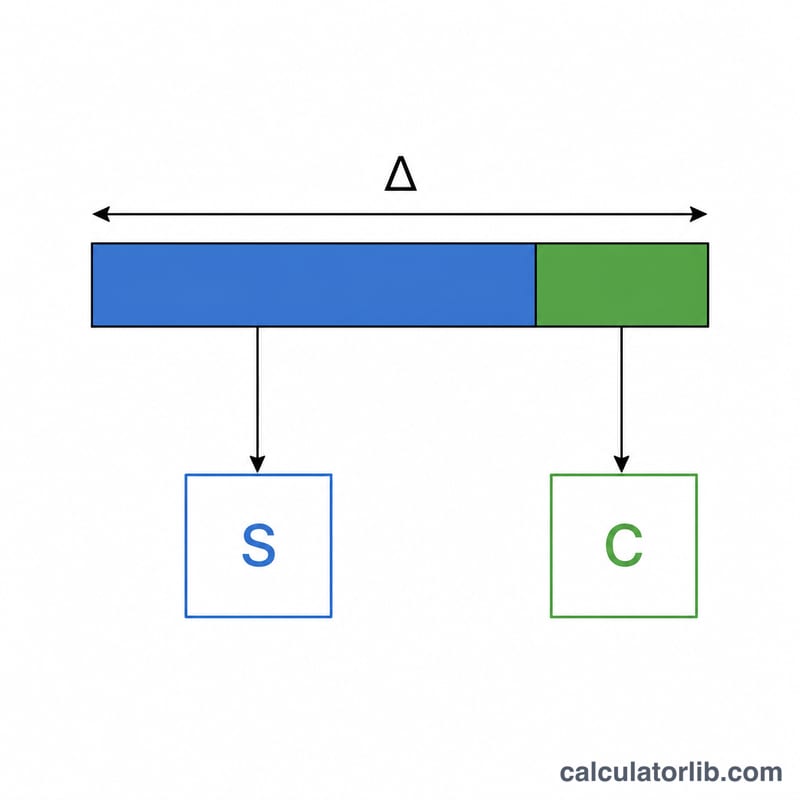
$$\text{MPS} = \frac{\Delta \text{Savings}}{\Delta \text{Income}} = 1 - \text{MPC}$$所得が1単位増えれば、その分は必ず「貯蓄」か「消費」のいずれかに回されるため、\(\text{MPS} + \text{MPC} = 1\) が常に成り立ちます。たとえば家計が増えた所得1ドルのうち25セントを貯蓄に回すなら、MPSは0.25、MPCは0.75となります。MPSが高いほど人々は新たな所得の多くを貯蓄に回すため、財政乗数の効果は小さくなります。
計算例
ある家計の所得が1,000ドル増え、貯蓄が200ドル増えたとします。このとき $$\text{MPS} = \frac{200}{1{,}000} = 0.20$$ となります。つまり増えた所得の20%が貯蓄に回り、残りの \(\text{MPC} = 1 - 0.20 = 0.80\)(80%)が消費に充てられる、ということです。
異なるシナリオにおける限界貯蓄性向(MPS)と限界消費性向(MPC)
この表では所得の変化を$1,000に固定し、貯蓄の変化を変えています。使用する式は\(\text{MPS} = \frac{\Delta S}{\Delta Y}\)、\(\text{MPC} = 1 - \text{MPS}\)、単純乗数\(1/\text{MPS}\)です。
| 所得の変化(ΔIncome) | 貯蓄の変化(ΔSavings) | MPS | MPC = 1 − MPS | 単純乗数 1/MPS |
|---|---|---|---|---|
| $1,000 | $100 | 0.1 | 0.9 | 10 |
| $1,000 | $200 | 0.2 | 0.8 | 5 |
| $1,000 | $300 | 0.3 | 0.7 | 3.33 |
| $1,000 | $500 | 0.5 | 0.5 | 2 |
| $1,000(例外的ケース:貯蓄が減少) | −$50 | −0.05 | 1.05 | −20(意味なし) |
例外的なケースでは、所得が増えたにもかかわらず、世帯の貯蓄が減っています。貯蓄を取り崩したり、借り入れて支出したりした可能性があります。その結果、MPSは負の値になり、MPCは1を超えます。このような場合、単純乗数の式では妥当な答えが得られません。MPSが0に近づくと乗数は非常に大きくなります。ちょうど0の場合は、式が0で割ることになるため定義されません。
MPSの結果の解釈
- 低いMPS(0に近い):追加の所得の大部分が支出されます。MPCは高く、単純な教科書モデルでは支出乗数\(1/\text{MPS}\)は大きくなるため、支出の変化が経済全体に強く波及します。
- 中程度のMPS(約0.2〜0.5):所得は支出と貯蓄に分けられます。単純乗数は中程度で、おおよそ2〜5です。
- 高いMPS(1に近い):追加の所得の大部分が貯蓄されます。MPCは低く、単純乗数は1に近いため、追加の所得があってもそれによる支出の増加はわずかです。
標準的な理論では、追加の所得は支出されるか貯蓄されるかのいずれかであり、MPS + MPC = 1となるため、MPSは0から1の間にあります。負のMPSは、所得が増えたのに貯蓄が減ったことを意味します。1を超える値は、所得の増加以上に貯蓄が増え、支出が減ったことを意味します。どちらも、債務返済、一時的な収入増、一回限りの購入などの異例の事情を反映している場合があります。また、データの誤り、期間の不一致、所得と貯蓄の測定方法の違いを示している可能性もあります。
MPSは固定された定数ではありません。推定値は所得水準によって異なり、低所得世帯は追加の所得のより大きな割合を支出する傾向があります。また、国、期間、そして所得の変化が一時的とみなされるか恒久的とみなされるかによっても異なります。単純乗数は税金、輸入、その他の漏れ(漏出)も考慮しないため、実際の乗数は通常より小さくなります。これは一般的な経済情報であり、個人向けの金融アドバイスではありません。
主要な用語と定義
- ΔSavings(貯蓄の変化)
- 2つの期間または状況の間で貯蓄された金額の変化、\(\Delta S\)。
- ΔIncome(所得の変化)
- 同じ比較期間における所得(多くの教科書では可処分所得)の変化、\(\Delta Y\)。
- 限界貯蓄性向(MPS)
- 追加の所得のうち貯蓄される割合:\(\text{MPS} = \Delta S / \Delta Y\)。
- 限界消費性向(MPC)
- 追加の所得のうち消費に回される割合:\(\text{MPC} = \Delta C / \Delta Y\)。
- 恒等式:MPS + MPC = 1
- 追加の所得は消費されるか貯蓄されるかのいずれかであるため、\(\text{MPS} + \text{MPC} = 1\)、つまり\(\text{MPC} = 1 - \text{MPS}\)となります。
- 支出乗数
- 税金や輸入のない単純なモデルでは、\(k = \frac{1}{1 - \text{MPC}} = \frac{1}{\text{MPS}}\)です。独立支出(自律的支出)が1単位変化したときに、総生産がどれだけ変化するかを示します。
- 平均貯蓄性向(APS)
- 総所得のうち貯蓄される割合、\(\text{APS} = S / Y\)。追加の所得だけを見るMPSとは異なります。
- ケインズ型消費関数
- 関係式\(C = a + bY\)で、\(a\)は独立消費(所得がゼロのときの支出)、\(b\)はMPCです。対応する貯蓄関数は\(S = -a + (1 - b)Y\)で、その傾きがMPSです。
よくある質問(FAQ)
MPSが1を超えることはありますか? 通常はありません。増えた所得以上に貯蓄することはできないためです。1を超える値が出た場合は、データの誤りか、あるいは消費が減少したことを示しているのが一般的です。
MPSと乗数の関係は? 単純な支出乗数は \(1 \div \text{MPS}\) で表されます。MPSが小さいほど乗数は大きくなります。
MPSは貯蓄率と同じものですか? いいえ。貯蓄率は「貯蓄総額 ÷ 所得総額」で求められるのに対し、MPSは「貯蓄の変化分」を「所得の変化分」で割った値であり、あくまで変化量に着目した指標です。