सीमांत बचत प्रवृत्ति क्या है?
सीमांत बचत प्रवृत्ति (Marginal Propensity to Save, MPS) यह बताती है कि आय में हुई बढ़ोतरी का कितना हिस्सा कोई परिवार या अर्थव्यवस्था खर्च करने के बजाय बचाने का फैसला करती है। यह कीन्सियन अर्थशास्त्र की एक बुनियादी अवधारणा है, जिसका इस्तेमाल उपभोग के तौर-तरीकों, व्यय गुणक (spending multiplier) और आय में आने वाले झटकों का अर्थव्यवस्था पर पड़ने वाले असर को समझने के लिए किया जाता है।
इस कैलकुलेटर का इस्तेमाल कैसे करें
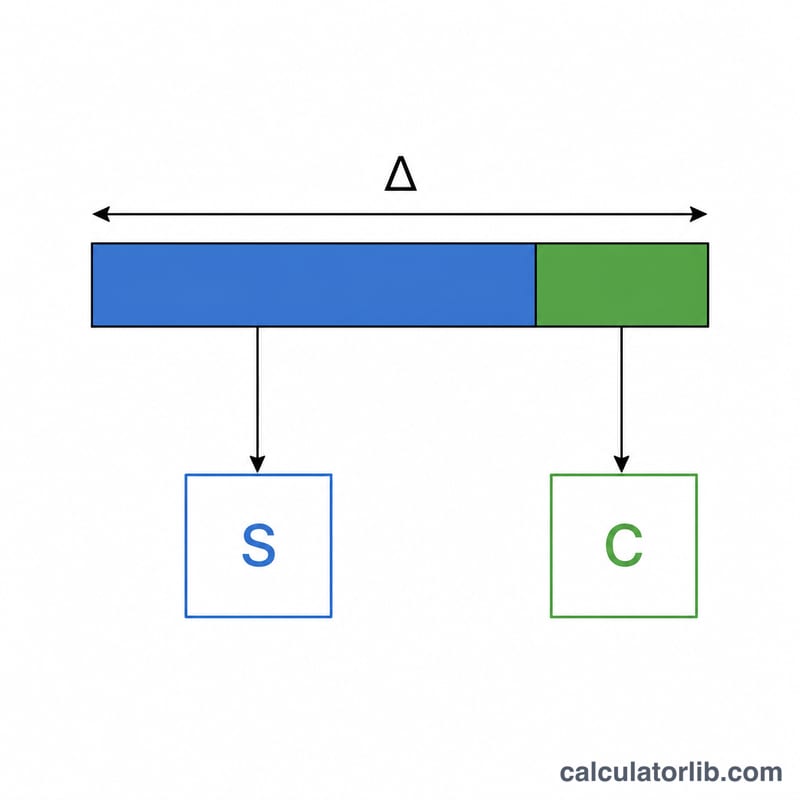
एक ही अवधि के लिए बचत में बदलाव (ΔSavings) और आय में बदलाव (ΔIncome) दर्ज करें। कैलकुलेटर दोनों को आपस में भाग देकर MPS निकालता है, और साथ ही सीमांत उपभोग प्रवृत्ति (MPC) भी बताता है, जो बस \(1 - \text{MPS}\) के बराबर होती है। दोनों ही मान आमतौर पर 0 और 1 के बीच होते हैं।
फ़ॉर्मूला समझें
$$\text{MPS} = \frac{\Delta \text{Savings}}{\Delta \text{Income}} = 1 - \text{MPC}$$ चूँकि आय का हर अतिरिक्त रुपया या तो बचाया जाता है या खर्च किया जाता है, इसलिए \(\text{MPS} + \text{MPC} = 1\) होता है। यानी अगर लोग हर अतिरिक्त रुपये में से 25 पैसे बचाते हैं, तो उनका MPS 0.25 और MPC 0.75 होगा। ज़्यादा MPS का मतलब है कि लोग नई आय का बड़ा हिस्सा बचाते हैं, जिससे राजकोषीय गुणक (fiscal multiplier) का आकार घट जाता है।
हल किया हुआ उदाहरण
मान लीजिए किसी परिवार की आय $1,000 बढ़ती है और उसकी बचत $200 बढ़ती है। तब $$\text{MPS} = \frac{200}{1{,}000} = 0.20$$ होगा। इसका मतलब है कि अतिरिक्त आय का 20% बचाया गया, जबकि बाकी \(\text{MPC} = 1 - 0.20 = 0.80\) (यानी 80%) उपभोग कर लिया गया।
विभिन्न परिस्थितियों में MPS और MPC
तालिका आय में बदलाव को $1,000 पर स्थिर रखती है और बचत में बदलाव को बदलती है। इसमें \(\text{MPS} = \frac{\Delta S}{\Delta Y}\), \(\text{MPC} = 1 - \text{MPS}\) और सरल गुणक \(1/\text{MPS}\) का उपयोग होता है।
| आय में बदलाव (ΔIncome) | बचत में बदलाव (ΔSavings) | MPS | MPC = 1 − MPS | सरल गुणक 1/MPS |
|---|---|---|---|---|
| $1,000 | $100 | 0.1 | 0.9 | 10 |
| $1,000 | $200 | 0.2 | 0.8 | 5 |
| $1,000 | $300 | 0.3 | 0.7 | 3.33 |
| $1,000 | $500 | 0.5 | 0.5 | 2 |
| $1,000 (किनारे का मामला: बचत गिरती है) | −$50 | −0.05 | 1.05 | −20 (अर्थपूर्ण नहीं) |
किनारे के मामले में, आय बढ़ने के बावजूद परिवारों ने कम बचत की, शायद बचत निकालकर या उधार लेकर खर्च करने के कारण। इसका परिणाम ऋणात्मक MPS और 1 से अधिक MPC है। वहाँ सरल गुणक का सूत्र उचित उत्तर नहीं देता। जैसे-जैसे MPS 0 के करीब पहुँचता है, गुणक बहुत बड़ा हो जाता है। ठीक 0 पर यह अपरिभाषित होता है, क्योंकि सूत्र शून्य से भाग देता है।
आपके MPS परिणाम की व्याख्या
- कम MPS (0 के करीब): आय की अतिरिक्त इकाई का अधिकांश हिस्सा खर्च होता है। MPC ऊँचा होता है, और सरल पाठ्यपुस्तक मॉडल में खर्च गुणक \(1/\text{MPS}\) बड़ा होता है, इसलिए खर्च में बदलाव अर्थव्यवस्था में तेज़ी से फैलता है।
- मध्यम MPS (लगभग 0.2 से 0.5): आय खर्च और बचत के बीच बँटती है। सरल गुणक मध्यम होता है, लगभग 2 से 5 के बीच।
- उच्च MPS (1 के करीब): आय का अधिकांश अतिरिक्त हिस्सा बचाया जाता है। MPC कम होता है और सरल गुणक 1 के निकट होता है, इसलिए अतिरिक्त आय से बहुत कम अतिरिक्त खर्च होता है।
मानक सिद्धांत में MPS 0 और 1 के बीच होता है, क्योंकि अतिरिक्त आय या तो खर्च होती है या बचाई जाती है, और MPS + MPC = 1 होता है। ऋणात्मक MPS का अर्थ है कि आय बढ़ने पर बचत घटी। 1 से ऊपर का मान बताता है कि बचत आय से अधिक बढ़ी, इसलिए खर्च घटा। दोनों असामान्य परिस्थितियों को दर्शा सकते हैं, जैसे ऋण चुकाना, अचानक मिली राशि, या एकमुश्त खरीदारी। ये डेटा त्रुटियों, मेल न खाने वाली समय-अवधियों, या आय और बचत को अलग-अलग तरीके से मापे जाने की ओर भी इशारा कर सकते हैं।
MPS कोई स्थिर स्थिरांक नहीं है। अनुमान आय स्तर के अनुसार भिन्न होते हैं, जहाँ कम आय वाले परिवार अक्सर अतिरिक्त आय का बड़ा हिस्सा खर्च करते हैं, और ये देश, समय-अवधि, तथा इस पर निर्भर करते हैं कि आय में बदलाव अस्थायी माना जाता है या स्थायी। सरल गुणक कर, आयात और अन्य रिसावों (leakages) को नज़रअंदाज़ करता है, इसलिए वास्तविक दुनिया के गुणक आमतौर पर छोटे होते हैं। यह सामान्य आर्थिक जानकारी है, व्यक्तिगत वित्तीय सलाह नहीं।
मुख्य शब्द और परिभाषाएँ
- ΔSavings (बचत में बदलाव)
- दो अवधियों या परिस्थितियों के बीच बचाई गई राशि में बदलाव, \(\Delta S\)।
- ΔIncome (आय में बदलाव)
- उसी तुलना में आय में बदलाव (अधिकांश पाठ्यपुस्तक विवरणों में प्रयोज्य आय), \(\Delta Y\)।
- सीमांत बचत प्रवृत्ति (MPS)
- आय की एक अतिरिक्त इकाई में से बचाया गया अंश: \(\text{MPS} = \Delta S / \Delta Y\)।
- सीमांत उपभोग प्रवृत्ति (MPC)
- आय की एक अतिरिक्त इकाई में से उपभोग पर खर्च किया गया अंश: \(\text{MPC} = \Delta C / \Delta Y\)।
- सर्वसमिका: MPS + MPC = 1
- चूँकि अतिरिक्त आय या तो उपभोग में जाती है या बचाई जाती है, \(\text{MPS} + \text{MPC} = 1\), इसलिए \(\text{MPC} = 1 - \text{MPS}\)।
- खर्च गुणक
- कर या आयात के बिना सरल मॉडल में, \(k = \frac{1}{1 - \text{MPC}} = \frac{1}{\text{MPS}}\)। यह दर्शाता है कि स्वायत्त खर्च में प्रति इकाई बदलाव पर कुल उत्पादन कितना बदलता है।
- औसत बचत प्रवृत्ति (APS)
- कुल आय में से बचाया गया हिस्सा, \(\text{APS} = S / Y\)। यह MPS से भिन्न है, क्योंकि यह केवल अतिरिक्त आय को देखता है।
- कीनेसियाई उपभोग फलन
- संबंध \(C = a + bY\), जहाँ \(a\) स्वायत्त उपभोग है (आय शून्य होने पर खर्च) और \(b\) MPC है। संगत बचत फलन \(S = -a + (1 - b)Y\) है, जिसकी ढलान MPS है।
अक्सर पूछे जाने वाले सवाल
क्या MPS 1 से ज़्यादा हो सकता है? आमतौर पर नहीं — आप अपनी अतिरिक्त आय से ज़्यादा नहीं बचा सकते। 1 से ऊपर का मान आमतौर पर किसी डेटा त्रुटि का संकेत देता है, या यह दर्शाता है कि उपभोग घट गया है।
MPS और गुणक के बीच क्या संबंध है? सरल व्यय गुणक \(1 \div \text{MPS}\) के बराबर होता है। MPS जितना कम होगा, गुणक उतना ही बड़ा होगा।
क्या MPS और बचत दर (savings rate) एक ही चीज़ हैं? नहीं। बचत दर का मतलब है कुल बचत को कुल आय से भाग देना; जबकि MPS सिर्फ़ आय में बदलाव के मुक़ाबले बचत में हुए बदलाव को मापता है।