Что такое предельная склонность к сбережению?
Предельная склонность к сбережению (MPS, marginal propensity to save) показывает, какую долю прироста дохода домохозяйство или экономика в целом откладывает в сбережения, а не тратит. Это базовое понятие кейнсианской экономики: оно помогает понять модель потребления, эффект мультипликатора расходов и то, как изменения дохода распространяются по всей экономике.
Как пользоваться калькулятором
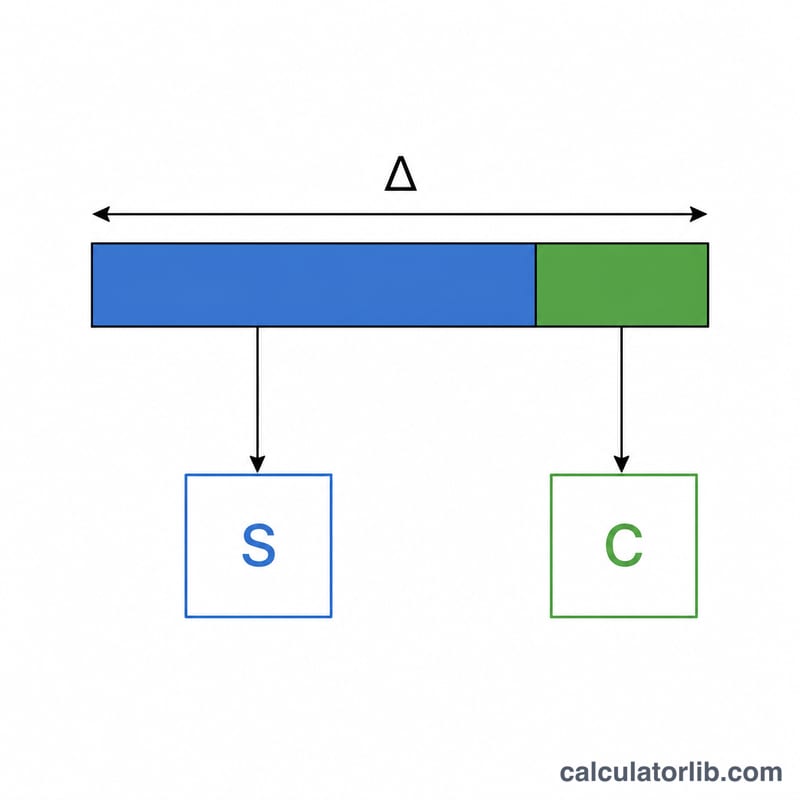
Укажите изменение сбережений (ΔСбережения) и изменение дохода (ΔДоход) за один и тот же период. Калькулятор разделит первое значение на второе и выдаст MPS, а также рассчитает предельную склонность к потреблению (MPC), которая равна \(1 - \text{MPC}\). Оба показателя обычно находятся в диапазоне от 0 до 1.
Разбор формулы
$$\text{MPS} = \frac{\Delta \text{Сбережения}}{\Delta \text{Доход}} = 1 - \text{MPC}$$ Поскольку каждый дополнительный рубль (или доллар) дохода либо откладывается, либо тратится, выполняется равенство \(\text{MPS} + \text{MPC} = 1\). Например, если из каждого лишнего доллара домохозяйства сберегают 25 центов, то их MPS равна 0,25, а MPC — 0,75. Чем выше MPS, тем большую часть нового дохода люди откладывают, и тем меньше получается фискальный мультипликатор.
Пример расчёта
Предположим, доход домохозяйства вырос на 1000 $, а сбережения увеличились на 200 $. Тогда $$\text{MPS} = 200 \div 1000 = 0{,}20.$$ Это означает, что 20% дополнительного дохода уходит в сбережения, а оставшиеся \(\text{MPC} = 1 - 0{,}20 = 0{,}80\) (80%) идут на потребление.
Частые вопросы
Может ли MPS быть больше 1? Как правило, нет — нельзя сберечь больше, чем составил прирост дохода. Значение выше 1 обычно говорит об ошибке в данных или о том, что потребление снизилось.
Как связаны MPS и мультипликатор? Простой мультипликатор расходов равен \(1 \div \text{MPS}\). Чем ниже MPS, тем больше мультипликатор.
Это то же самое, что норма сбережений? Нет. Норма сбережений — это отношение всех сбережений ко всему доходу, тогда как MPS отражает только изменение сбережений по отношению к изменению дохода.
ПСС и ПСП в разных сценариях
В таблице изменение дохода зафиксировано на уровне $1,000, а изменение сбережений варьируется. Используются \(\text{ПСС} = \frac{\Delta S}{\Delta Y}\), \(\text{ПСП} = 1 - \text{ПСС}\) и простой мультипликатор \(1/\text{ПСС}\).
| ΔДоход | ΔСбережения | ПСС | ПСП = 1 − ПСС | Простой мультипликатор 1/ПСС |
|---|---|---|---|---|
| $1,000 | $100 | 0.1 | 0.9 | 10 |
| $1,000 | $200 | 0.2 | 0.8 | 5 |
| $1,000 | $300 | 0.3 | 0.7 | 3.33 |
| $1,000 | $500 | 0.5 | 0.5 | 2 |
| $1,000 (крайний случай: сбережения сокращаются) | −$50 | −0.05 | 1.05 | −20 (не имеет смысла) |
В крайнем случае домохозяйства сберегали меньше, хотя доход вырос, возможно, за счёт использования накоплений или заимствования на потребление. Результатом становятся отрицательная ПСС и ПСП выше 1. Простая формула мультипликатора здесь не даёт разумного ответа. По мере приближения ПСС к 0 мультипликатор становится очень большим. При точном значении 0 он не определён, поскольку формула делит на ноль.
Интерпретация вашего результата ПСС
- Низкая ПСС (близко к 0): Большая часть дополнительной единицы дохода тратится. ПСП высока, а в простой учебной модели мультипликатор расходов \(1/\text{ПСС}\) велик, поэтому изменения расходов сильно распространяются по экономике.
- Средний диапазон ПСС (примерно от 0.2 до 0.5): Доход делится между расходами и сбережениями. Простой мультипликатор умеренный, примерно от 2 до 5.
- Высокая ПСС (близко к 1): Большая часть дополнительного дохода откладывается. ПСП низкая, а мультипликатор близок к 1, поэтому дополнительный доход почти не увеличивает расходы.
В стандартной теории ПСС лежит между 0 и 1, поскольку дополнительный доход либо тратится, либо откладывается, и ПСС + ПСП = 1. Отрицательная ПСС означает, что сбережения сократились при росте дохода. Значение выше 1 означает, что сбережения выросли больше дохода, а расходы сократились. Оба случая могут отражать необычные обстоятельства, например погашение долга, неожиданный доход или разовые покупки. Они также могут указывать на ошибки в данных, несопоставимые периоды или на то, что доход и сбережения измерены по-разному.
ПСС не является фиксированной константой. Оценки различаются по уровню дохода: домохозяйства с низким доходом часто тратят большую долю дополнительного дохода. Они также различаются по стране, периоду времени и тому, считается ли изменение дохода временным или постоянным. Простой мультипликатор не учитывает налоги, импорт и другие утечки, поэтому реальные мультипликаторы обычно меньше. Это общая экономическая информация, а не персональная финансовая рекомендация.
Ключевые термины и определения
- ΔСбережения (изменение сбережений)
- Изменение суммы, отложенной в сбережения между двумя периодами или ситуациями, \(\Delta S\).
- ΔДоход (изменение дохода)
- Изменение дохода (в большинстве учебных трактовок — располагаемого дохода) за то же сравниваемое время, \(\Delta Y\).
- Предельная склонность к сбережению (ПСС)
- Доля дополнительной единицы дохода, которая откладывается: \(\text{ПСС} = \Delta S / \Delta Y\).
- Предельная склонность к потреблению (ПСП)
- Доля дополнительной единицы дохода, которая тратится на потребление: \(\text{ПСП} = \Delta C / \Delta Y\).
- Тождество: ПСС + ПСП = 1
- Поскольку дополнительный доход либо потребляется, либо откладывается, \(\text{ПСС} + \text{ПСП} = 1\), поэтому \(\text{ПСП} = 1 - \text{ПСС}\).
- Мультипликатор расходов
- В простой модели без налогов и импорта \(k = \frac{1}{1 - \text{ПСП}} = \frac{1}{\text{ПСС}}\). Он показывает, насколько меняется совокупный выпуск на единицу изменения автономных расходов.
- Средняя склонность к сбережению (ССС)
- Доля всего дохода, которая откладывается: \(\text{ССС} = S / Y\). Она отличается от ПСС, которая рассматривает только дополнительный доход.
- Кейнсианская функция потребления
- Зависимость \(C = a + bY\), где \(a\) — автономное потребление (расходы при нулевом доходе), а \(b\) — ПСП. Соответствующая функция сбережений: \(S = -a + (1 - b)Y\), наклон которой равен ПСС.