한계저축성향(MPS)이란?
한계저축성향(MPS, Marginal Propensity to Save)은 소득이 늘었을 때 가계나 경제 전체가 그중 얼마를 소비하지 않고 저축하는지를 나타내는 비율입니다. 케인즈 경제학의 핵심 개념으로, 소비 패턴과 지출 승수(spending multiplier), 그리고 소득 충격이 경제 전반으로 어떻게 파급되는지를 이해하는 데 활용됩니다.
계산기 사용 방법
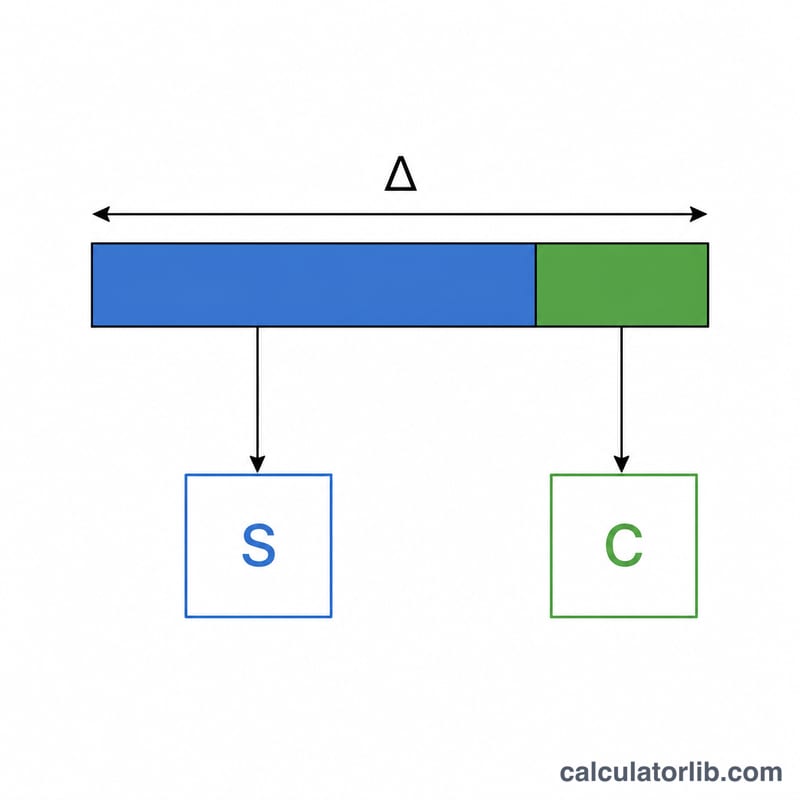
같은 기간 동안의 저축 변화(\(\Delta \text{Savings}\))와 소득 변화(\(\Delta \text{Income}\))를 입력하세요. 계산기는 두 값을 나누어 MPS를 구하고, 동시에 한계소비성향(MPC)도 함께 보여줍니다. MPC는 단순히 \(1 - \text{MPS}\)로 계산됩니다. 두 값은 보통 0과 1 사이에 위치합니다.
공식 설명
$$\text{MPS} = \frac{\Delta \text{Savings}}{\Delta \text{Income}} = 1 - \text{MPC}$$ 추가로 들어온 1달러는 결국 저축되거나 소비되기 때문에 \(\text{MPS} + \text{MPC} = 1\)이 성립합니다. 예를 들어 가계가 추가 소득 1달러당 25센트를 저축한다면 MPS는 0.25, MPC는 0.75가 됩니다. MPS가 높을수록 사람들이 새 소득 중 더 많은 부분을 저축한다는 뜻이며, 이는 재정 승수를 작게 만듭니다.
계산 예시
어떤 가계의 소득이 1,000달러 늘고 저축이 200달러 증가했다고 가정해 봅시다. 이때 $$\text{MPS} = \frac{200}{1{,}000} = 0.20$$ 즉 추가 소득의 20%를 저축한다는 의미이며, 나머지 \(\text{MPC} = 1 - 0.20 = 0.80\)(80%)는 소비됩니다.
시나리오별 MPS와 MPC
이 표는 소득 변화를 $1,000으로 고정하고 저축 변화를 달리합니다. 사용하는 식은 \(\text{MPS} = \frac{\Delta S}{\Delta Y}\), \(\text{MPC} = 1 - \text{MPS}\), 그리고 단순 승수 \(1/\text{MPS}\)입니다.
| 소득 변화 | 저축 변화 | MPS | MPC = 1 − MPS | 단순 승수 1/MPS |
|---|---|---|---|---|
| $1,000 | $100 | 0.1 | 0.9 | 10 |
| $1,000 | $200 | 0.2 | 0.8 | 5 |
| $1,000 | $300 | 0.3 | 0.7 | 3.33 |
| $1,000 | $500 | 0.5 | 0.5 | 2 |
| $1,000 (예외 사례: 저축 감소) | −$50 | −0.05 | 1.05 | −20 (의미 없음) |
예외 사례에서는 소득이 늘었는데도 가계가 저축을 덜 했습니다. 저축을 헐어 쓰거나 빚을 내어 지출했을 수 있습니다. 그 결과 MPS는 음수이고 MPC는 1보다 큽니다. 이 경우 단순 승수 공식은 합리적인 답을 주지 못합니다. MPS가 0에 가까워질수록 승수는 매우 커집니다. 정확히 0이면 공식이 0으로 나누게 되므로 승수는 정의되지 않습니다.
MPS 결과 해석하기
- 낮은 MPS (0에 가까움): 추가 소득 한 단위의 대부분을 지출합니다. MPC가 높고, 단순한 교과서 모델에서 지출 승수 \(1/\text{MPS}\)가 크므로 지출 변화가 경제 전반에 강하게 파급됩니다.
- 중간 범위의 MPS (약 0.2~0.5): 소득이 지출과 저축으로 나뉩니다. 단순 승수는 약 2~5 정도로 보통 수준입니다.
- 높은 MPS (1에 가까움): 추가 소득의 대부분을 저축합니다. MPC가 낮고 단순 승수는 1에 가까워, 추가 소득이 지출을 거의 늘리지 않습니다.
표준 이론에서 MPS는 0과 1 사이에 놓입니다. 추가 소득은 지출되거나 저축되며, MPS + MPC = 1이기 때문입니다. 음수의 MPS는 소득이 늘었는데 저축이 줄었다는 뜻입니다. 1을 넘는 값은 저축이 소득보다 더 많이 늘어 지출이 줄었다는 뜻입니다. 두 경우 모두 부채 상환, 뜻밖의 수입, 일회성 구매 같은 특별한 상황을 반영할 수 있습니다. 데이터 오류, 기간 불일치, 또는 소득과 저축을 서로 다르게 측정한 경우일 수도 있습니다.
MPS는 고정된 상수가 아닙니다. 추정치는 소득 수준에 따라 다르며, 대체로 저소득 가구는 추가 소득 중 더 큰 비율을 지출하는 경향이 있습니다. 또한 국가, 기간, 그리고 소득 변화를 일시적으로 보는지 영구적으로 보는지에 따라서도 달라집니다. 단순 승수는 세금, 수입품, 기타 누수 효과를 고려하지 않으므로 실제 승수는 보통 더 작습니다. 이는 일반적인 경제 정보이며 개인 재무 조언이 아닙니다.
핵심 용어와 정의
- ΔSavings (저축 변화)
- 두 기간 또는 두 상황 사이에서 저축된 금액의 변화, \(\Delta S\).
- ΔIncome (소득 변화)
- 같은 비교 기간 동안의 소득 변화(대부분의 교과서에서는 처분가능소득), \(\Delta Y\).
- 한계저축성향 (MPS)
- 추가 소득 중 저축되는 비율: \(\text{MPS} = \Delta S / \Delta Y\).
- 한계소비성향 (MPC)
- 추가 소득 중 소비에 쓰이는 비율: \(\text{MPC} = \Delta C / \Delta Y\).
- 항등식: MPS + MPC = 1
- 추가 소득은 소비되거나 저축되므로 \(\text{MPS} + \text{MPC} = 1\), 따라서 \(\text{MPC} = 1 - \text{MPS}\).
- 지출 승수
- 세금이나 수입이 없는 단순 모델에서 \(k = \frac{1}{1 - \text{MPC}} = \frac{1}{\text{MPS}}\). 자율적 지출이 단위당 변할 때 총생산이 얼마나 변하는지를 보여 줍니다.
- 평균저축성향 (APS)
- 총소득 중 저축되는 비율, \(\text{APS} = S / Y\). 추가 소득만 보는 MPS와 다릅니다.
- 케인스 소비함수
- \(C = a + bY\) 관계식에서 \(a\)는 자율소비(소득이 0일 때의 지출)이고 \(b\)는 MPC입니다. 이에 대응하는 저축함수는 \(S = -a + (1 - b)Y\)이며, 그 기울기가 MPS입니다.
자주 묻는 질문
MPS가 1보다 클 수 있나요? 일반적으로는 그렇지 않습니다. 추가로 늘어난 소득보다 더 많이 저축할 수는 없기 때문입니다. 1을 넘는 값이 나온다면 보통 데이터 오류이거나 소비가 오히려 줄었다는 신호입니다.
MPS와 승수의 관계는 무엇인가요? 단순 지출 승수는 \(1 \div \text{MPS}\)와 같습니다. 따라서 MPS가 낮을수록 승수는 더 커집니다.
MPS는 저축률과 같은 개념인가요? 아닙니다. 저축률은 전체 저축을 전체 소득으로 나눈 값이고, MPS는 오직 소득 변화분에 대한 저축 변화분만을 측정합니다.