이 계산기는 무엇을 계산하나요?
이 도구는 미국 연방 소득세 2026 과세연도 기준입니다. 흔히 혼동되는 두 가지 수치, 즉 한계세율(소득의 마지막 1달러에 적용되는 세율)과 실효세율(전체 과세소득에 대한 평균 세율)을 비교해 줍니다. 주(州) 소득세, 사회보장세(payroll tax), 세액공제, 소득공제는 포함하지 않으므로, 공제를 모두 반영한 뒤의 금액인 과세소득을 입력하세요. (참고: 한국의 종합소득세 누진세율 구조와 개념은 비슷하지만, 적용 세율과 구간은 미국과 전혀 다릅니다.)
사용 방법
과세소득을 입력하고 신고 유형(독신 또는 부부 합산 신고)을 선택하세요. 계산기는 2026년 세율 구간을 순서대로 적용해 각 소득 구간에 해당 세율을 매긴 뒤, 총 연방 세액과 한계세율, 실효세율을 보여 줍니다.
계산 공식 풀이
소득은 여러 세율 구간으로 나뉩니다. 각 구간에 해당하는 부분에 그 구간의 세율을 적용한 뒤 모두 합산합니다. 한계세율은 내 소득이 도달한 가장 높은 구간의 세율이고, 실효세율은 총 세액을 과세소득으로 나눈 뒤 100을 곱한 값입니다. 낮은 구간일수록 낮은 세율이 적용되기 때문에, 실효세율은 언제나 한계세율보다 낮습니다.
$$\begin{gathered} \text{Effective Rate} = \frac{\text{Total Tax}}{\text{Taxable Income}} \times 100\% \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{Total Tax} &= \sum_i r_i \left(\min(\text{Income},\, u_i) - l_i\right) \\ \text{Marginal Rate} &= r_k \;\text{ of the top bracket reached} \\ r_i, l_i, u_i &= \text{rate, lower, upper of bracket } i \;(\text{Filing Status}) \end{aligned} \right. \end{gathered}$$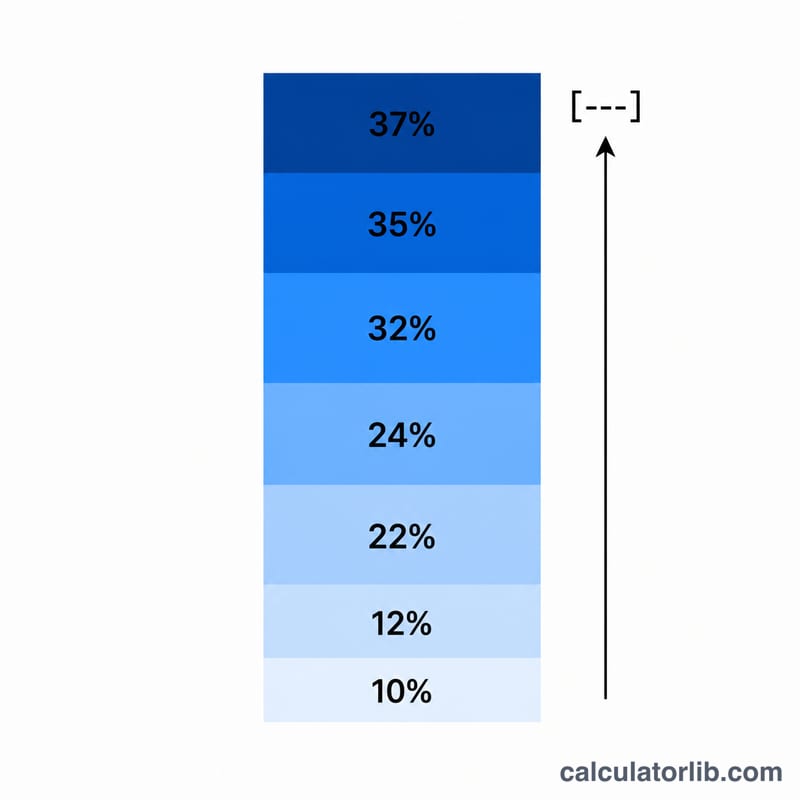
계산 예시
부부 합산 신고이며 과세소득이 $100,000인 경우(2026년 기준)를 살펴보겠습니다. 먼저 $24,800까지는 10%가 적용되어 $2,480입니다. 12% 구간은 $24,800~$100,800이므로, 남은 $75,200 전체가 이 구간에 속해 \(\$75{,}200 \times 12\% = \$9{,}024\)입니다. 2026년에는 12% 구간의 상한이 $100,800까지 올라 22%가 적용되는 부분이 없습니다. 이를 정확히 합산하면 $$\$2{,}480 + \$9{,}024 = \$11{,}504$$가 됩니다. 따라서 실효세율은 $$\$11{,}504 / \$100{,}000 = 11.504\%$$인 반면, 한계세율은 12%입니다.
2027년 미국 연방소득세 구간 (2027 과세연도)
이 수치를 쓰려면 계산기에서 과세 연도 2027을 선택하세요. 2027 과세연도에 대한 IRS 물가 조정치(Rev. Proc. 2026-35)로, 2027년에 번 소득(2028년 신고)에 적용됩니다. 2027년에 제출하는 신고서에는 계속 2026 과세연도가 기본값입니다.
싱글(독신) 신고
| 세율 | 과세소득 하한 | 과세소득 상한 |
|---|---|---|
| 10% | $0 | $12,800 |
| 12% | $12,800 | $52,025 |
| 22% | $52,025 | $109,125 |
| 24% | $109,125 | $208,325 |
| 32% | $208,325 | $264,550 |
| 35% | $264,550 | $661,375 |
| 37% | $661,375 | 상한 없음 |
부부 합산 신고
| 세율 | 과세소득 하한 | 과세소득 상한 |
|---|---|---|
| 10% | $0 | $25,600 |
| 12% | $25,600 | $104,050 |
| 22% | $104,050 | $218,250 |
| 24% | $218,250 | $416,650 |
| 32% | $416,650 | $529,100 |
| 35% | $529,100 | $793,650 |
| 37% | $793,650 | 상한 없음 |
자주 묻는 질문
왜 실효세율이 한계세율보다 낮나요? 가장 높은 구간에 속하는 소득에만 한계세율이 적용되고, 그 아래 소득은 모두 더 낮은 세율로 과세되기 때문입니다.
주 소득세도 포함되나요? 아니요. 이 계산기는 연방 소득세만 다룹니다.
과세소득을 넣어야 하나요, 총소득을 넣어야 하나요? 정확한 결과를 위해 표준공제 또는 항목별공제를 적용한 뒤의 과세소득을 입력하세요.