ما الذي تقوم به هذه الحاسبة
هذه الأداة مخصّصة لـضريبة الدخل الفيدرالية في الولايات المتحدة عن السنة الضريبية 2026. وهي تقارن بين رقمين كثيرًا ما يقع الخلط بينهما: المعدل الحدي للضريبة (المعدل المطبّق على آخر دولار من دخلك) والمعدل الفعلي للضريبة (المتوسط المطبّق على كامل دخلك الخاضع للضريبة). لا تشمل الحاسبة الضرائب على مستوى الولاية، ولا ضرائب الرواتب، ولا الإعفاءات أو الخصومات الضريبية — فأدخل دخلك الخاضع للضريبة (أي الدخل بعد الخصومات). ملاحظة: إذا كنت مقيمًا خارج الولايات المتحدة، فهذه قواعد أمريكية خاصة وقد تختلف تمامًا عن الأنظمة الضريبية في بلدك.
طريقة الاستخدام
أدخل دخلك الخاضع للضريبة واختر حالتك الضريبية (أعزب أو متزوّج يقدّم إقرارًا مشتركًا). تتعامل الحاسبة مع شرائح 2026 واحدة تلو الأخرى، فتفرض على كل جزء من الدخل المعدل الخاص بشريحته، ثم تعرض لك إجمالي الضريبة الفيدرالية والمعدل الحدي والمعدل الفعلي.
شرح المعادلة
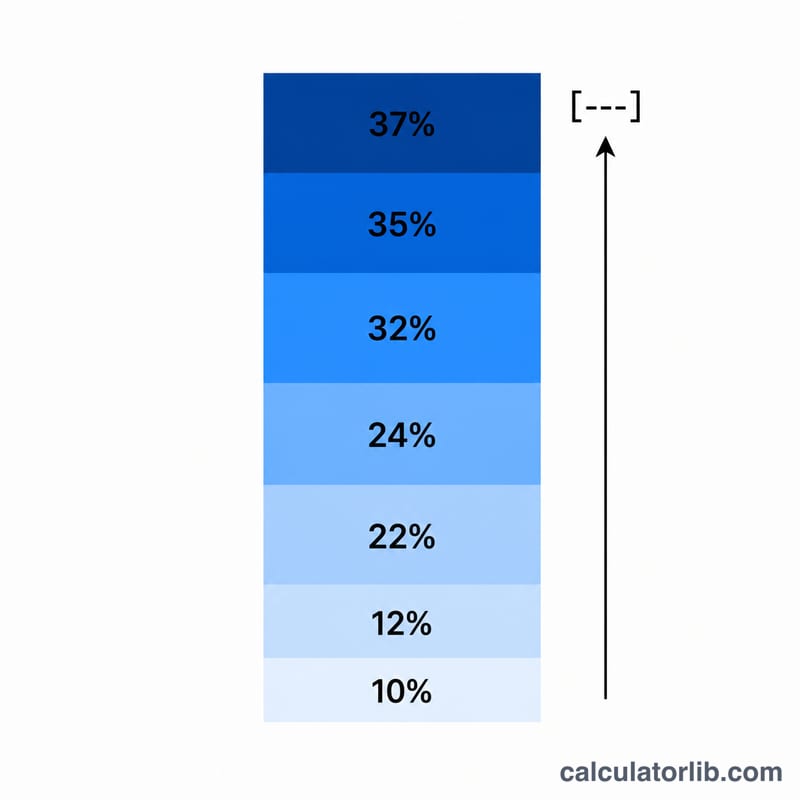
يُقسَّم الدخل على الشرائح، ويخضع كل جزء منه لمعدل شريحته الخاصة، ثم تُجمع الأجزاء معًا. المعدل الحدي هو معدل أعلى شريحة يصل إليها دخلك. أما المعدل الفعلي فهو إجمالي الضريبة مقسومًا على الدخل الخاضع للضريبة مضروبًا في 100. ولأن الشرائح الدنيا تخضع لمعدلات أقل، يكون معدلك الفعلي دائمًا أدنى من معدلك الحدي.
$$\text{Effective Rate} = \frac{\text{Total Tax}}{\text{Taxable Income}} \times 100\%$$
$$\text{where}\quad \left\{ \begin{aligned} \text{Total Tax} &= \sum_i r_i \left(\min(\text{Income},\, u_i) - l_i\right) \\ \text{Marginal Rate} &= r_k \;\text{ of the top bracket reached} \\ r_i, l_i, u_i &= \text{rate, lower, upper of bracket } i \;(\text{Filing Status}) \end{aligned} \right.$$
مثال تطبيقي
زوجان يقدّمان إقرارًا مشتركًا بدخل خاضع للضريبة قدره 100,000 دولار (سنة 2026): تخضع أول 24,800 دولار لمعدل 10% (أي 2,480 دولارًا). أما المبلغ المتبقي وقدره 75,200 دولار فيقع كاملًا ضمن شريحة 12% (التي تمتد من 24,800 إلى 100,800 دولار)، فيخضع لمعدل 12% (أي 9,024 دولارًا). ولا يوجد أي جزء يخضع لمعدل 22% لأن سقف شريحة 12% ارتفع إلى 100,800 دولار. وبالجمع: \(2{,}480 + 9{,}024 = 11{,}504\) دولارًا. فيكون المعدل الفعلي \(11{,}504 \div 100{,}000 = 11.504\%\)، بينما يبلغ المعدل الحدي 12%.
شرائح ضريبة الدخل الفيدرالية الأمريكية لعام 2027 (السنة الضريبية 2027)
اختر السنة الضريبية 2027 في الحاسبة لاستخدام هذه الأرقام. وهي تعديلات التضخم التي أصدرتها مصلحة الضرائب IRS للسنة الضريبية 2027 (Rev. Proc. 2026-35)، وتنطبق على الدخل المكتسب في 2027 والمُصرَّح عنه في 2028. وتبقى السنة الضريبية 2026 هي الافتراضية للإقرارات المقدمة في 2027.
المكلفون العزاب
| المعدل | الدخل الخاضع للضريبة من | الدخل الخاضع للضريبة حتى |
|---|---|---|
| 10% | $0 | $12,800 |
| 12% | $12,800 | $52,025 |
| 22% | $52,025 | $109,125 |
| 24% | $109,125 | $208,325 |
| 32% | $208,325 | $264,550 |
| 35% | $264,550 | $661,375 |
| 37% | $661,375 | بلا حد |
المتزوجون بإقرار مشترك
| المعدل | الدخل الخاضع للضريبة من | الدخل الخاضع للضريبة حتى |
|---|---|---|
| 10% | $0 | $25,600 |
| 12% | $25,600 | $104,050 |
| 22% | $104,050 | $218,250 |
| 24% | $218,250 | $416,650 |
| 32% | $416,650 | $529,100 |
| 35% | $529,100 | $793,650 |
| 37% | $793,650 | بلا حد |
الأسئلة الشائعة
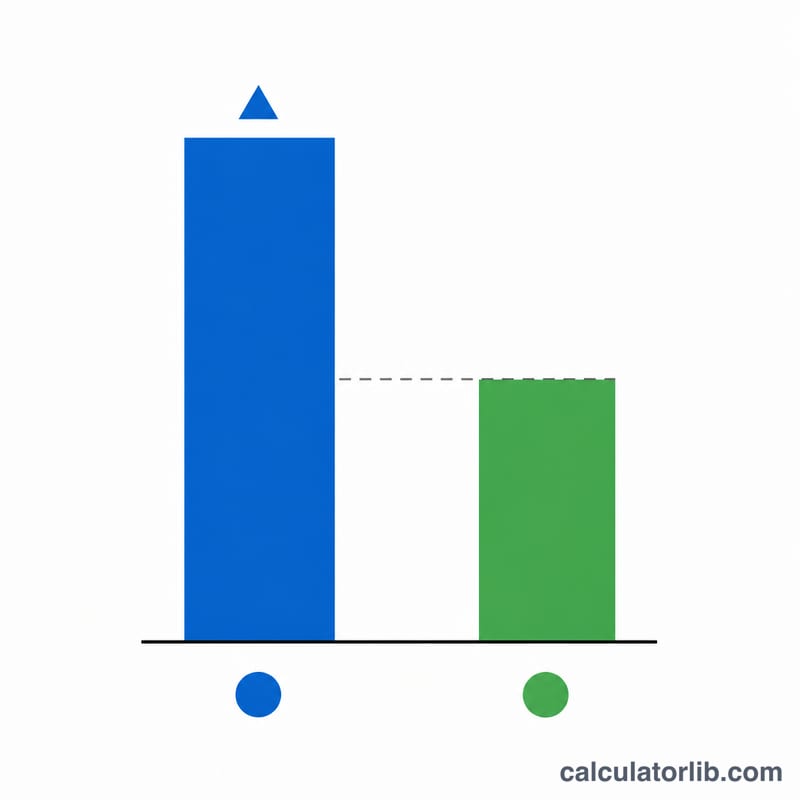
لماذا يكون معدلي الفعلي أقل من معدلي الحدي؟ لأن الدخل الواقع في شريحتك العليا وحده هو ما يخضع للمعدل الحدي، أما كل ما دونه فيخضع لمعدلات أقل.
هل تشمل الحاسبة ضريبة الولاية؟ لا — فهي تغطي ضريبة الدخل الفيدرالية فقط.
هل المقصود الدخل الخاضع للضريبة أم الدخل الإجمالي؟ استخدم الدخل الخاضع للضريبة (بعد الخصم القياسي أو الخصومات المفصّلة) لتحصل على نتائج دقيقة.