ماذا تفعل هذه الحاسبة
تتيح لك حاسبة مقارنة مدة القرض وضع مدتي سداد جنبًا إلى جنب — مثل قرض عقاري لمدة 15 عامًا مقابل 30 عامًا، أو قرض سيارة لمدة 3 سنوات مقابل 5 سنوات — باستخدام نفس مبلغ القرض ونفس معدل الفائدة. تعرض لك الحاسبة القسط الشهري وإجمالي الفائدة والمبلغ الإجمالي المسدد لكل مدة، ثم تُبرز مقدار ما توفّره من الفوائد عند اختيار المدة الأقصر. وهي تعمل مع أي قرض مُطفأ بمعدل فائدة ثابت، وغير مرتبطة بعملة معينة.
كيفية الاستخدام
أدخل مبلغ القرض (أصل المبلغ الذي تقترضه)، ومعدل الفائدة السنوي كنسبة مئوية، ومدّتين بالسنوات. اضغط على «احسب» لرؤية السيناريوهين معًا. المدة الأقصر تعني عادةً قسطًا شهريًا أعلى، لكن فائدة أقل بكثير على مدى عمر القرض؛ أما المدة الأطول فتخفّض القسط الشهري لكنها ترفع التكلفة الإجمالية.
شرح المعادلة
تعتمد كل مدة على المعادلة القياسية لقسط الإطفاء:
$$\text{PMT} = \frac{P \cdot i}{1 - (1 + i)^{-n}}$$حيث P هو أصل المبلغ، وi هو معدل الفائدة الشهري (المعدل السنوي ÷ 12)، وn هو عدد الأقساط الشهرية (السنوات × 12). أما إجمالي الفائدة فيُحسب على النحو التالي:
$$\text{PMT} \times n - P$$والفرق بين قيمتي إجمالي الفائدة هو مقدار ما توفّره.
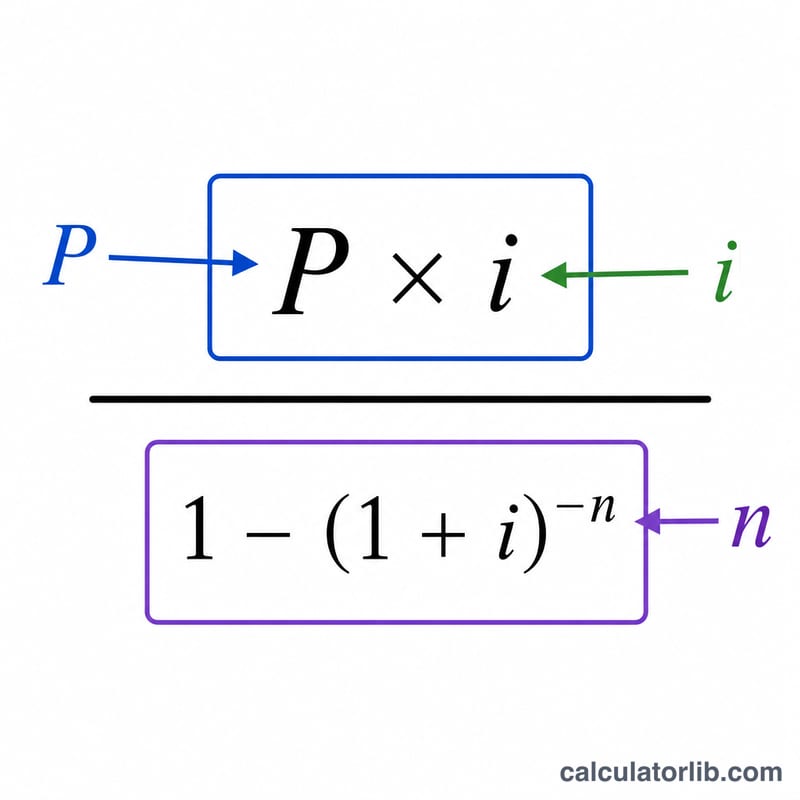
مثال تطبيقي
لنفترض أنك اقترضت 200,000 دولار بمعدل فائدة سنوي 6%. يكون المعدل الشهري \(i = 0.005\). في حالة مدة 15 عامًا (\(n = 180\))، يبلغ القسط \(\text{PMT} \approx 1{,}687.71\) دولارًا وإجمالي الفائدة ≈ 103,788 دولارًا. وفي حالة مدة 30 عامًا (\(n = 360\))، يبلغ القسط \(\text{PMT} \approx 1{,}199.10\) دولارًا وإجمالي الفائدة ≈ 231,676 دولارًا. اختيار مدة 15 عامًا يوفّر نحو 127,888 دولارًا من الفوائد، رغم أن القسط الشهري يزيد بنحو 489 دولارًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا تكون المدة الأقصر أقل تكلفة إجمالًا؟ لأنك تدفع الفائدة لعدد أقل من الأشهر وتسدّد أصل المبلغ بوتيرة أسرع، فتتراكم فائدة أقل.
هل تشمل الحاسبة الضرائب أو التأمين؟ لا. فهي تغطي أصل المبلغ والفائدة فقط، لذا قد تكون أقساط القروض العقارية الفعلية أعلى.
ماذا لو كان المعدل 0%؟ تقسّم الحاسبة أصل المبلغ بالتساوي على عدد الأشهر، فلا توجد أي فائدة في أيٍّ من المدتين.