ماذا تفعل هذه الحاسبة
تحسب حاسبة قسط القرض (PMT) القسط الدوري الثابت المطلوب لسداد قرض بالكامل — أي قيمته الحالية — على مدى مدة تختارها وبمعدل فائدة معيّن. وهي تعتمد معادلة الأقساط القياسية التي تستخدمها البنوك في التمويل العقاري وقروض السيارات والقروض الشخصية. الأداة محايدة تجاه العملة، فيمكنك إدخال المبالغ بأي عملة تتعامل بها سواء كانت الريال أو الدرهم أو الدينار أو غيرها.
طريقة الاستخدام
أدخل القيمة الحالية (المبلغ المقترض اليوم)، ومعدل الفائدة السنوي كنسبة مئوية، ومدة القرض بالسنوات، وعدد الدفعات في السنة (الدفع الشهري هو الأكثر شيوعًا). تعرض لك الحاسبة قيمة القسط في كل فترة، والعدد الإجمالي للدفعات، وإجمالي المبلغ المسدد طوال عمر القرض، وإجمالي تكلفة الفائدة.
شرح المعادلة
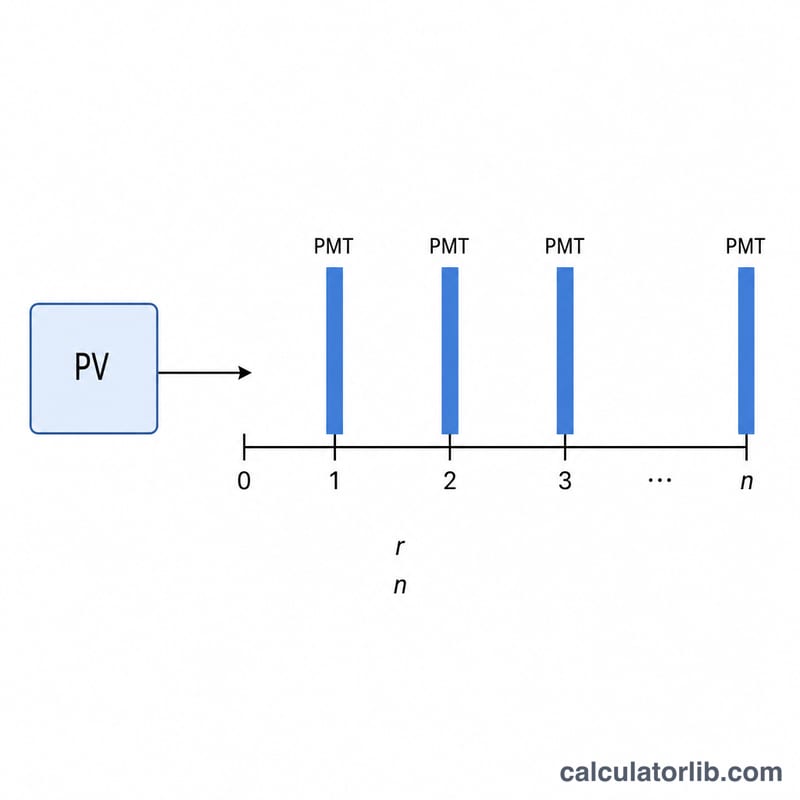
المعادلة الأساسية هي $$\text{PMT} = \frac{PV \cdot r}{1-(1+r)^{-n}}$$ حيث يمثّل PV القيمة الحالية، وr معدل الفائدة الدوري (المعدل السنوي مقسومًا على عدد الدفعات في السنة)، وn العدد الإجمالي للدفعات (عدد السنوات \(\times\) عدد الدفعات سنويًا). وعندما يكون معدل الفائدة صفرًا، يصبح القسط ببساطة \(PV / n\).
مثال عملي
لنفترض أنك اقترضت 10,000 بفائدة سنوية 6% على مدى 5 سنوات بدفعات شهرية. يكون المعدل الدوري \(0.06 / 12 = 0.005\) و \(n = 60\). وبتطبيق المعادلة: $$\text{PMT} = 10{,}000 \times 0.005 / (1 - 1.005^{-60}) \approx 193.33$$ شهريًا. ويبلغ إجمالي المسدد ≈ 11,599.68، أي أن إجمالي الفائدة ≈ 1,599.68.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل القسط متساوٍ في كل فترة؟ نعم — فهذا قرض مستهلَك بالكامل، أي أن كل قسط مطابق للآخر ويصل رصيد القرض إلى الصفر بعد الدفعة الأخيرة.
هل يشمل ذلك الرسوم أو التأمين؟ لا. تغطي الحاسبة أصل القرض والفائدة فقط. أما الضمانات والرسوم والتأمين فيجب احتسابها بشكل منفصل.
ماذا لو كان معدل الفائدة 0%؟ تعالج الحاسبة هذه الحالة بتوزيع القيمة الحالية بالتساوي على جميع الدفعات.