ما هي القيمة الحالية؟
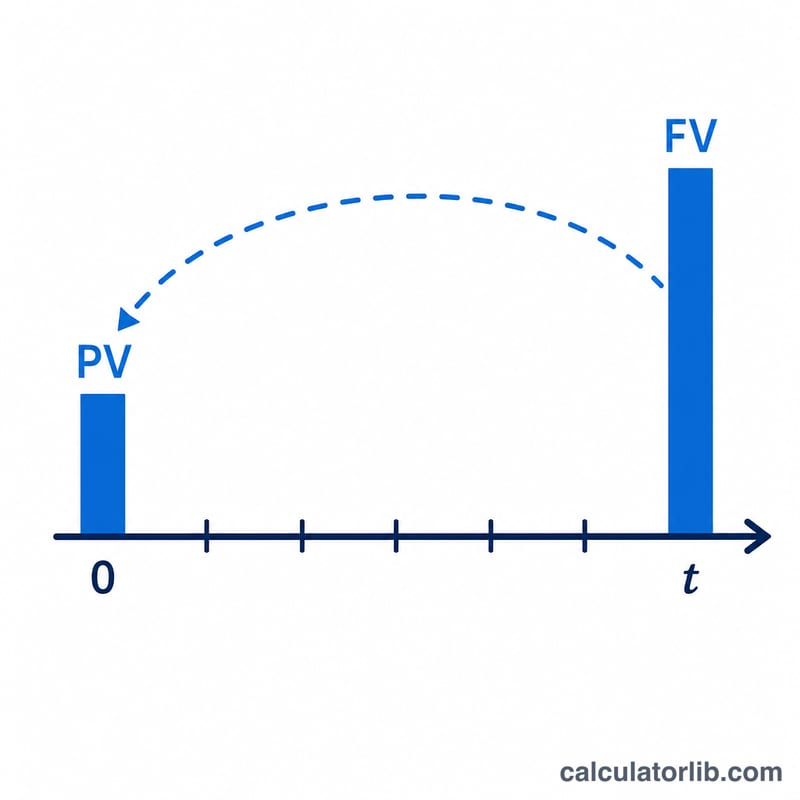
القيمة الحالية (PV) هي ما يساوي مبلغًا مستقبليًا من المال اليوم، بعد خصمه بمعدل فائدة معيّن أو معدل العائد المطلوب. فالمبلغ الذي تستلمه في المستقبل يساوي أقل من نفس المبلغ اليوم، لأن المال المتوفر الآن يمكن استثماره لينمو. تحسب هذه الأداة القيمة الحالية لمبلغ مقطوع مستقبلي واحد (FV)، كما يمكنها — اختياريًا — حساب القيمة الحالية لسلسلة دفعات متكررة، سواء كانت دفعات سنوية عادية، أو دفعات مستحقة، أو دفعات متنامية، أو دفعات دائمة. وهذه حسابات عالمية للقيمة الزمنية للنقود لا تخضع لأي قواعد إقليمية أو ضريبية.
كيفية استخدام الحاسبة
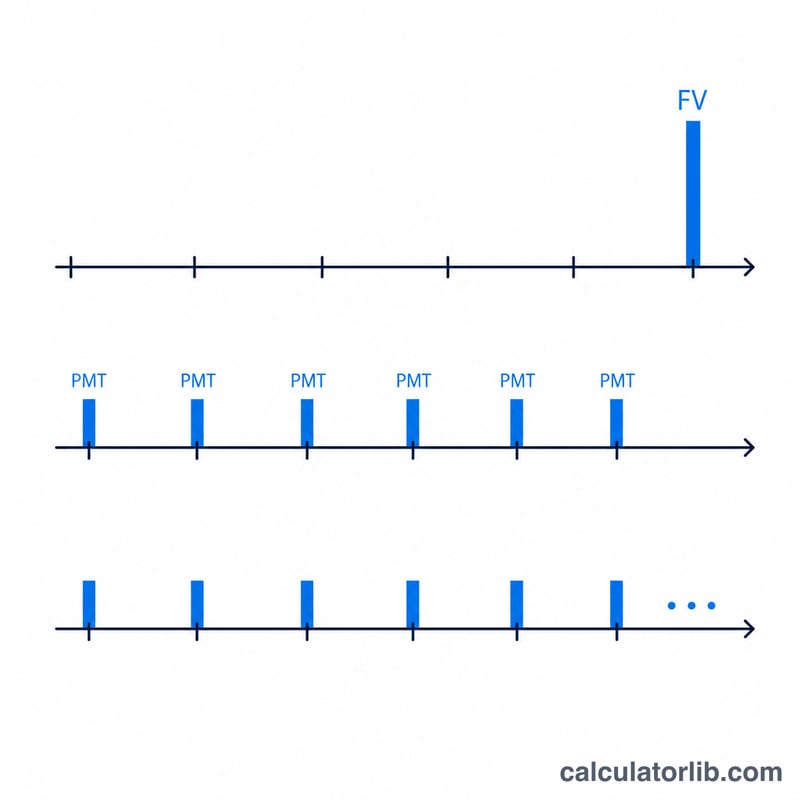
أدخل القيمة المستقبلية، وعدد الفترات (\(t\))، والمعدل لكل فترة، وعدد مرات التراكم في الفترة الواحدة (\(m\)). اترك حقول الدفعات فارغة إذا أردت حساب قيمة المبلغ المقطوع فقط. ولحساب قيمة سلسلة دفعات، أدخل المبلغ (PMT)، ونسبة النمو الاختيارية، وعدد الدفعات في الفترة (\(q\))، وحدّد ما إذا كانت الدفعات تتم في نهاية الفترة (عادية) أم في بدايتها (مستحقة). أما الدفعات الدائمة فاكتب الحرف p في خانة عدد الفترات؛ وللتراكم المستمر اكتب الحرف C في خانة التراكم.
شرح المعادلة
يُخصم المبلغ المقطوع وفق المعادلة:
$$\text{PV} = \dfrac{\text{FV}}{\left(1+\frac{R}{m}\right)^{m t}}$$أما المعدل الفعّال للفترة فهو \(i = (1 + R/m)^m - 1\)، ومعدل الدفعة الواحدة هو \(i_{pay} = (1 + i)^{1/q} - 1\) على مدى \(N = q\cdot t\) من الدفعات. وتُحسب الدفعات السنوية العادية كالتالي:
$$\text{PV} = \text{PMT}\cdot\dfrac{1-(1+i_{pay})^{-N}}{i_{pay}}$$وتُضرب نتيجة الدفعات المستحقة في \((1 + i_{pay})\). تُطرح القيمة الحالية للسلسلة في حالة الإيداعات (إذ تقلّل المبلغ الذي يجب تخصيصه)، بينما تُضاف في حالة السحوبات.
مثال تطبيقي
القيمة المستقبلية = 15,000، \(t = 10\)، \(R = 5.25\%\)، \(m = 12\)، بدون دفعات.
$$\text{PV} = \frac{15{,}000}{\left(1 + \frac{0.0525}{12}\right)^{120}} = \frac{15{,}000}{1.68856} = \textbf{8{,}883.50 دولار}$$أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يكون المعدل "لكل فترة"؟ المعدل الذي تدخله ينطبق على فترة واحدة، أما عدد مرات التراكم \(m\) فيحدد عدد المرات التي تُطبَّق فيها الفائدة داخل تلك الفترة.
ماذا يفعل إدخال الحرف "p"؟ يحاكي الدفعات الدائمة — أي دفعات لا تنتهي أبدًا — فيختفي عندها حدّ المبلغ المقطوع وتصبح \(\text{PV} = \text{PMT} / i_{pay}\) (أو \(\text{PMT} / (i_{pay} - g)\) في حالة الدفعات الدائمة المتنامية).
ما الفرق بين الإيداعات والسحوبات؟ تضيف السحوبات القيمة الحالية للسلسلة إلى القيمة الحالية للمبلغ المقطوع، بينما تطرحها الإيداعات، لأن المساهمات المنتظمة تقلّل المبلغ الذي تحتاجه اليوم.