ماذا تفعل هذه الحاسبة؟
تجيب هذه الأداة عن سؤال تسعيري شائع: إذا كنت تعرف تكلفة المنتج وهامش الربح الإجمالي الذي ترغب في تحقيقه، فما هو سعر البيع المناسب الذي يجب أن تحدده؟ أدخِل التكلفة ونسبة هامش الربح الإجمالي المستهدف، فتعرض لك الحاسبة سعر البيع المطلوب (الإيراد)، ومقدار الربح الإجمالي بالعملة، إضافةً إلى نسبة هامش الزيادة المكافئة المحسوبة على التكلفة. العملية حسابية بحتة وتعمل مع أي عملة — فرمز العملة شكلي فقط ولا يؤثر في النتيجة.
طريقة الاستخدام
أدخِل التكلفة (C) لكل وحدة، ثم هامش الربح الإجمالي (G) كنسبة مئوية (مثلًا 75 ليعني 75%). يجب أن يكون الهامش أكبر من 0 وأقل من 100 تمامًا؛ فهامش بنسبة 100% يستلزم سعرًا لا نهائيًا لأن التكلفة ستصبح نسبتها من الإيراد صفرًا. تتحدث النتيجة تلقائيًا لتُظهر سعر البيع والربح الإجمالي ونسبة هامش الزيادة.
شرح المعادلة
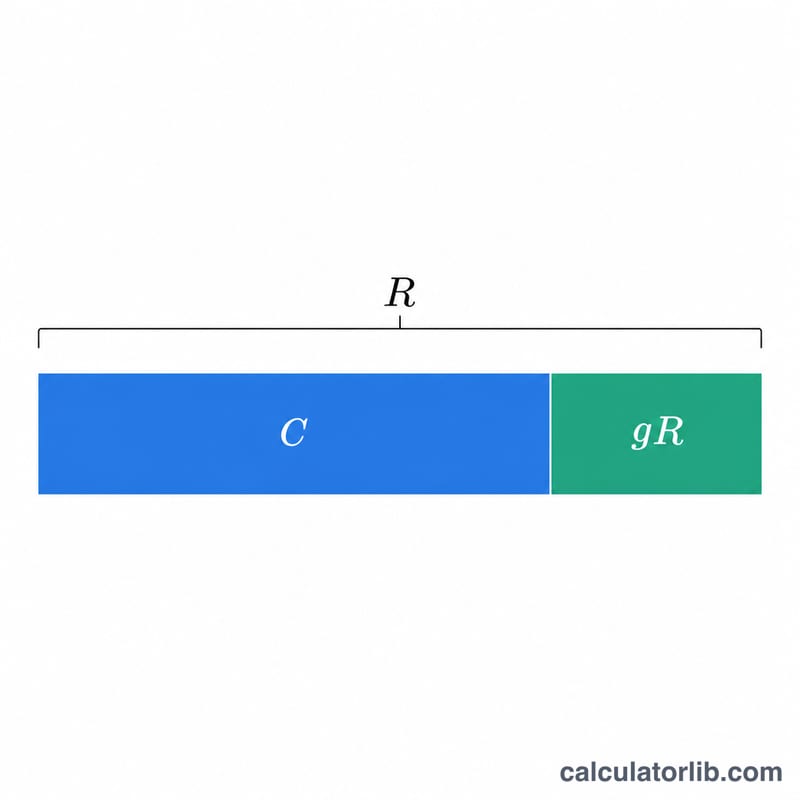
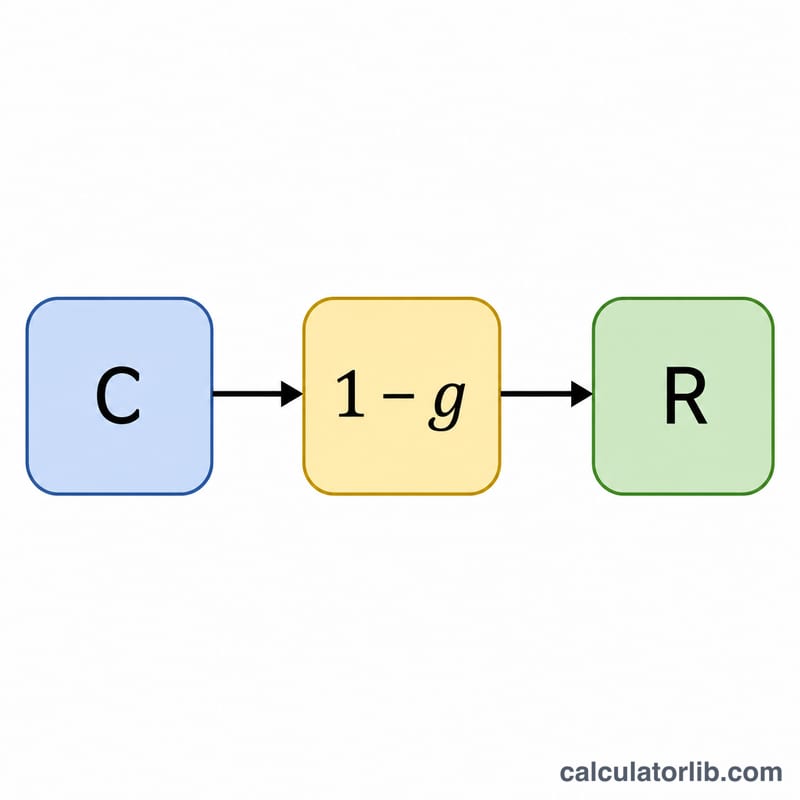
هامش الربح الإجمالي هو الربح كنسبة من الإيراد، أي أن الإيراد ناقص التكلفة يساوي الهامش مضروبًا في الإيراد. وعند حل المعادلة لإيجاد الإيراد نحصل على $$R = \frac{C}{1 - g}$$ حيث \(g\) هو الهامش معبَّرًا عنه بصيغة عشرية (\(g = G / 100\)). أما الربح الإجمالي فهو \(P = R \times g\)، وهو يساوي أيضًا \(R - C\). ويقيس هامش الزيادة الربح منسوبًا إلى التكلفة بدلًا من الإيراد: $$M = \frac{P}{C} \times 100$$ لاحظ أن الهامش وهامش الزيادة ليسا الرقم نفسه — فهامش 75% يعادل هامش زيادة قدره 300%.
مثال تطبيقي
لنفترض أن التكلفة \(C = 125\) وتريد هامش ربح إجمالي بنسبة 75% (\(g = 0.75\)). يكون الإيراد $$R = \frac{125}{1 - 0.75} = \frac{125}{0.25} = 500$$ والربح الإجمالي $$P = 500 \times 0.75 = 375$$ (وهو يساوي \(500 - 125\)). وهامش الزيادة $$M = \frac{375}{125} \times 100 = 300\%$$ أي أنك ستُسعّر المنتج بمبلغ 500 لتحقق ربحًا قدره 375 عن كل وحدة.
جدول تحويل هامش الربح إلى نسبة الزيادة على التكلفة
يُقاس هامش الربح الإجمالي مقارنةً بسعر البيع، بينما تُقاس نسبة الزيادة على التكلفة مقارنةً بالتكلفة. وعند كتابة الهامش ككسر \(g\)، فإن نسبة الزيادة المعادلة له على التكلفة هي \(\frac{g}{1-g}\times 100\)، ومضاعف السعر هو \(\frac{1}{1-g}\). وهذا حساب حسابي بسيط ويعمل بأي عملة.
| هامش الربح الإجمالي | نسبة الزيادة على التكلفة | مضاعف السعر (× التكلفة) |
|---|---|---|
| 10% | 11.11% | 1.111× |
| 20% | 25% | 1.25× |
| 25% | 33.33% | 1.333× |
| 30% | 42.86% | 1.429× |
| 40% | 66.67% | 1.667× |
| 50% | 100% | 2× |
| 60% | 150% | 2.5× |
| 70% | 233.33% | 3.333× |
| 75% | 300% | 4× |
| 80% | 400% | 5× |
| 90% | 900% | 10× |
مثال: هامش ربح 20% يساوي نسبة زيادة 25% (1.25×)، وهامش ربح 50% يساوي نسبة زيادة 100% (2×)، وهامش ربح 75% يساوي نسبة زيادة 300% (4×). نسبة الزيادة على التكلفة تكون دائماً أكبر من الهامش الذي تنتجه.
سيناريوهات التسعير: التكلفة نفسها وهوامش ربح مختلفة
يستخدم الجدول تكلفة وحدة ثابتة قدرها 100 (بأي عملة)، ويطبق الصيغة \(\text{سعر البيع}=\frac{C}{1-g}\). فعلى سبيل المثال، عند هامش ربح 40%: \(\frac{100}{1-0.40}=\frac{100}{0.60}=\) 166.67.
| هامش الربح الإجمالي | سعر البيع | الربح الإجمالي | نسبة الزيادة % |
|---|---|---|---|
| 20% | 125 | 25 | 25% |
| 40% | 166.67 | 66.67 | 66.67% |
| 50% | 200 | 100 | 100% |
| 60% | 250 | 150 | 150% |
| 80% | 500 | 400 | 400% |
لاحظ أن السعر يرتفع بحدة كلما اقترب هامش الربح من 100%. فالانتقال من هامش 60% إلى هامش 80% يضاعف السعر (من 250 إلى 500)، لأن المقام \(1-g\) يتقلص نحو الصفر. ولا يمكن تحقيق هامش ربح 100% مع تكلفة موجبة، لأنه سيتطلب سعراً لا نهائياً.
المصطلحات الأساسية: التكلفة والهامش ونسبة الزيادة والربح الإجمالي
- التكلفة (تكلفة الوحدة / تكلفة البضاعة المباعة): ما تدفعه لشراء وحدة واحدة أو إنتاجها، بما في ذلك المواد المباشرة والعمالة المباشرة. وهي المدخل الأساسي للحاسبة.
- سعر البيع (الإيرادات): المبلغ الذي يدفعه العميل لكل وحدة. وهو هنا يساوي التكلفة ÷ (1 − الهامش).
- الربح الإجمالي: سعر البيع ناقص التكلفة، أي المال المتبقي بعد تغطية التكلفة المباشرة للسلعة.
- هامش الربح الإجمالي: الربح الإجمالي ÷ سعر البيع، معبراً عنه كنسبة مئوية. وهو دائماً أقل من 100%.
- نسبة الزيادة على التكلفة: الربح الإجمالي ÷ التكلفة، معبراً عنه كنسبة مئوية. ويمكن أن تتجاوز 100%.
- مضاعف السعر: العدد الذي تضرب فيه التكلفة للحصول على السعر، ويساوي \(\frac{1}{1-g}\)، أو 1 + نسبة الزيادة ككسر.
لا يشمل هامش الربح الإجمالي المصروفات التشغيلية مثل الإيجار والرواتب والتسويق والنفقات العامة الأخرى، وكذلك الفوائد والضرائب. لذلك يختلف عن هامش الربح الصافي، وهو ما يتبقى من الإيرادات بعد خصم كل ذلك. فهامش الربح الإجمالي الصحي ضروري لتغطية هذه التكاليف، لكنه لا يضمن تحقيق ربح صافٍ.
الأسئلة الشائعة
هل هامش الربح الإجمالي هو نفسه هامش الزيادة؟ لا. الهامش هو الربح مقسومًا على سعر البيع، أما هامش الزيادة فهو الربح مقسومًا على التكلفة. وقد يُظهر المنتج نفسه هامشًا قدره 75% وهامش زيادة قدره 300%.
لماذا يجب أن يكون الهامش أقل من 100%؟ عند 100% بالضبط يصبح المقام (\(1 - g\)) مساويًا للصفر فيكون السعر غير معرَّف؛ كما أن الهوامش التي تساوي 100% أو تزيد عليها غير قابلة للتحقيق.
هل تؤثر العملة في الحساب؟ لا. الحساب محايد تجاه العملة، فهو يعمل بالطريقة نفسها مع الدولار أو اليورو أو الين أو أي عملة أخرى.