À quoi sert ce calculateur
Cet outil répond à une question de tarification très courante : connaissant le coût d'un produit et la marge brute que vous souhaitez dégager, quel prix de vente devez-vous fixer ? Saisissez le coût et le pourcentage de marge brute visé, et l'outil affiche le prix de vente nécessaire (le chiffre d'affaires), le bénéfice brut exprimé en devise, ainsi que le taux de marque équivalent appliqué sur le coût. Il s'agit d'un calcul purement arithmétique qui fonctionne quelle que soit la devise — le symbole monétaire est purement décoratif et n'influence en rien le résultat.
Comment l'utiliser
Indiquez votre Coût unitaire (C) et la Marge brute (G) souhaitée en pourcentage (par exemple 75 pour 75 %). La marge doit être supérieure à 0 et strictement inférieure à 100 : une marge de 100 % exigerait un prix infini, car le coût représenterait alors une part nulle du chiffre d'affaires. Le résultat s'actualise automatiquement et affiche le prix de vente, le bénéfice brut et le taux de marque.
La formule expliquée
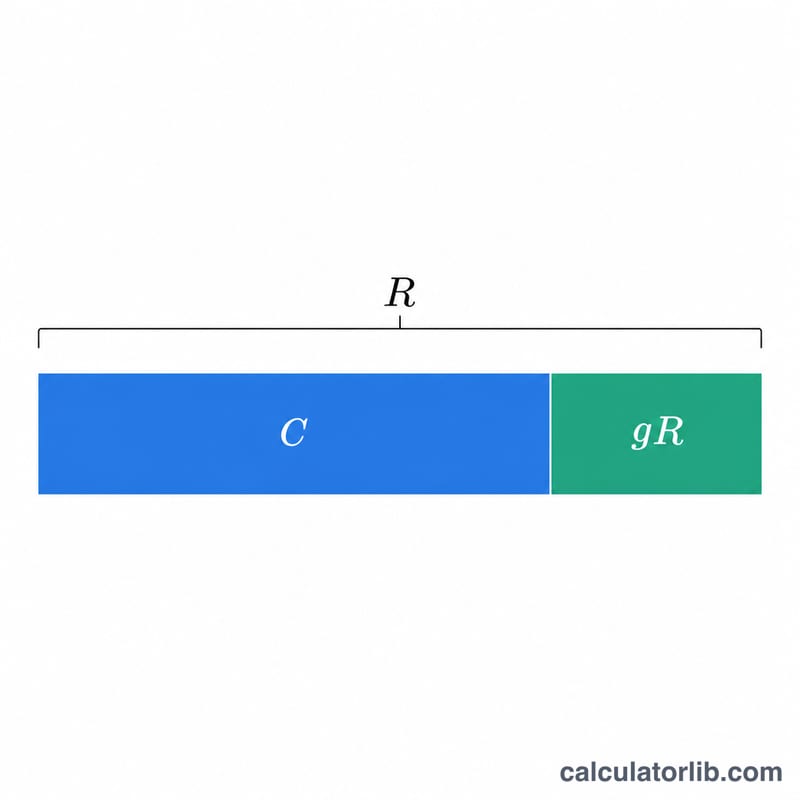
La marge brute correspond au bénéfice rapporté au chiffre d'affaires : le chiffre d'affaires moins le coût équivaut donc à la marge multipliée par le chiffre d'affaires. En résolvant cette équation pour le chiffre d'affaires, on obtient $$R = \frac{C}{1 - g}$$ où \(g\) est la marge exprimée en valeur décimale (\(g = G / 100\)). Le bénéfice brut vaut ensuite \(P = R \times g\), ce qui revient aussi à \(R - C\). Le taux de marque, lui, mesure le bénéfice par rapport au coût et non au chiffre d'affaires : \(M = (P / C) \times 100\). Attention : marge et taux de marque ne sont pas le même chiffre — une marge de 75 % correspond à un taux de marque de 300 %.
Exemple chiffré
Supposons un coût \(C = 125\) et une marge brute visée de 75 % (\(g = 0{,}75\)). Le chiffre d'affaires vaut $$R = \frac{125}{1 - 0{,}75} = \frac{125}{0{,}25} = 500$$ Le bénéfice brut est \(P = 500 \times 0{,}75 = 375\) (soit \(500 - 125\)). Le taux de marque s'élève à \(M = (375 / 125) \times 100 = 300\,\%\). Vous fixeriez donc le prix de l'article à 500 pour dégager 375 de bénéfice par unité.
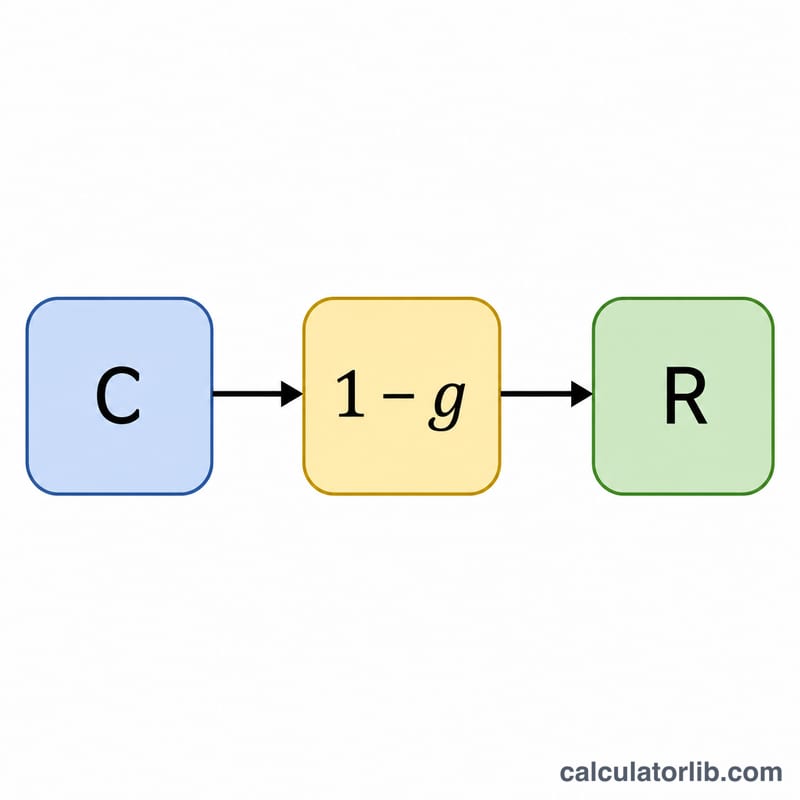
Tableau de conversion de la marge en majoration
La marge brute se mesure par rapport au prix de vente, alors que la majoration se mesure par rapport au coût. Lorsque la marge est exprimée sous forme de fraction \(g\), la majoration équivalente sur le coût est \(\frac{g}{1-g}\times 100\) et le coefficient de prix est \(\frac{1}{1-g}\). Il s'agit d'un simple calcul arithmétique qui fonctionne dans toutes les devises.
| Marge brute | Majoration sur le coût | Coefficient de prix (× coût) |
|---|---|---|
| 10% | 11,11% | 1,111× |
| 20% | 25% | 1,25× |
| 25% | 33,33% | 1,333× |
| 30% | 42,86% | 1,429× |
| 40% | 66,67% | 1,667× |
| 50% | 100% | 2× |
| 60% | 150% | 2,5× |
| 70% | 233,33% | 3,333× |
| 75% | 300% | 4× |
| 80% | 400% | 5× |
| 90% | 900% | 10× |
Exemple : une marge de 20 % équivaut à une majoration de 25 % (1,25×), une marge de 50 % équivaut à une majoration de 100 % (2×) et une marge de 75 % équivaut à une majoration de 300 % (4×). La majoration est toujours supérieure à la marge qu'elle produit.
Scénarios de prix : même coût, marges différentes
Le tableau utilise un coût unitaire fixe de 100 (dans toute devise) et applique la formule \(\text{Prix de vente}=\frac{C}{1-g}\). Par exemple, pour une marge de 40 % : \(\frac{100}{1-0{,}40}=\frac{100}{0{,}60}=\) 166,67.
| Marge brute | Prix de vente | Bénéfice brut | Majoration % |
|---|---|---|---|
| 20% | 125 | 25 | 25% |
| 40% | 166,67 | 66,67 | 66,67% |
| 50% | 200 | 100 | 100% |
| 60% | 250 | 150 | 150% |
| 80% | 500 | 400 | 400% |
Remarquez que le prix augmente fortement à mesure que la marge se rapproche de 100 %. Passer d'une marge de 60 % à 80 % double le prix (de 250 à 500), car le dénominateur \(1-g\) tend vers zéro. Une marge de 100 % est impossible avec un coût positif, car elle exigerait un prix infini.
Termes clés : coût, marge, majoration et bénéfice brut
- Coût (coût unitaire / coût des marchandises vendues) : ce qu'il vous en coûte pour acheter ou produire une unité, y compris les matières premières directes et la main-d'œuvre directe. C'est la donnée de départ du calculateur.
- Prix de vente (chiffre d'affaires) : le montant que le client paie par unité. Ici, il est égal au coût ÷ (1 − marge).
- Bénéfice brut : le prix de vente moins le coût, c'est-à-dire la somme restante après avoir couvert le coût direct de l'article.
- Marge brute : bénéfice brut ÷ prix de vente, exprimé en pourcentage. Elle est toujours inférieure à 100 %.
- Majoration : bénéfice brut ÷ coût, exprimé en pourcentage. Elle peut dépasser 100 %.
- Coefficient de prix : le nombre par lequel vous multipliez le coût pour obtenir le prix, égal à \(\frac{1}{1-g}\), ou à 1 + la majoration sous forme de fraction.
La marge brute exclut les charges d'exploitation telles que le loyer, les salaires, le marketing et les autres frais généraux, ainsi que les intérêts et les impôts. Elle se distingue donc de la marge nette, qui correspond à ce qui reste du chiffre d'affaires après déduction de tous ces éléments. Une marge brute saine est nécessaire pour couvrir ces coûts, mais elle ne garantit pas un bénéfice net.
FAQ
La marge brute est-elle identique au taux de marque ? Non. La marge correspond au bénéfice divisé par le prix de vente ; le taux de marque correspond au bénéfice divisé par le coût. Un même article peut afficher 75 % de marge et 300 % de taux de marque.
Pourquoi la marge doit-elle rester sous 100 % ? À exactement 100 %, le dénominateur \((1 - g)\) devient nul et le prix n'est plus défini ; des marges égales ou supérieures à 100 % sont tout simplement impossibles à atteindre.
La devise a-t-elle une importance ? Non. Le calcul est indépendant de la devise : il fonctionne à l'identique avec des euros, des dollars, des yens ou n'importe quelle autre monnaie.