À quoi sert ce calculateur
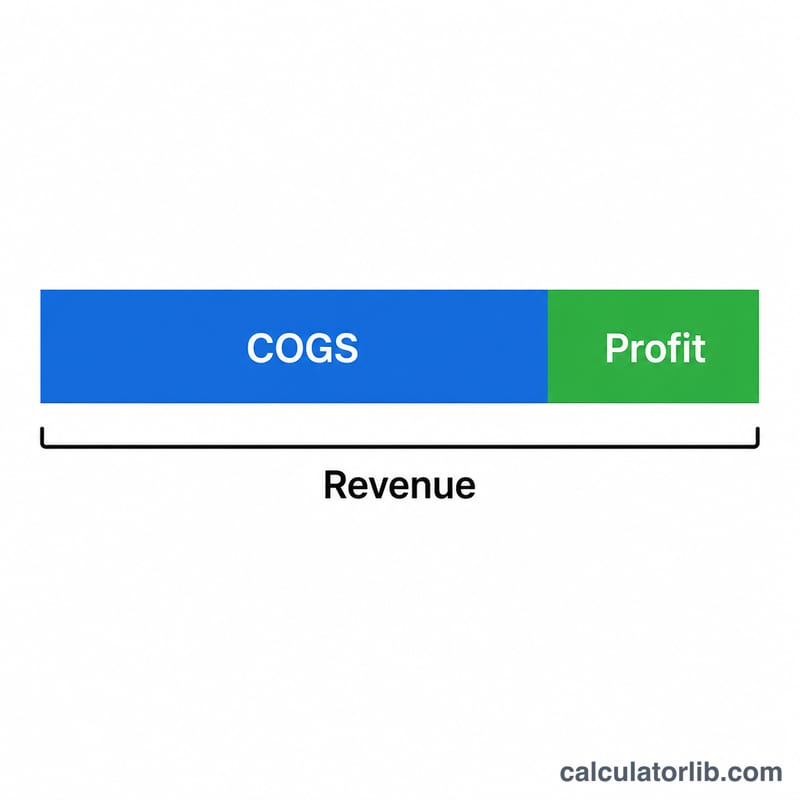
Le calculateur de marge brute mesure la part de votre chiffre d'affaires q242> qui subsiste après déduction des coûts directs liés à la production ou à l'achat des biens que vous vendez. C'est un moyen rapide d'évaluer la rentabilité de base, avant de prendre en compte les charges d'exploitation, les impôts et les intérêts. L'outil fonctionne avec n'importe quelle devise : il convient donc aux entreprises du monde entier — il suffit de saisir la même devise pour les deux montants.
Les données à renseigner
- Chiffre d'affaires — le total des recettes issues des ventes sur une période donnée (un mois, un trimestre ou une année).
- Coût des marchandises vendues (CMV) — les coûts directs liés à la production ou à l'achat de ces biens, comme les matières premières, la main-d'œuvre de fabrication et les achats de stock. Il exclut les frais généraux tels que le loyer, le marketing et les salaires du personnel hors production.
La formule expliquée
Le calculateur enchaîne trois étapes liées :
- Marge brute (en valeur) = \(\text{Chiffre d'affaires} - \text{Coût des marchandises vendues}\)
- Taux de marge brute (%) = \((\text{Marge brute} \div \text{Chiffre d'affaires}) \times 100\)
- Ratio de marge brute = \(\text{Marge brute} \div \text{Chiffre d'affaires}\) (le même résultat exprimé en décimale)
Le pourcentage indique la part de chaque euro (ou dollar, livre, etc.) de vente que vous conservez après avoir couvert les coûts directs de production.
Exemple concret
Supposons que votre entreprise enregistre un chiffre d'affaires de 50 000 et un coût des marchandises vendues de 30 000.
- Marge brute = \(50\,000 - 30\,000 = 20\,000\)
- Taux de marge brute = \((20\,000 \div 50\,000) \times 100 = 40\,\%\)
- Ratio de marge brute = \(20\,000 \div 50\,000 = 0{,}40\)
Cela signifie que 40 % de votre chiffre d'affaires reste disponible pour couvrir les frais généraux et dégager un bénéfice net, tandis que 60 % ont servi à fabriquer ou à acheter les produits.
Marges brutes typiques par secteur d'activité
La marge brute varie fortement d'un secteur à l'autre, car les structures de coûts diffèrent. Les fourchettes ci-dessous sont uniquement des approximations générales. Les chiffres réels varient selon l'entreprise, le modèle économique, la région, l'année et la manière dont chaque entreprise classe ses coûts entre coût des ventes (COGS, ou coût des biens vendus) et charges d'exploitation. Utilisez-les comme une orientation grossière, et non comme une référence ou un objectif.
| Secteur | Marge brute typique (approximative) | Pourquoi |
|---|---|---|
| Logiciels / SaaS | Généralement élevée (souvent bien au-dessus de 60 %) | Faible coût de livraison d'une copie ou d'un abonnement supplémentaire ; les coûts concernent surtout l'hébergement et le support |
| Produits pharmaceutiques | Généralement élevée (souvent 60 %+) | Produits protégés par des brevets ; la R&D est généralement présentée hors du coût des ventes |
| Services professionnels | Modérée (souvent environ 30 %–60 %) | Le poste principal est le temps du personnel, qui peut ou non être inclus dans le coût des ventes |
| Restauration | Modérée à élevée si seul le coût des aliments et boissons est pris en compte ; beaucoup plus faible si la main-d'œuvre est incluse | Dépend fortement de la question de savoir si la main-d'œuvre est traitée comme coût des ventes |
| Commerce de détail généraliste | Modérée (souvent environ 20 %–50 %) | Dépend de l'assortiment de produits, de la force de la marque et du pouvoir d'achat |
| Industrie manufacturière | Faible à modérée (souvent environ 20 %–40 %) | Matières premières, main-d'œuvre directe et frais généraux d'usine figurent dans le coût des ventes |
| Alimentation (grande distribution) | Faible (souvent environ 20 %–30 %) | Volume élevé, prix serrés, marchés concurrentiels |
| Construction | Faible (souvent environ 10 %–25 %) | Matériaux, sous-traitants et main-d'œuvre représentent des montants importants ; les appels d'offres sont concurrentiels |
| Compagnies aériennes | Non directement comparable | La plupart des coûts (carburant, équipages, appareils) sont des charges d'exploitation ; la marge brute publiée varie donc selon leur mode de présentation |
Pour les jeux de données par secteur, une source publique largement utilisée est celle d'Aswath Damodaran, qui publie les données sectorielles de la NYU Stern School of Business : il publie notamment des moyennes de marge brute et d'autres indicateurs par secteur, principalement pour les entreprises cotées en bourse (versions américaine et mondiale). Vérifiez l'édition la plus récente, car les valeurs évoluent d'une année à l'autre.
Marge brute selon différents scénarios
Le tableau fixe le chiffre d'affaires à 50 000 (dans une seule devise quelconque) et fait varier le coût des ventes, afin de montrer comment la pression sur les coûts réduit la marge. La dernière ligne présente une perte au niveau brut. La colonne de taux de marque sur coût est incluse pour la comparer à la marge.
| Chiffre d'affaires | Coût des ventes | Marge brute | Taux de marge brute % | Ratio de marge | Taux de marque sur coût % (marge brute ÷ coût des ventes) |
|---|---|---|---|---|---|
| 50 000 | 20 000 | 30 000 | 60 % | 0,60 | 150 % |
| 50 000 | 30 000 | 20 000 | 40 % | 0,40 | 66,7 % |
| 50 000 | 40 000 | 10 000 | 20 % | 0,20 | 25 % |
| 50 000 | 50 000 | 0 | 0 % | 0,00 | 0 % |
| 50 000 | 60 000 | -10 000 | -20 % | -0,20 | -16,7 % |
Exemple pour la deuxième ligne : \(\frac{50{,}000 - 30{,}000}{50{,}000} \times 100\% = \frac{20{,}000}{50{,}000} \times 100\% = 40\%\). Dans la dernière ligne, le coût des ventes dépasse le chiffre d'affaires, donc la marge brute est négative : \(\frac{50{,}000 - 60{,}000}{50{,}000} \times 100\% = -20\%\).
Interpréter votre résultat de marge brute
La marge brute indique quelle part de chaque unité de chiffre d'affaires subsiste après le paiement des coûts directs de production ou d'achat de ce qui a été vendu :
$$\text{Marge brute} = \frac{\text{Chiffre d'affaires} - \text{Coût des ventes}}{\text{Chiffre d'affaires}} \times 100\%$$
Marge élevée ou faible
- Marge plus élevée signifie qu'il reste davantage d'argent à chaque vente pour couvrir les charges d'exploitation (loyer, marketing, administration, salaires non inclus dans le coût des ventes), les intérêts, les impôts et le bénéfice. Elle peut refléter un fort pouvoir de fixation des prix, une production efficace ou un modèle de livraison peu coûteux.
- Marge plus faible signifie moins de marge de sécurité. Elle est courante dans les secteurs à fort volume et très concurrentiels, où la rentabilité dépend de l'échelle et d'un contrôle strict des coûts. Une marge faible n'est pas forcément mauvaise si le volume est élevé et si les charges d'exploitation sont réduites.
- Marge nulle ou négative signifie que les coûts directs égalent ou dépassent le chiffre d'affaires, donc l'entreprise perd de l'argent sur le produit ou le service avant même les frais généraux.
Marge brute ou taux de marque sur coût
Les deux notions sont souvent confondues. La marge se mesure par rapport au chiffre d'affaires ; le taux de marque sur coût se mesure par rapport au coût :
$$\text{Taux de marque sur coût} = \frac{\text{Marge brute}}{\text{Coût des ventes}} \times 100\%$$
Une marge brute de 40 % correspond à un taux de marque sur coût de \(\frac{0.40}{1 - 0.40} = 66.7\%\). Le taux de marque sur coût est toujours supérieur à la marge pour tout bénéfice positif, et un taux de marque sur coût de 50 % ne donne qu'une marge de 33,3 %. Les confondre est une source fréquente d'erreurs de tarification.
Tendances et comparaison avec les pairs
Un chiffre isolé dit peu de choses en soi. Une marge en baisse sur plusieurs périodes peut signaler une hausse des coûts d'approvisionnement, des remises ou un changement dans l'assortiment de produits, tandis qu'une marge en hausse peut refléter une meilleure tarification ou de meilleures conditions d'achat. Comparer avec des entreprises du même secteur et au modèle économique similaire est plus pertinent que de comparer entre secteurs, car les marges structurelles diffèrent fortement (voir le tableau ci-dessus).
Limites
- Elle ne tient pas compte des charges d'exploitation, des intérêts, des impôts ni des éléments exceptionnels ; elle ne reflète donc pas la rentabilité globale.
- Ce qui est considéré comme coût des ventes diffère selon l'entreprise et le secteur (par exemple, selon que la main-d'œuvre, les amortissements ou les frais de transport sont inclus), ce qui peut rendre les comparaisons trompeuses.
- Les méthodes de comptabilisation des stocks, comme FIFO, LIFO (non autorisée selon les IFRS) ou le coût moyen pondéré, peuvent modifier le coût des ventes publié, surtout lorsque les prix évoluent.
- Les moyennes calculées sur une gamme de produits variée peuvent masquer des produits aux marges très différentes.
Il s'agit d'informations générales à visée éducative, et non de conseils financiers ou comptables.
Questions fréquentes
Qu'est-ce qu'une bonne marge brute ? Cela dépend fortement du secteur. Les logiciels et les services dépassent souvent 70 %, le commerce de détail se situe plutôt autour de 25 à 40 %, et l'alimentaire peut tomber à un chiffre. Comparez votre marge à celle des concurrents de votre secteur plutôt qu'à une référence universelle.
Quelle différence entre marge brute et marge nette ? La marge brute ne déduit que les coûts directs de production (le CMV). La marge nette va plus loin : elle retranche aussi les charges d'exploitation, les intérêts et les impôts, ce qui donne la rentabilité finale.
La marge peut-elle être négative ? Oui. Si votre CMV dépasse votre chiffre d'affaires, la marge brute devient négative : c'est le signe que vous vendez vos produits moins cher que leur coût de production. Il faut alors augmenter vos prix ou réduire vos coûts directs.