Qué hace esta calculadora
La Calculadora de Margen de Beneficio Bruto mide qué parte de tus ingresos por ventas te queda tras restar los costes directos de producir o comprar los productos que vendes. Es una forma rápida de evaluar la rentabilidad básica de tu negocio antes de tener en cuenta los gastos operativos, los impuestos y los intereses. La herramienta funciona con cualquier moneda, por lo que resulta útil para empresas de cualquier país: solo tienes que introducir ambas cifras en la misma divisa.
Los datos que debes introducir
- Ingresos: el total de las ventas durante un periodo (un mes, un trimestre o un año).
- Coste de Ventas (COGS): los costes directos asociados a producir o comprar esos productos, como las materias primas, la mano de obra de fabricación y las compras de inventario. No incluye gastos generales como el alquiler, el marketing o los salarios del personal ajeno a la producción.
La fórmula explicada
La calculadora realiza tres pasos relacionados entre sí:
- Beneficio Bruto = \(\text{Ingresos} - \text{Coste de Ventas}\)
- Margen de Beneficio Bruto (%) = \((\text{Beneficio Bruto} \div \text{Ingresos}) \times 100\)
- Ratio de Margen Bruto = \(\text{Beneficio Bruto} \div \text{Ingresos}\) (la misma cifra expresada como decimal)
El porcentaje te indica qué proporción de cada euro (o dólar, libra, etc.) de venta conservas después de cubrir los costes directos de producción.
$$\text{Margen Bruto} = \frac{\text{Ingresos} - \text{COGS}}{\text{Ingresos}} \times 100\%$$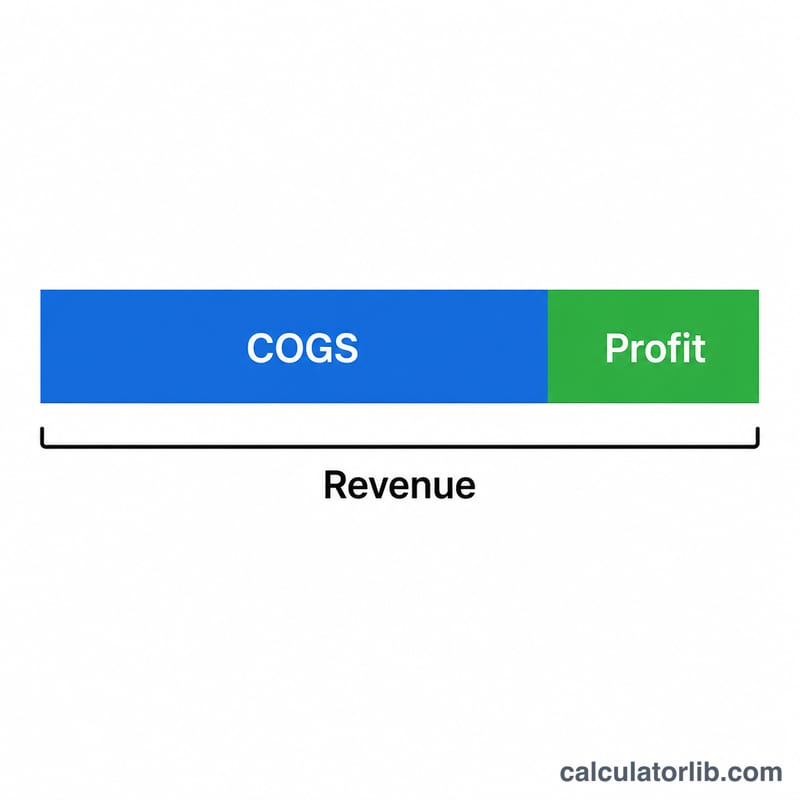
Ejemplo práctico
Imagina que tu negocio registra unos Ingresos de 50.000 y un Coste de Ventas de 30.000.
- Beneficio Bruto = \(50.000 - 30.000 = 20.000\)
- Margen de Beneficio Bruto = \((20.000 \div 50.000) \times 100 = 40\,\%\)
- Ratio de Margen Bruto = \(20.000 \div 50.000 = 0{,}40\)
Esto significa que te queda un 40 % de tus ingresos para cubrir los gastos generales y generar beneficio neto, mientras que el 60 % se destinó a fabricar o comprar los productos.
Márgenes brutos de beneficio típicos por sector
El margen bruto varía mucho entre sectores porque las estructuras de costes son distintas. Los rangos siguientes son aproximaciones generales únicamente. Las cifras reales varían según la empresa, el modelo de negocio, la región, el año y la forma en que cada empresa clasifica los costes como coste de ventas (COGS, por sus siglas en inglés) frente a gastos operativos. Úselos como una orientación aproximada, no como un referente ni como un objetivo.
| Sector | Margen bruto típico (aproximado) | Motivo |
|---|---|---|
| Software / SaaS | Generalmente alto (a menudo muy por encima del 60%) | Bajo coste de entregar una copia o suscripción adicional; los costes son sobre todo alojamiento y soporte |
| Farmacéutica | Generalmente alto (a menudo del 60% o más) | Productos protegidos por patentes; la I+D suele registrarse fuera del COGS |
| Servicios profesionales | Moderado (a menudo aproximadamente entre 30% y 60%) | El mayor coste es el tiempo del personal, que puede o no incluirse en el COGS |
| Restaurantes | Moderado a alto si solo se cuenta el coste de comida y bebida; mucho menor si se incluye la mano de obra | Depende en gran medida de si la mano de obra se considera COGS |
| Comercio minorista general | Moderado (a menudo aproximadamente entre 20% y 50%) | Depende de la combinación de productos, la fortaleza de la marca y el poder de compra |
| Manufactura | Bajo a moderado (a menudo aproximadamente entre 20% y 40%) | Materiales, mano de obra directa y gastos generales de fábrica están incluidos en el COGS |
| Alimentación | Bajo (a menudo aproximadamente entre 20% y 30%) | Alto volumen, precios ajustados, mercados competitivos |
| Construcción | Bajo (a menudo aproximadamente entre 10% y 25%) | Materiales, subcontratistas y mano de obra representan partidas grandes; las ofertas son competitivas |
| Aerolíneas | No directamente comparable | La mayoría de los costes (combustible, tripulaciones, aeronaves) son gastos operativos, por lo que el margen bruto informado varía según cómo lo registren |
Para conjuntos de datos a nivel sectorial, una fuente pública muy utilizada son los datos por industria de Aswath Damodaran en NYU Stern, que publica el margen bruto y otros promedios por sector, principalmente para empresas cotizadas en bolsa (versiones de EE. UU. y global). Consulte la edición más reciente, ya que los valores cambian de un año a otro.
Margen bruto en distintos escenarios
La tabla mantiene fijos los ingresos en 50.000 (en cualquier moneda) y cambia el COGS, para que pueda ver cómo la presión de costes comprime el margen. La última fila muestra una pérdida a nivel bruto. La columna de margen sobre coste se incluye para contrastarla con el margen.
| Ingresos | COGS | Beneficio bruto | Margen bruto % | Ratio de margen | Margen sobre coste % (beneficio ÷ COGS) |
|---|---|---|---|---|---|
| 50.000 | 20.000 | 30.000 | 60% | 0,60 | 150% |
| 50.000 | 30.000 | 20.000 | 40% | 0,40 | 66,7% |
| 50.000 | 40.000 | 10.000 | 20% | 0,20 | 25% |
| 50.000 | 50.000 | 0 | 0% | 0,00 | 0% |
| 50.000 | 60.000 | -10.000 | -20% | -0,20 | -16,7% |
Ejemplo para la segunda fila: \(\frac{50{,}000 - 30{,}000}{50{,}000} \times 100\% = \frac{20{,}000}{50{,}000} \times 100\% = 40\%\). En la última fila, el COGS supera los ingresos, por lo que el beneficio bruto es negativo: \(\frac{50{,}000 - 60{,}000}{50{,}000} \times 100\% = -20\%\).
Interpretación de su resultado de margen bruto
El margen bruto muestra qué parte de cada unidad de ingresos queda después de pagar los costes directos de producir o comprar lo vendido:
$$\text{Margen bruto} = \frac{\text{Ingresos} - \text{COGS}}{\text{Ingresos}} \times 100\%$$
Margen alto frente a margen bajo
- Margen más alto significa que queda más dinero de cada venta para cubrir gastos operativos (alquiler, marketing, administración, salarios no incluidos en el COGS), intereses, impuestos y beneficio. Puede reflejar un fuerte poder de fijación de precios, una producción eficiente o un modelo de entrega de bajo coste.
- Margen más bajo significa menos colchón. Es habitual en sectores competitivos de alto volumen, donde la rentabilidad depende de la escala y de un control estricto de costes. Un margen bajo no es automáticamente malo si el volumen es alto y los gastos operativos son reducidos.
- Margen cero o negativo significa que los costes directos igualan o superan los ingresos, por lo que el negocio pierde dinero con el producto o servicio antes de cualquier gasto general.
Margen bruto frente a margen sobre coste
Ambos conceptos se confunden a menudo. El margen se mide sobre los ingresos; el margen sobre coste se mide sobre el coste:
$$\text{Margen sobre coste} = \frac{\text{Beneficio bruto}}{\text{COGS}} \times 100\%$$
Un margen bruto del 40% corresponde a un margen sobre coste de \(\frac{0{,}40}{1 - 0{,}40} = 66{,}7\%\). El margen sobre coste siempre es mayor que el margen para cualquier beneficio positivo, y un margen sobre coste del 50% produce solo un margen del 33,3%. Confundirlos es una fuente común de errores de precio.
Tendencias y comparación con pares
Una sola cifra dice poco por sí misma. Un margen que cae durante varios periodos puede indicar aumento de los costes de insumos, descuentos o un cambio en la combinación de productos, mientras que uno en aumento puede reflejar mejores precios o compras más ventajosas. Comparar con empresas del mismo sector y de modelo de negocio similar es más significativo que comparar entre sectores, ya que los márgenes estructurales difieren mucho (véase la tabla anterior).
Limitaciones
- Ignora los gastos operativos, intereses, impuestos y partidas extraordinarias, por lo que no muestra la rentabilidad global.
- Lo que se considera COGS difiere según la empresa y el sector (por ejemplo, si se incluyen la mano de obra, la amortización o el transporte), lo que puede hacer engañosas las comparaciones.
- Los métodos de contabilidad de inventarios, como FIFO, LIFO (no permitido por las NIIF) o el coste medio ponderado, pueden cambiar el COGS informado, especialmente cuando los precios varían.
- Los promedios de una gama de productos mixta pueden ocultar productos con márgenes muy distintos.
Esta es información educativa general, no asesoramiento financiero ni contable.
Preguntas frecuentes
¿Qué se considera un buen margen de beneficio bruto? Varía mucho según el sector. El software y los servicios suelen superar el 70 %, el comercio minorista puede situarse en torno al 25-40 % y la alimentación a menudo se mueve en cifras de un solo dígito. Compara tu margen con el de competidores del mismo sector en lugar de con una referencia universal.
¿Cuál es la diferencia entre margen bruto y margen neto? El margen bruto solo resta los costes directos de producción (el coste de ventas). El margen neto va más allá y descuenta también los gastos operativos, los intereses y los impuestos, ofreciendo la rentabilidad final del negocio.
¿Puede ser negativo el margen? Sí. Si tu coste de ventas es mayor que tus ingresos, el beneficio bruto se vuelve negativo, lo que indica que estás vendiendo los productos por menos de lo que cuesta producirlos: una señal de que necesitas subir precios o reducir los costes directos.