Công Cụ Này Giúp Bạn Làm Gì
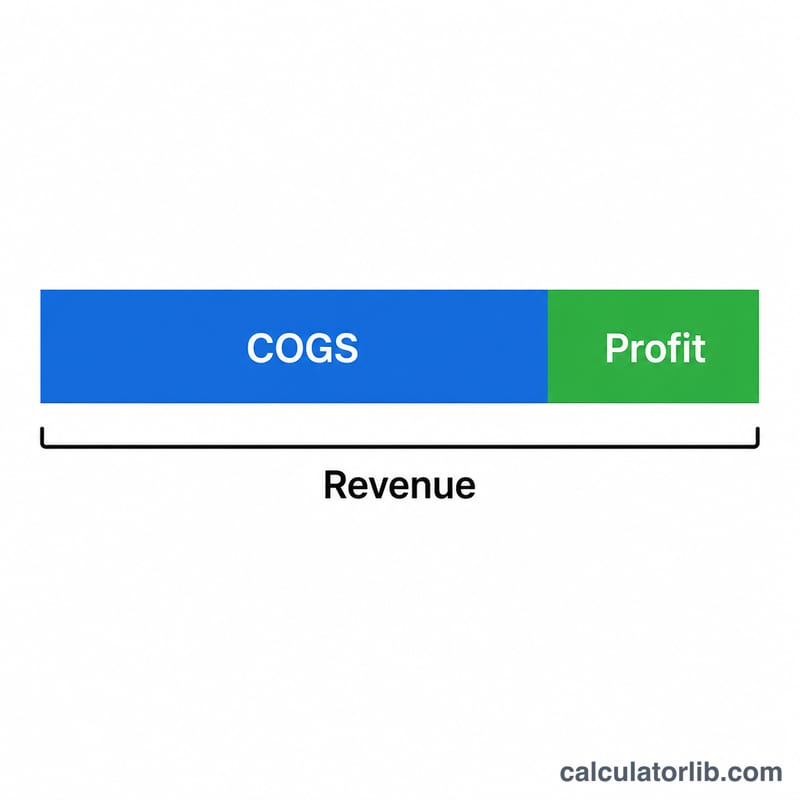
Công Cụ Tính Tỷ Suất Lợi Nhuận Gộp cho biết sau khi trừ đi chi phí trực tiếp để sản xuất hoặc mua hàng hóa, bạn còn giữ lại được bao nhiêu phần trăm doanh thu. Đây là cách nhanh nhất để đánh giá khả năng sinh lời cốt lõi của doanh nghiệp, trước khi tính đến chi phí hoạt động, thuế và lãi vay. Công cụ hoạt động với mọi loại tiền tệ — dù bạn dùng VND, USD hay đơn vị nào khác đều được, chỉ cần nhập cùng một loại tiền cho cả hai con số.
Các Số Liệu Bạn Cần Nhập
- Doanh thu — tổng thu nhập từ việc bán hàng trong một kỳ (tháng, quý hoặc năm).
- Giá vốn hàng bán (COGS) — các chi phí trực tiếp gắn liền với việc sản xuất hoặc mua hàng hóa, chẳng hạn như nguyên vật liệu, nhân công sản xuất và chi phí nhập kho. Khoản này không bao gồm các chi phí gián tiếp như tiền thuê mặt bằng, marketing hay lương của nhân viên không trực tiếp tham gia sản xuất.
Công Thức Tính Chi Tiết
Công cụ thực hiện ba bước liên kết với nhau:
- Lợi nhuận gộp = Doanh thu − Giá vốn hàng bán
- Tỷ suất lợi nhuận gộp (%) = (Lợi nhuận gộp ÷ Doanh thu) × 100
- Hệ số lợi nhuận gộp = Lợi nhuận gộp ÷ Doanh thu (cùng một con số nhưng biểu diễn dưới dạng thập phân)
$$\text{Tỷ suất lợi nhuận gộp} = \frac{\text{Doanh thu} - \text{COGS}}{\text{Doanh thu}} \times 100\%$$
Tỷ lệ phần trăm này cho biết bạn giữ lại được bao nhiêu trên mỗi đồng doanh thu sau khi đã bù đắp chi phí sản xuất trực tiếp.
Ví Dụ Minh Họa
Giả sử doanh nghiệp của bạn ghi nhận Doanh thu là 50.000 và Giá vốn hàng bán là 30.000.
- Lợi nhuận gộp = \(50.000 - 30.000 = 20.000\)
- Tỷ suất lợi nhuận gộp = \((20.000 \div 50.000) \times 100 = 40\%\)
- Hệ số lợi nhuận gộp = \(20.000 \div 50.000 = 0{,}40\)
Điều này có nghĩa là 40% doanh thu còn lại để trang trải chi phí hoạt động và tạo ra lợi nhuận ròng, trong khi 60% đã được dùng để sản xuất hoặc mua sản phẩm.
Biên lợi nhuận gộp điển hình theo ngành
Biên lợi nhuận gộp khác nhau khá nhiều giữa các ngành vì cấu trúc chi phí khác nhau. Các khoảng dưới đây chỉ mang tính xấp xỉ chung. Số liệu thực tế thay đổi theo từng công ty, mô hình kinh doanh, khu vực, năm và cách mỗi công ty phân loại chi phí là giá vốn hàng bán (COGS) hay chi phí vận hành. Hãy dùng chúng như một định hướng sơ bộ, không phải tiêu chuẩn so sánh hay mục tiêu.
| Ngành | Biên lợi nhuận gộp điển hình (xấp xỉ) | Lý do |
|---|---|---|
| Phần mềm / SaaS | Nói chung cao (thường trên 60%) | Chi phí thấp để cung cấp thêm một bản sao hoặc gói đăng ký; chi phí chủ yếu là lưu trữ và hỗ trợ |
| Dược phẩm | Nói chung cao (thường trên 60%) | Sản phẩm được bảo hộ bằng bằng sáng chế; chi phí R&D thường được báo cáo ngoài COGS |
| Dịch vụ chuyên nghiệp | Trung bình (thường khoảng 30%–60%) | Chi phí lớn nhất là thời gian nhân viên, có thể được hoặc không được tính vào COGS |
| Nhà hàng | Trung bình đến cao nếu chỉ tính chi phí thực phẩm và đồ uống; thấp hơn nhiều nếu tính cả nhân công | Phụ thuộc lớn vào việc nhân công có được xem là COGS hay không |
| Bán lẻ tổng hợp | Trung bình (thường khoảng 20%–50%) | Phụ thuộc vào cơ cấu sản phẩm, sức mạnh thương hiệu và năng lực mua hàng |
| Sản xuất | Thấp đến trung bình (thường khoảng 20%–40%) | Nguyên vật liệu, nhân công trực tiếp và chi phí sản xuất chung nằm trong COGS |
| Siêu thị thực phẩm | Thấp (thường khoảng 20%–30%) | Khối lượng lớn, giá biên mỏng, thị trường cạnh tranh |
| Xây dựng | Thấp (thường khoảng 10%–25%) | Vật liệu, thầu phụ và nhân công chiếm tỷ trọng lớn; giá thầu cạnh tranh |
| Hàng không | Không thể so sánh trực tiếp | Phần lớn chi phí (nhiên liệu, phi hành đoàn, máy bay) là chi phí vận hành, nên biên lợi nhuận gộp được báo cáo khác nhau tùy cách doanh nghiệp trình bày |
Với các bộ dữ liệu theo ngành, một nguồn công khai được sử dụng rộng rãi là dữ liệu ngành của Aswath Damodaran tại NYU Stern, nơi công bố biên lợi nhuận gộp và các chỉ số trung bình khác theo ngành, chủ yếu cho các công ty niêm yết (phiên bản Mỹ và toàn cầu). Hãy kiểm tra ấn bản mới nhất vì các giá trị thay đổi theo từng năm.
Biên lợi nhuận gộp qua các tình huống khác nhau
Bảng này giữ doanh thu cố định ở mức 50.000 (bằng bất kỳ một đơn vị tiền tệ nào) và thay đổi COGS, để bạn thấy áp lực chi phí làm thu hẹp biên lợi nhuận như thế nào. Dòng cuối cùng cho thấy khoản lỗ ở cấp lợi nhuận gộp. Cột tỷ suất lợi nhuận trên giá vốn được đưa vào để so sánh với biên lợi nhuận.
| Doanh thu | COGS | Lợi nhuận gộp | Biên lợi nhuận gộp % | Tỷ lệ biên lợi nhuận | Tỷ suất lợi nhuận trên giá vốn % (Lợi nhuận ÷ COGS) |
|---|---|---|---|---|---|
| 50.000 | 20.000 | 30.000 | 60% | 0,60 | 150% |
| 50.000 | 30.000 | 20.000 | 40% | 0,40 | 66,7% |
| 50.000 | 40.000 | 10.000 | 20% | 0,20 | 25% |
| 50.000 | 50.000 | 0 | 0% | 0,00 | 0% |
| 50.000 | 60.000 | -10.000 | -20% | -0,20 | -16,7% |
Ví dụ cho dòng thứ hai: \(\frac{50{,}000 - 30{,}000}{50{,}000} \times 100\% = \frac{20{,}000}{50{,}000} \times 100\% = 40\%\). Ở dòng cuối, COGS vượt doanh thu nên lợi nhuận gộp âm: \(\frac{50{,}000 - 60{,}000}{50{,}000} \times 100\% = -20\%\).
Diễn giải kết quả biên lợi nhuận gộp của bạn
Biên lợi nhuận gộp cho biết tỷ lệ nào của mỗi đơn vị doanh thu còn lại sau khi trả các chi phí trực tiếp để sản xuất hoặc mua hàng đã bán:
$$\text{Biên lợi nhuận gộp} = \frac{\text{Doanh thu} - \text{COGS}}{\text{Doanh thu}} \times 100\%$$
Biên cao so với biên thấp
- Biên cao hơn nghĩa là từ mỗi giao dịch còn lại nhiều tiền hơn để trang trải chi phí vận hành (thuê mặt bằng, marketing, hành chính, lương không nằm trong COGS), lãi vay, thuế và lợi nhuận. Điều này có thể phản ánh sức mạnh định giá, sản xuất hiệu quả hoặc mô hình phân phối chi phí thấp.
- Biên thấp hơn nghĩa là có ít đệm hơn. Điều này phổ biến trong các ngành khối lượng lớn, cạnh tranh, nơi lợi nhuận phụ thuộc vào quy mô và kiểm soát chi phí chặt chẽ. Biên thấp không hẳn là xấu nếu khối lượng lớn và chi phí vận hành nhỏ.
- Biên bằng không hoặc âm nghĩa là chi phí trực tiếp bằng hoặc vượt doanh thu, nên doanh nghiệp lỗ trên sản phẩm hoặc dịch vụ trước khi tính chi phí chung.
Biên lợi nhuận gộp so với tỷ suất lợi nhuận trên giá vốn
Hai khái niệm này thường bị nhầm lẫn. Biên lợi nhuận được tính trên doanh thu; tỷ suất lợi nhuận trên giá vốn được tính trên chi phí:
$$\text{Tỷ suất lợi nhuận trên giá vốn} = \frac{\text{Lợi nhuận gộp}}{\text{COGS}} \times 100\%$$
Biên lợi nhuận gộp 40% tương ứng với tỷ suất lợi nhuận trên giá vốn \(\frac{0.40}{1 - 0.40} = 66.7\%\). Tỷ suất lợi nhuận trên giá vốn luôn lớn hơn biên lợi nhuận khi lợi nhuận dương, và mức lợi nhuận trên giá vốn 50% chỉ cho biên lợi nhuận 33,3%. Nhầm lẫn giữa hai khái niệm này là nguyên nhân phổ biến gây ra sai sót trong định giá.
Xu hướng và so sánh với đối thủ
Một con số riêng lẻ nói lên rất ít. Biên lợi nhuận giảm qua nhiều kỳ có thể báo hiệu chi phí đầu vào tăng, chiết khấu hoặc thay đổi cơ cấu sản phẩm, trong khi biên tăng có thể phản ánh định giá tốt hơn hoặc mua hàng hiệu quả hơn. So sánh với các công ty cùng ngành và có mô hình kinh doanh tương tự sẽ có ý nghĩa hơn là so sánh giữa các ngành, vì biên lợi nhuận mang tính cấu trúc khác nhau đáng kể (xem bảng ở trên).
Hạn chế
- Nó bỏ qua chi phí vận hành, lãi vay, thuế và các khoản một lần, nên không thể hiện được tổng thể mức sinh lời.
- Những gì được tính vào COGS khác nhau giữa các công ty và ngành (ví dụ: có tính nhân công, khấu hao hay vận chuyển hay không), điều này có thể làm việc so sánh bị sai lệch.
- Các phương pháp kế toán hàng tồn kho như FIFO, LIFO (không được phép theo IFRS) hoặc bình quân gia quyền có thể làm thay đổi COGS được báo cáo, đặc biệt khi giá cả biến động.
- Số trung bình trên một danh mục sản phẩm đa dạng có thể che giấu những sản phẩm có biên lợi nhuận rất khác nhau.
Đây là thông tin giáo dục chung, không phải tư vấn tài chính hay kế toán.
Câu Hỏi Thường Gặp
Tỷ suất lợi nhuận gộp bao nhiêu là tốt? Con số này khác nhau rất nhiều tùy theo ngành. Phần mềm và dịch vụ thường vượt trên 70%, bán lẻ thường dao động khoảng 25–40%, còn ngành tạp hóa có thể chỉ ở mức một con số. Hãy so sánh tỷ suất của bạn với các đối thủ cùng ngành thay vì dựa vào một mốc chuẩn chung cho tất cả.
Lợi nhuận gộp và lợi nhuận ròng khác nhau thế nào? Lợi nhuận gộp chỉ trừ đi chi phí sản xuất trực tiếp (giá vốn hàng bán). Lợi nhuận ròng đi xa hơn, trừ thêm cả chi phí hoạt động, lãi vay và thuế, từ đó cho thấy khả năng sinh lời cuối cùng của doanh nghiệp.
Tỷ suất có thể âm không? Có. Nếu giá vốn hàng bán cao hơn doanh thu, lợi nhuận gộp sẽ âm, cho thấy bạn đang bán sản phẩm với giá thấp hơn chi phí làm ra chúng — dấu hiệu cho thấy bạn cần tăng giá hoặc cắt giảm chi phí trực tiếp.