यह कैलकुलेटर क्या करता है
सकल लाभ मार्जिन कैलकुलेटर यह बताता है कि जो माल आप बनाते या बेचते हैं, उसकी सीधी लागत घटाने के बाद आपकी बिक्री से होने वाली कमाई का कितना हिस्सा बचता है। संचालन खर्च, टैक्स और ब्याज जोड़ने से पहले अपने व्यवसाय की मूल लाभप्रदता परखने का यह एक तेज़ तरीका है। यह टूल किसी भी मुद्रा के साथ काम करता है, इसलिए दुनिया भर के व्यवसायों के लिए उपयोगी है — बस दोनों आंकड़ों के लिए एक ही मुद्रा डालें (जैसे रुपये में दोनों या डॉलर में दोनों)।
आपको कौन-से आंकड़े डालने हैं
- राजस्व (Revenue) — किसी अवधि (एक महीना, तिमाही या साल) में बिक्री से होने वाली कुल आय।
- बेचे गए माल की लागत (Cost of Goods Sold / COGS) — उस माल को बनाने या खरीदने से जुड़ी सीधी लागत, जैसे कच्चा माल, उत्पादन में लगी मज़दूरी और इन्वेंटरी की खरीद। इसमें किराया, मार्केटिंग और गैर-उत्पादन कर्मचारियों के वेतन जैसे ओवरहेड खर्च शामिल नहीं होते।
फ़ॉर्मूला आसान भाषा में
यह कैलकुलेटर तीन आपस में जुड़े चरणों में काम करता है:
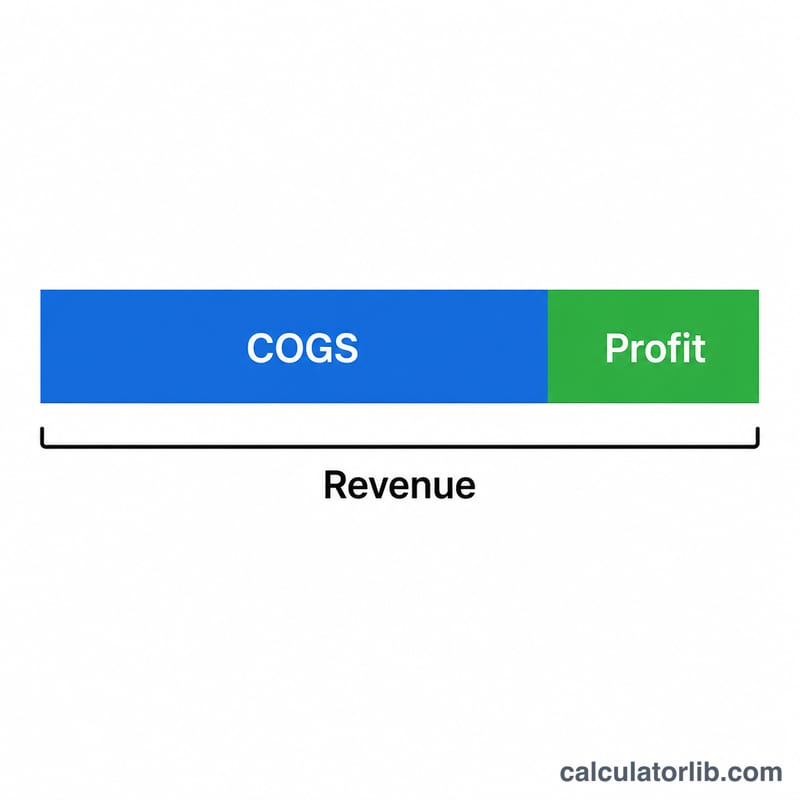
- सकल लाभ = राजस्व − बेचे गए माल की लागत
- सकल लाभ मार्जिन (%) = (सकल लाभ ÷ राजस्व) × 100
- सकल मार्जिन अनुपात = सकल लाभ ÷ राजस्व (यही आंकड़ा दशमलव रूप में)
$$\text{Gross Margin} = \frac{\text{Revenue} - \text{COGS}}{\text{Revenue}} \times 100\%$$
प्रतिशत यह बताता है कि सीधी उत्पादन लागत निकालने के बाद बिक्री के हर रुपये (या डॉलर, यूरो, पाउंड आदि) में से कितना आपके पास बचता है।
उदाहरण के साथ समझें
मान लीजिए आपके व्यवसाय का राजस्व 50,000 है और बेचे गए माल की लागत 30,000 है।
- सकल लाभ = \(50{,}000 - 30{,}000 = 20{,}000\)
- सकल लाभ मार्जिन = \((20{,}000 \div 50{,}000) \times 100 = 40\%\)
- सकल मार्जिन अनुपात = \(20{,}000 \div 50{,}000 = 0.40\)
इसका मतलब है कि आपके राजस्व का 40% हिस्सा ओवरहेड खर्च निकालने और शुद्ध लाभ कमाने के लिए बचता है, जबकि 60% उत्पाद बनाने या खरीदने में चला गया।
विभिन्न उद्योगों में सामान्य सकल लाभ मार्जिन
लागत संरचनाएँ अलग होने के कारण विभिन्न क्षेत्रों में सकल मार्जिन काफ़ी अलग होता है। नीचे दी गई सीमाएँ केवल सामान्य अनुमान हैं। वास्तविक आँकड़े कंपनी, व्यवसाय मॉडल, क्षेत्र, वर्ष और इस पर निर्भर करते हैं कि कोई कंपनी लागत को बिक्री की गई वस्तुओं की लागत (COGS) बनाम परिचालन व्यय में कैसे वर्गीकृत करती है। इन्हें मोटे दिशानिर्देश के रूप में उपयोग करें, न कि मानक या लक्ष्य के रूप में।
| क्षेत्र | सामान्य सकल मार्जिन (लगभग) | कारण |
|---|---|---|
| सॉफ़्टवेयर / SaaS | आमतौर पर ऊँचा (अक्सर 60% से काफ़ी अधिक) | एक और प्रति या सदस्यता देने की कम लागत; लागतें मुख्यतः होस्टिंग और सहायता की होती हैं |
| फ़ार्मास्यूटिकल्स | आमतौर पर ऊँचा (अक्सर 60%+) | पेटेंट-संरक्षित उत्पाद; R&D आमतौर पर COGS के बाहर दर्ज किया जाता है |
| पेशेवर सेवाएँ | मध्यम (अक्सर लगभग 30%–60%) | सबसे बड़ी लागत कर्मचारियों के समय की होती है, जो COGS में शामिल हो भी सकती है और नहीं भी |
| रेस्तराँ | यदि केवल भोजन और पेय की लागत गिनी जाए तो मध्यम से ऊँचा; यदि श्रम शामिल हो तो बहुत कम | इस पर काफ़ी निर्भर करता है कि श्रम को COGS माना गया है या नहीं |
| सामान्य खुदरा | मध्यम (अक्सर लगभग 20%–50%) | उत्पाद मिश्रण, ब्रांड की ताकत और खरीद शक्ति पर निर्भर करता है |
| विनिर्माण | कम से मध्यम (अक्सर लगभग 20%–40%) | सामग्री, प्रत्यक्ष श्रम और कारखाने का ओवरहेड COGS में शामिल होते हैं |
| किराना | कम (अक्सर लगभग 20%–30%) | अधिक मात्रा, पतली कीमतें, प्रतिस्पर्धी बाज़ार |
| निर्माण | कम (अक्सर लगभग 10%–25%) | सामग्री, उप-ठेकेदार और श्रम बड़े होते हैं; बोलियाँ प्रतिस्पर्धी होती हैं |
| एयरलाइंस | सीधे तुलनीय नहीं | अधिकांश लागतें (ईंधन, चालक दल, विमान) परिचालन लागतें हैं, इसलिए रिपोर्ट किया गया सकल मार्जिन इस पर निर्भर करता है कि वे इसे कैसे रिपोर्ट करती हैं |
उद्योग-स्तर के डेटासेट के लिए, एक व्यापक रूप से उपयोग किया जाने वाला सार्वजनिक स्रोत NYU Stern में Aswath Damodaran का उद्योग डेटा है, जो मुख्यतः सार्वजनिक रूप से सूचीबद्ध कंपनियों (US और वैश्विक संस्करण) के लिए उद्योग-वार सकल मार्जिन और अन्य औसत प्रकाशित करता है। नवीनतम संस्करण जाँचें, क्योंकि मान हर वर्ष बदलते हैं।
विभिन्न परिदृश्यों में सकल मार्जिन
यह तालिका राजस्व को 50,000 (किसी भी एक मुद्रा में) स्थिर रखती है और COGS बदलती है, ताकि आप देख सकें कि लागत का दबाव मार्जिन को कैसे घटाता है। अंतिम पंक्ति सकल स्तर पर घाटा दिखाती है। मार्जिन की तुलना के लिए मार्कअप स्तंभ शामिल किया गया है।
| राजस्व | COGS | सकल लाभ | सकल मार्जिन % | मार्जिन अनुपात | मार्कअप % (लाभ ÷ COGS) |
|---|---|---|---|---|---|
| 50,000 | 20,000 | 30,000 | 60% | 0.60 | 150% |
| 50,000 | 30,000 | 20,000 | 40% | 0.40 | 66.7% |
| 50,000 | 40,000 | 10,000 | 20% | 0.20 | 25% |
| 50,000 | 50,000 | 0 | 0% | 0.00 | 0% |
| 50,000 | 60,000 | -10,000 | -20% | -0.20 | -16.7% |
दूसरी पंक्ति का उदाहरण: \(\frac{50{,}000 - 30{,}000}{50{,}000} \times 100\% = \frac{20{,}000}{50{,}000} \times 100\% = 40\%\)। अंतिम पंक्ति में COGS राजस्व से अधिक है, इसलिए सकल लाभ ऋणात्मक है: \(\frac{50{,}000 - 60{,}000}{50{,}000} \times 100\% = -20\%\)।
आपके सकल मार्जिन परिणाम की व्याख्या
सकल मार्जिन दिखाता है कि बेचे गए माल को बनाने या खरीदने की प्रत्यक्ष लागत चुकाने के बाद प्रत्येक इकाई राजस्व का कितना हिस्सा बचता है:
$$\text{सकल मार्जिन} = \frac{\text{राजस्व} - \text{COGS}}{\text{राजस्व}} \times 100\%$$
उच्च बनाम निम्न मार्जिन
- अधिक मार्जिन का अर्थ है कि हर बिक्री से परिचालन व्ययों (किराया, विपणन, प्रशासन, COGS में शामिल न होने वाले वेतन), ब्याज, करों और लाभ को चुकाने के लिए अधिक धन बचता है। यह मजबूत मूल्य निर्धारण शक्ति, कुशल उत्पादन या कम लागत वाले वितरण मॉडल को दर्शा सकता है।
- कम मार्जिन का अर्थ है कम गुंजाइश। यह उच्च-मात्रा वाले, प्रतिस्पर्धी क्षेत्रों में आम है, जहाँ लाभ पैमाने और कड़े लागत नियंत्रण पर निर्भर करता है। यदि मात्रा अधिक हो और परिचालन लागतें कम हों, तो कम मार्जिन स्वतः खराब नहीं है।
- शून्य या ऋणात्मक मार्जिन का अर्थ है कि प्रत्यक्ष लागतें राजस्व के बराबर या उससे अधिक हैं, इसलिए व्यवसाय किसी भी ओवरहेड से पहले उस उत्पाद या सेवा पर पैसा खो रहा है।
सकल मार्जिन बनाम मार्कअप
इन दोनों को अक्सर भ्रमित किया जाता है। मार्जिन को राजस्व के सापेक्ष मापा जाता है; मार्कअप को लागत के सापेक्ष मापा जाता है:
$$\text{मार्कअप} = \frac{\text{सकल लाभ}}{\text{COGS}} \times 100\%$$
40% सकल मार्जिन का मार्कअप \(\frac{0.40}{1 - 0.40} = 66.7\%\) है। किसी भी धनात्मक लाभ के लिए मार्कअप सदैव मार्जिन से बड़ा होता है, और 50% मार्कअप केवल 33.3% मार्जिन देता है। इन्हें आपस में मिलाना मूल्य निर्धारण की गलतियों का एक आम कारण है।
रुझान और समकक्ष तुलना
अकेला आँकड़ा अपने आप में बहुत कुछ नहीं बताता। कई अवधियों में गिरता मार्जिन इनपुट लागत में वृद्धि, छूट या उत्पाद मिश्रण में बदलाव का संकेत हो सकता है, जबकि बढ़ता मार्जिन बेहतर मूल्य निर्धारण या खरीद को दर्शा सकता है। उसी उद्योग और समान व्यवसाय मॉडल वाली कंपनियों से तुलना करना उद्योगों के पार तुलना करने से अधिक सार्थक है, क्योंकि संरचनात्मक मार्जिन काफ़ी अलग होते हैं (ऊपर की तालिका देखें)।
सीमाएँ
- यह परिचालन व्यय, ब्याज, कर और एकमुश्त मदों को नज़रअंदाज़ करता है, इसलिए यह समग्र लाभप्रदता नहीं दिखाता।
- COGS में क्या शामिल है, यह कंपनी और उद्योग के अनुसार अलग होता है (उदाहरण के लिए, श्रम, मूल्यह्रास या शिपिंग शामिल है या नहीं), जिससे तुलना भ्रामक हो सकती है।
- FIFO, LIFO (IFRS के तहत अनुमत नहीं) या भारित औसत जैसी इन्वेंटरी लेखांकन विधियाँ रिपोर्ट की गई COGS बदल सकती हैं, खासकर जब कीमतें बदल रही हों।
- विभिन्न उत्पाद श्रेणियों में औसत बहुत अलग मार्जिन वाले उत्पादों को छिपा सकता है।
यह सामान्य शैक्षिक जानकारी है, वित्तीय या लेखांकन सलाह नहीं।
अक्सर पूछे जाने वाले सवाल
अच्छा सकल लाभ मार्जिन कितना होता है? यह उद्योग के हिसाब से काफी अलग-अलग होता है। सॉफ़्टवेयर और सेवाओं में यह अक्सर 70% से ज़्यादा होता है, रिटेल में करीब 25–40% रहता है, और किराने के कारोबार में यह एकल अंकों में हो सकता है। अपने मार्जिन की तुलना किसी सार्वभौमिक मानक के बजाय अपने ही क्षेत्र के प्रतिस्पर्धियों से करें।
सकल मार्जिन और शुद्ध मार्जिन में क्या फर्क है? सकल मार्जिन में सिर्फ सीधी उत्पादन लागत (COGS) घटाई जाती है। शुद्ध मार्जिन इससे आगे जाकर संचालन खर्च, ब्याज और टैक्स भी घटाता है, जिससे आपको अंतिम लाभप्रदता का पता चलता है।
क्या मार्जिन नकारात्मक हो सकता है? हां। अगर आपकी COGS आपके राजस्व से ज़्यादा है, तो सकल लाभ नकारात्मक हो जाता है। यह संकेत है कि आप उत्पादों को उनकी लागत से भी कम कीमत पर बेच रहे हैं — आपको दाम बढ़ाने या सीधी लागत घटाने की ज़रूरत है।