这款计算器的用途
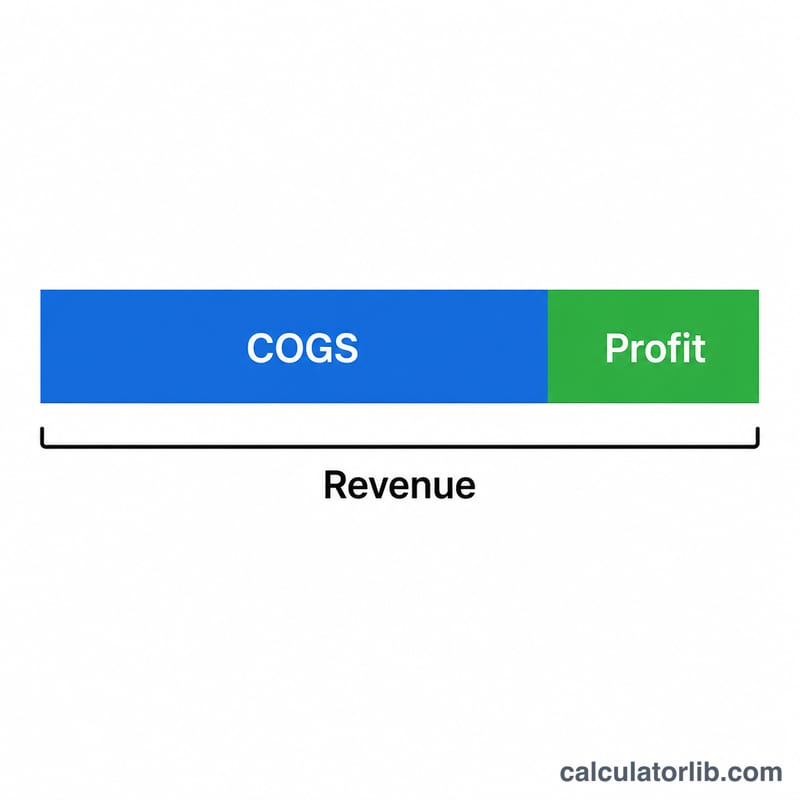
毛利率计算器用于衡量在扣除生产或采购商品的直接成本后,销售收入中还剩下多少。它能让你在尚未考虑运营费用、税费和利息之前,快速判断企业的核心盈利能力。该工具适用于任何货币,因此全球各地的企业都能使用——只要确保两个数字使用同一种货币即可。
你需要填写的数据
- 营业收入——某一期间(一个月、一个季度或一年)内的销售总收入。
- 销货成本(COGS)——与生产或采购这些商品直接相关的成本,例如原材料、生产环节的人工和存货采购支出。它不包含房租、市场推广以及非生产人员工资等间接费用。
计算公式详解
计算器会依次完成三个相互关联的步骤:
- 毛利润 = 营业收入 − 销货成本
- 毛利率(%) = (毛利润 ÷ 营业收入)× 100
- 毛利比率 = 毛利润 ÷ 营业收入(即以小数形式表示的同一数值)
整体公式为:
$$\text{毛利率} = \frac{\text{营业收入} - \text{销货成本}}{\text{营业收入}} \times 100\%$$这个百分比告诉你,在覆盖直接生产成本之后,每一元(或每一欧元、英镑等)销售收入中你能留下多少。
实例演算
假设你的企业营业收入为 50,000,销货成本为 30,000。
- 毛利润 = 50,000 − 30,000 = 20,000
- 毛利率 = (20,000 ÷ 50,000)× 100 = 40%
- 毛利比率 = 20,000 ÷ 50,000 = 0.40
具体计算如下:
$$\text{毛利率} = \frac{50{,}000 - 30{,}000}{50{,}000} \times 100\% = 40\%$$这意味着收入中有 40% 可用于覆盖间接费用并创造净利润,而另外 60% 则用于制造或采购产品。
按行业划分的典型毛利率
由于成本结构不同,各行业的毛利率差异很大。下列区间仅为一般性估算。实际数字因公司、商业模式、地区、年份以及各公司将成本划分为营业成本(COGS)还是运营费用的方式而异。请将其作为粗略参考,而非基准或目标。
| 行业 | 典型毛利率(约) | 原因 |
|---|---|---|
| 软件 / SaaS | 普遍较高(通常远高于60%) | 交付额外副本或订阅的成本低;成本主要是托管和支持 |
| 制药 | 普遍较高(通常在60%以上) | 产品受专利保护;研发费用通常不计入营业成本 |
| 专业服务 | 中等(通常约30%–60%) | 最大成本是员工工时,可能计入也可能不计入营业成本 |
| 餐饮 | 若仅计算食材和饮料成本,则为中等至较高;若计入人工,则低得多 | 很大程度上取决于人工是否计为营业成本 |
| 一般零售 | 中等(通常约20%–50%) | 取决于产品组合、品牌实力和采购能力 |
| 制造业 | 低至中等(通常约20%–40%) | 材料、直接人工和工厂制造费用计入营业成本 |
| 杂货 | 低(通常约20%–30%) | 销量大、利润薄、市场竞争激烈 |
| 建筑 | 低(通常约10%–25%) | 材料、分包商和人工成本占比大;投标竞争激烈 |
| 航空公司 | 不可直接比较 | 大部分成本(燃油、机组人员、飞机)属于运营成本,因此报告的毛利率因披露方式而异 |
对于行业层面的数据集,一个广泛使用的公开来源是纽约大学斯特恩商学院(NYU Stern)的Aswath Damodaran行业数据,该数据主要针对上市公司发布毛利率及其他行业平均值(包括美国版和全球版)。请查看最新版本,因为数值会逐年变化。
不同情景下的毛利率
下表将收入固定为50,000(任意单一货币),并改变营业成本,以便您了解成本压力如何压缩毛利率。最后一行显示毛利层面的亏损。加价率一列用于与毛利率进行对比。
| 收入 | 营业成本 | 毛利润 | 毛利率 % | 毛利率比值 | 加价率 %(利润 ÷ 营业成本) |
|---|---|---|---|---|---|
| 50,000 | 20,000 | 30,000 | 60% | 0.60 | 150% |
| 50,000 | 30,000 | 20,000 | 40% | 0.40 | 66.7% |
| 50,000 | 40,000 | 10,000 | 20% | 0.20 | 25% |
| 50,000 | 50,000 | 0 | 0% | 0.00 | 0% |
| 50,000 | 60,000 | -10,000 | -20% | -0.20 | -16.7% |
第二行示例:\(\frac{50{,}000 - 30{,}000}{50{,}000} \times 100\% = \frac{20{,}000}{50{,}000} \times 100\% = 40\%\)。最后一行中,营业成本超过收入,因此毛利润为负:\(\frac{50{,}000 - 60{,}000}{50{,}000} \times 100\% = -20\%\)。
如何解读您的毛利率结果
毛利率显示在支付生产或采购所售商品的直接成本之后,每单位收入中剩余的比例:
$$\text{毛利率} = \frac{\text{收入} - \text{营业成本}}{\text{收入}} \times 100\%$$
高毛利率与低毛利率
- 较高的毛利率意味着每笔销售中有更多资金可用于覆盖运营费用(租金、营销、管理费用、未计入营业成本的薪资)、利息、税金和利润。它可能反映出较强的定价能力、高效的生产或低成本的交付模式。
- 较低的毛利率意味着缓冲空间较小。这在销量大、竞争激烈的行业中很常见,这类行业的盈利能力取决于规模和严格的成本控制。如果销量高且运营费用较低,低毛利率并不一定不好。
- 零或负毛利率意味着直接成本等于或超过收入,因此企业在扣除任何管理费用之前,就在该产品或服务上亏损。
毛利率与加价率
<p两者常被混淆。毛利率以收入为基数计算;加价率以成本为基数计算:$$\text{加价率} = \frac{\text{毛利润}}{\text{营业成本}} \times 100\%$$
40%的毛利率对应的加价率为\(\frac{0.40}{1 - 0.40} = 66.7\%\)。对于任何正利润,加价率总是大于毛利率,而50%的加价率仅对应33.3%的毛利率。混淆两者是定价错误的常见原因。
趋势与同行比较
单一数字本身说明的问题有限。毛利率在若干个周期内持续下降,可能预示着投入成本上升、折扣增加或产品组合变化;而毛利率上升则可能反映定价改善或采购优化。与同行业、商业模式相似的公司进行比较,比跨行业比较更有意义,因为各行业的结构性毛利率差异很大(参见上表)。
局限性
- 它忽略了运营费用、利息、税金和一次性项目,因此无法反映整体盈利能力。
- 不同公司和行业对营业成本的界定不同(例如是否计入人工、折旧或运费),这可能使比较产生误导。
- 存货计价方法,如先进先出法(FIFO)、后进先出法(LIFO,国际财务报告准则不允许使用)或加权平均法,可能改变报告的营业成本,在价格变动时尤为明显。
- 对产品线混合的平均值可能掩盖毛利率差异很大的产品。
以上为一般性教育信息,不构成财务或会计建议。
常见问题
多少毛利率才算好?这因行业而异,差别很大。软件和服务业的毛利率往往超过 70%,零售业大致在 25%–40% 之间,而生鲜超市可能只有个位数。请把你的毛利率与同行业的竞争对手作对比,而不是套用一个通用标准。
毛利率和净利率有什么区别?毛利率只扣除直接生产成本(销货成本)。净利率则更进一步,还要扣除运营费用、利息和税费,反映的是企业最终的盈利水平。
毛利率会是负数吗?会。如果销货成本高于营业收入,毛利润就会变成负数,说明你的售价低于产品的生产成本——这提醒你需要提高定价或降低直接成本。