這個計算機的用途
毛利率計算機可以幫你算出:在扣除產品的直接生產或進貨成本後,銷售營收還剩下多少比例。這是在計入營業費用、稅金與利息之前,快速衡量核心獲利能力的方法。本工具適用於任何幣別,世界各地的企業都能使用——只要營收與成本兩個欄位填入同一種幣別即可。
你需要輸入的資料
- 營收(Revenue)——某一期間(一個月、一季或一年)的銷售總收入。
- 銷貨成本(COGS)——與生產或進貨直接相關的成本,例如原物料、製造人工與存貨採購等。它不包含租金、行銷費用,以及非生產部門員工薪資等間接費用。
計算公式說明
本計算機會依序執行三個相互關聯的步驟:
- 毛利 \( = \text{營收} - \text{銷貨成本} \)
- 毛利率(%) \( = (\text{毛利} \div \text{營收}) \times 100 \)
- 毛利比率 \( = \text{毛利} \div \text{營收} \)(與毛利率相同,但以小數表示)
毛利率代表:在支付直接生產成本後,每一塊錢(或每一歐元、英鎊等)的營收中,你還能留下多少比例。
$$\text{Gross Margin} = \frac{\text{Revenue} - \text{COGS}}{\text{Revenue}} \times 100\%$$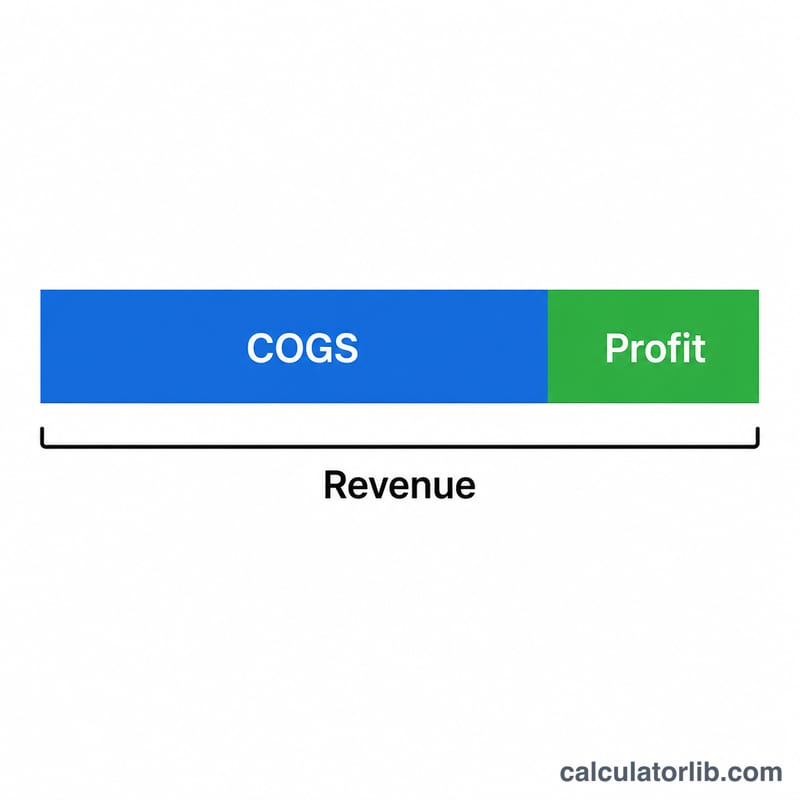
實際範例
假設你的企業在某期間的營收為 50,000,銷貨成本為 30,000。
- 毛利 $$= 50{,}000 - 30{,}000 = 20{,}000$$
- 毛利率 $$= (20{,}000 \div 50{,}000) \times 100 = 40\%$$
- 毛利比率 $$= 20{,}000 \div 50{,}000 = 0.40$$
這表示營收中有 40% 可用來支付間接費用並創造淨利,另外 60% 則花在製造或採購產品上。
各行業典型毛利率
由於成本結構不同,各產業的毛利率差異很大。以下區間僅為一般性的大致估計。實際數字會因公司、商業模式、地區、年度,以及各公司如何將成本歸類為銷貨成本(COGS)或營業費用而有所不同。請將其作為粗略參考,而非基準或目標。
| 產業 | 典型毛利率(約略) | 原因 |
|---|---|---|
| 軟體/SaaS | 一般偏高(通常遠高於 60%) | 提供額外副本或訂閱的成本低;成本主要為託管與支援 |
| 製藥 | 一般偏高(通常 60% 以上) | 產品受專利保護;研發費用通常不列入銷貨成本 |
| 專業服務 | 中等(通常約 30%–60%) | 最大成本為人員工時,可能計入或不計入銷貨成本 |
| 餐廳 | 若只計食材與飲料成本,為中等至偏高;若納入人事成本,則低很多 | 高度取決於人事成本是否視為銷貨成本 |
| 一般零售 | 中等(通常約 20%–50%) | 取決於產品組合、品牌實力與採購議價能力 |
| 製造業 | 偏低至中等(通常約 20%–40%) | 原物料、直接人工與工廠製造費用皆計入銷貨成本 |
| 雜貨 | 偏低(通常約 20%–30%) | 銷量大、售價微薄、市場競爭激烈 |
| 營建 | 偏低(通常約 10%–25%) | 材料、分包商與人工成本比重大;投標競爭激烈 |
| 航空公司 | 不宜直接比較 | 多數成本(燃料、機組人員、飛機)屬營業成本,因此申報的毛利率視各公司的申報方式而異 |
就產業層級的資料集而言,一個廣泛使用的公開來源是紐約大學史騰商學院(NYU Stern)Aswath Damodaran 的產業資料,其中按產業公布毛利率及其他平均值,主要針對上市公司(美國及全球版本)。請查看最新版本,因為數值會逐年變動。
不同情境下的毛利率
此表將營收固定為 50,000(任一單一貨幣),並改變銷貨成本,讓您看出成本壓力如何壓縮毛利率。最後一列顯示毛利層級的虧損。加成率欄位則用來與毛利率進行對照。
| 營收 | 銷貨成本 | 毛利 | 毛利率 % | 毛利率比值 | 加成率 %(毛利 ÷ 銷貨成本) |
|---|---|---|---|---|---|
| 50,000 | 20,000 | 30,000 | 60% | 0.60 | 150% |
| 50,000 | 30,000 | 20,000 | 40% | 0.40 | 66.7% |
| 50,000 | 40,000 | 10,000 | 20% | 0.20 | 25% |
| 50,000 | 50,000 | 0 | 0% | 0.00 | 0% |
| 50,000 | 60,000 | -10,000 | -20% | -0.20 | -16.7% |
第二列的範例:\(\frac{50{,}000 - 30{,}000}{50{,}000} \times 100\% = \frac{20{,}000}{50{,}000} \times 100\% = 40\%\)。在最後一列中,銷貨成本超過營收,因此毛利為負:\(\frac{50{,}000 - 60{,}000}{50{,}000} \times 100\% = -20\%\)。
解讀您的毛利率結果
毛利率顯示每單位營收在支付生產或購買所售商品的直接成本後,仍剩下多少比例:
$$\text{毛利率} = \frac{\text{營收} - \text{銷貨成本}}{\text{營收}} \times 100\%$$
高毛利率與低毛利率
- 較高的毛利率表示每筆銷售留下較多資金,用以支付營業費用(租金、行銷、行政、未計入銷貨成本的薪資)、利息、稅金與利潤。這可能反映強勁的定價能力、有效率的生產或低成本的交付模式。
- 較低的毛利率表示緩衝較少。這在銷量大、競爭激烈的產業中很常見,獲利取決於規模與嚴格的成本控管。若銷量高且營業費用小,低毛利率並不一定不好。
- 零或負毛利率表示直接成本等於或超過營收,因此企業在計入任何間接費用之前,就已在該產品或服務上虧損。
毛利率與加成率
<p兩者常被混淆。毛利率以營收為基準衡量;加成率則以成本為基準衡量:$$\text{加成率} = \frac{\text{毛利}}{\text{銷貨成本}} \times 100\%$$
40% 的毛利率對應的加成率為 \(\frac{0.40}{1 - 0.40} = 66.7\%\)。對任何正利潤而言,加成率一定大於毛利率,而 50% 的加成率只會帶來 33.3% 的毛利率。混淆兩者是常見的定價錯誤來源。
趨勢與同業比較
單一數字本身意義有限。毛利率連續數期下滑,可能顯示投入成本上升、折扣增加或產品組合改變;而毛利率上升則可能反映更好的定價或採購。與同產業、商業模式相近的公司比較,比跨產業比較更有意義,因為結構性毛利率差異很大(請見上表)。
限制
- 它忽略營業費用、利息、稅金與一次性項目,因此無法顯示整體獲利能力。
- 各公司與產業對銷貨成本的定義不同(例如是否計入人工、折舊或運費),可能使比較產生誤導。
- 存貨計價方法,如先進先出法(FIFO)、後進先出法(LIFO,國際財務報導準則不允許採用)或加權平均法,可能改變申報的銷貨成本,在價格變動時尤其明顯。
- 混合產品線的平均值可能掩蓋各產品之間差異很大的毛利率。
本文為一般教育性資訊,並非財務或會計建議。
常見問題
多少毛利率才算好?這會因產業而有很大差異。軟體與服務業常常超過 70%,零售業大約落在 25~40%,而生鮮超市可能只有個位數。建議拿同產業的競爭對手來比較,而不是套用單一的通用標準。
毛利率和淨利率有什麼不同?毛利率只扣除直接生產成本(銷貨成本);淨利率則更進一步,還會扣掉營業費用、利息與稅金,反映的是最終的整體獲利能力。
毛利率有可能是負的嗎?會的。如果銷貨成本高於營收,毛利就會變成負值,代表你的售價低於產品的製造成本——這是一個警訊,提醒你該調漲售價或降低直接成本。