このツールでできること
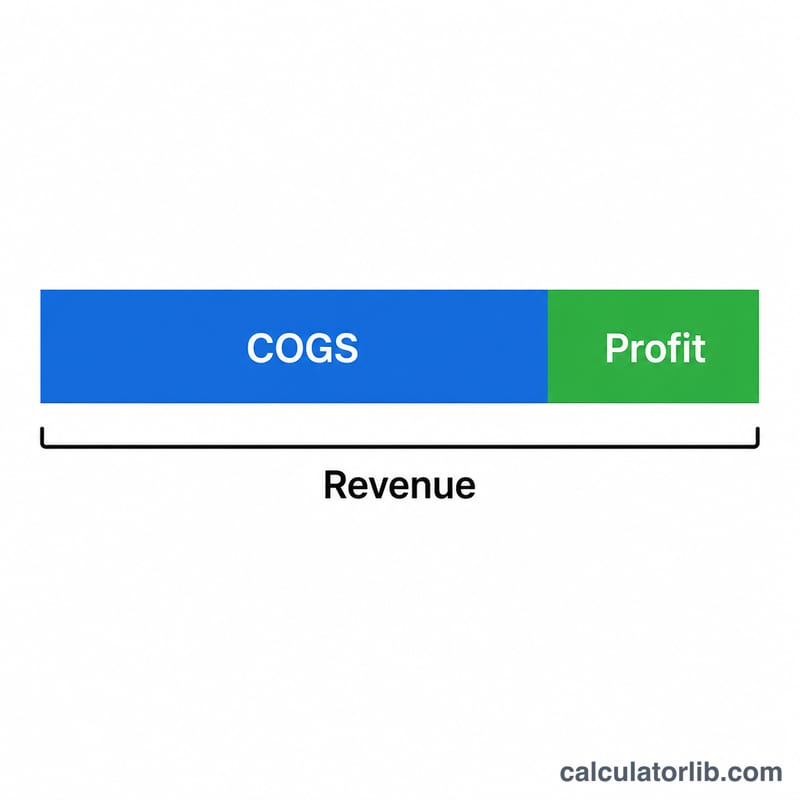
粗利率計算ツールは、売上高から商品の製造・仕入れにかかった直接費(売上原価)を差し引いた後に、どれだけの利益が手元に残るかを測定します。販売管理費や税金、支払利息を考慮する前の「基本的な収益力」をすばやく把握できるのが特長です。通貨の種類を問わず使えるため、世界中のどんなビジネスでも活用できます。売上高と売上原価に同じ通貨単位を入力するだけでOKです。
入力する項目
- 売上高— 一定期間(月次・四半期・年次)における販売による総収入です。
- 売上原価(COGS)— 原材料費、製造に関わる人件費、仕入れ費用など、その商品を製造・仕入れするために直接かかった費用です。家賃、広告宣伝費、製造に直接関わらない従業員の給与といった間接費(販管費)は含みません。
計算式の解説
このツールは、連動した3つのステップで計算を行います。
- 売上総利益(粗利) = 売上高 − 売上原価
- 粗利率(%) = (売上総利益 ÷ 売上高)× 100
- 粗利率(小数表示) = 売上総利益 ÷ 売上高(上記と同じ数値を小数で表したもの)
$$\text{粗利率} = \frac{\text{売上高} - \text{売上原価}}{\text{売上高}} \times 100\%$$
このパーセンテージは、直接的な製造コストをまかなった後、売上1円(あるいは1ドル、1ユーロなど)あたりどれだけが手元に残るかを示しています。
計算例
たとえば、ある事業の売上高が50,000、売上原価が30,000だったとします。
- 売上総利益 = \(50{,}000 - 30{,}000 = 20{,}000\)
- 粗利率 = \((20{,}000 \div 50{,}000) \times 100 = 40\%\)
- 粗利率(小数表示) = \(20{,}000 \div 50{,}000 = 0.40\)
つまり、売上の40%が間接費の支払いや最終的な純利益にあてられる分として残り、残りの60%は商品の製造・仕入れに使われたということになります。
業種別の典型的な売上総利益率
売上総利益率は、コスト構造が異なるため業種によって大きく異なります。以下の範囲はあくまで大まかな目安です。実際の数値は、企業、ビジネスモデル、地域、年度、そして各社が売上原価(COGS)と営業費用をどのように区分しているかによって変わります。目安として参考にしてください。ベンチマークや目標値として使うものではありません。
| 業種 | 一般的な売上総利益率(おおよその目安) | 理由 |
|---|---|---|
| ソフトウェア/SaaS | 一般的に高い(60%を大きく上回ることが多い) | 追加のコピーやサブスクリプションを提供するコストが低く、コストの大半はホスティングとサポート |
| 医薬品 | 一般的に高い(60%以上であることが多い) | 特許で保護された製品であり、研究開発費は通常、売上原価の外で報告される |
| 専門サービス | 中程度(約30%~60%であることが多い) | 最大のコストは人件費だが、売上原価に含まれる場合と含まれない場合がある |
| 飲食店 | 食材・飲料費のみを計上する場合は中程度から高い。人件費を含めると大幅に低くなる | 人件費を売上原価として扱うかどうかに大きく依存する |
| 一般小売 | 中程度(約20%~50%であることが多い) | 商品構成、ブランド力、仕入れ力によって異なる |
| 製造業 | 低から中程度(約20%~40%であることが多い) | 材料費、直接労務費、工場間接費が売上原価に含まれる |
| 食料品小売 | 低い(約20%~30%であることが多い) | 取扱量が多く、価格の余裕は少なく、競争の激しい市場 |
| 建設 | 低い(約10%~25%であることが多い) | 材料費、下請け業者費、人件費の割合が大きく、入札競争が激しい |
| 航空会社 | 直接比較できない | 燃料費、乗務員、機体などの大半のコストは営業費用であるため、売上総利益率は報告方法によって大きく異なる |
業界単位のデータセットとして広く使われている公開情報源として、NYUスターンスクール・オブ・ビジネスのアスワス・ダモダラン氏の業界別データがあります。主に上場企業を対象に(米国版およびグローバル版)、業界別の売上総利益率やその他の平均値を公表しています。数値は年によって変わるため、最新版を確認してください。
さまざまなシナリオにおける売上総利益率
この表では、売上高を50,000(任意の単一通貨)に固定し、売上原価を変化させています。コスト圧力によって利益率がどのように圧迫されるかを確認できます。最後の行は、売上総利益レベルでの損失を示しています。マークアップ列は、利益率と対比するために含めています。
| 売上高 | 売上原価 | 売上総利益 | 売上総利益率(%) | 利益率(比率) | マークアップ率(利益÷売上原価) |
|---|---|---|---|---|---|
| 50,000 | 20,000 | 30,000 | 60% | 0.60 | 150% |
| 50,000 | 30,000 | 20,000 | 40% | 0.40 | 66.7% |
| 50,000 | 40,000 | 10,000 | 20% | 0.20 | 25% |
| 50,000 | 50,000 | 0 | 0% | 0.00 | 0% |
| 50,000 | 60,000 | -10,000 | -20% | -0.20 | -16.7% |
2行目の例:\(\frac{50{,}000 - 30{,}000}{50{,}000} \times 100\% = \frac{20{,}000}{50{,}000} \times 100\% = 40\%\)。最後の行では、売上原価が売上高を上回っているため、売上総利益はマイナスになります:\(\frac{50{,}000 - 60{,}000}{50{,}000} \times 100\% = -20\%\)。
売上総利益率の結果の解釈
売上総利益率は、販売した商品の製造または仕入れに直接かかったコストを支払った後に、売上の各単位のうちどれだけの割合が残るかを示します:
$$\text{売上総利益率} = \frac{\text{売上高} - \text{売上原価}}{\text{売上高}} \times 100\%$$
高い利益率と低い利益率
- 利益率が高いということは、各販売から営業費用(家賃、マーケティング費、管理費、売上原価に含まれない給与)、利息、税金、利益をまかなうための資金が多く残ることを意味します。強い価格決定力、効率的な生産、低コストの提供モデルを反映している場合があります。
- 利益率が低いということは、余裕が少ないことを意味します。取扱量が多く競争の激しい業界では一般的で、収益性は規模と厳格なコスト管理に依存します。取扱量が多く営業費用が少なければ、低い利益率が必ずしも悪いわけではありません。
- 利益率がゼロまたはマイナスということは、直接コストが売上高と同額かそれを上回っていることを意味し、間接費を負担する前の段階で、その製品またはサービスにより事業は損失を出しています。
売上総利益率とマークアップ率の違い
$$\text{マークアップ率} = \frac{\text{売上総利益}}{\text{売上原価}} \times 100\%$$
売上総利益率40%は、マークアップ率\(\frac{0.40}{1 - 0.40} = 66.7\%\)に相当します。プラスの利益であれば、マークアップ率は常に利益率より大きくなり、マークアップ率50%は利益率33.3%にしかなりません。両者を取り違えることは、価格設定ミスのよくある原因です。
推移と同業他社との比較
単一の数値だけでは多くを語れません。複数の期間にわたって利益率が低下している場合は、仕入れコストの上昇、値引き、商品構成の変化を示している可能性があります。一方、上昇している場合は、価格改善や仕入れの改善を反映しているかもしれません。構造的な利益率は業界によって大きく異なるため(上の表を参照)、業界が異なる企業と比べるより、同じ業界で類似のビジネスモデルを持つ企業と比べる方が意味があります。
限界
- 営業費用、利息、税金、一時的な項目を無視するため、事業全体の収益性はわかりません。
- 売上原価に何が含まれるかは企業や業界によって異なり(例えば、人件費、減価償却費、配送費が含まれるかどうか)、比較を誤解させる可能性があります。
- 先入先出法、後入先出法(IFRSでは認められていません)、総平均法などの棚卸資産の評価方法は、特に価格が変動している場合に、報告される売上原価を変えることがあります。
- 多様な商品群の平均値は、利益率が大きく異なる商品を隠してしまうことがあります。
これは一般的な教育目的の情報であり、財務または会計に関する助言ではありません。
よくある質問
粗利率はどのくらいが理想ですか? 業種によって大きく異なります。ソフトウェアやサービス業では70%を超えることも多く、小売業はおおむね25〜40%、食品スーパーでは1桁台になることもあります。一律の基準と比べるのではなく、同じ業界の競合他社と比較して評価しましょう。
粗利率(粗利益率)と純利益率の違いは? 粗利率は、直接的な製造コスト(売上原価)だけを差し引いたものです。一方、純利益率はさらに販売管理費、支払利息、税金まで差し引いた、最終的な収益性を示す指標です。
粗利率がマイナスになることはありますか? あります。売上原価が売上高を上回ると、売上総利益はマイナスになります。これは、製造にかかるコストよりも安く商品を販売している状態を意味し、価格の引き上げや直接費の削減が必要なサインです。