このツールでできること
この粗利率・値入率計算ツールは、すでにお手元にある2つの数字――売価と原価――から、価格設定に欠かせない3つの指標を一瞬で導き出します。算出されるのは、1個あたりの利益額、売上に対する利益の割合である「粗利率(マージン)」、そして原価に対する割合である「値入率(マークアップ)」の3つです。2つの金額の関係だけを扱うため通貨を問わず利用でき、小売業の方、フリーランス、転売・物販を行う方、さらには値付けに関わるすべての方に最適です。
入力する項目
- 売価 ― お客様が1個あたりに支払う金額です。
- 原価 ― その1個を仕入れる、または作るのにかかった金額です。
どちらも同じ基準でご入力ください(1個あたり、もしくはロット単位など。単位をそろえることだけ意識すればOKです)。
計算に使う数式
このツールは、次の3ステップで計算します。
- 利益額 = \(\text{売価} - \text{原価}\)
- 粗利率(%) = \((\text{利益額} \div \text{売価}) \times 100\)
- 値入率(%) = \((\text{利益額} \div \text{原価}) \times 100\)
$$\begin{gathered} \text{粗利率 \%} = \frac{\text{売価} - \text{原価}}{\text{売価}} \times 100 \\[1.5em] \text{値入率 \%} = \frac{\text{売価} - \text{原価}}{\text{原価}} \times 100 \end{gathered}$$
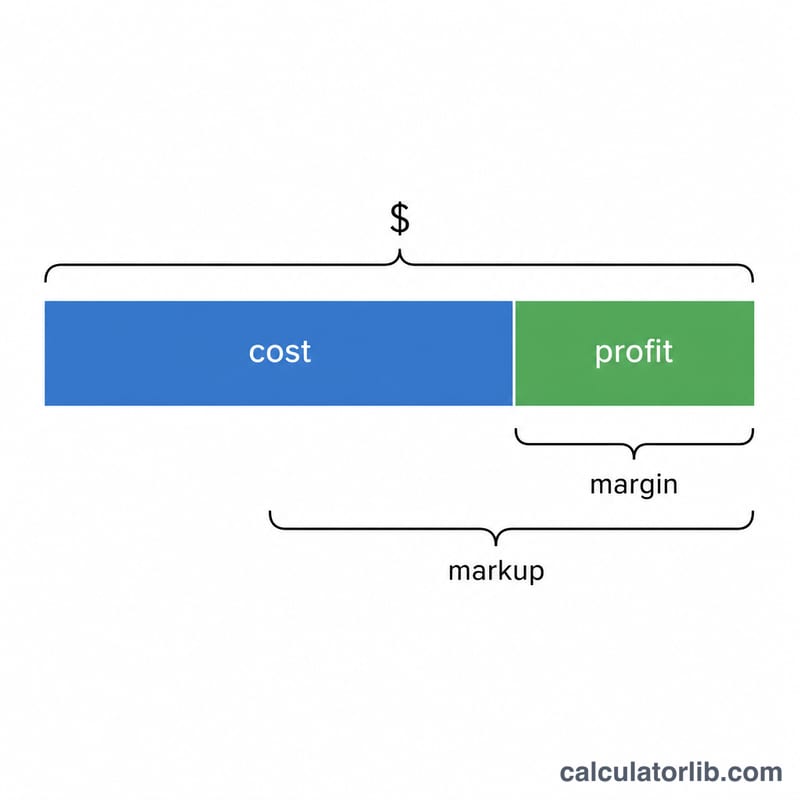
ポイントは「割る相手(分母)」の違いです。粗利率は利益を売価で割るのに対し、値入率は同じ利益を原価で割ります。だからこそ、同じ取引でも値入率は常に粗利率より大きな数字になるのです。
計算例
たとえば、原価60で仕入れた商品を100で販売するとします。
- 利益額 = \(100 - 60 = \mathbf{40}\)
- 粗利率 = \((40 \div 100) \times 100 = \mathbf{40\%}\)
- 値入率 = \((40 \div 60) \times 100 = \mathbf{66.67\%}\)
つまり、同じ40の利益でも「粗利率40%」「値入率66.67%」と表現が変わります。仕入れ先が「値入率(マークアップ)」で話し、会計帳簿では「粗利率(マージン)」で表示される――そんな場面で知っておくと混乱せずに済みます。
マージンからマークアップへの換算表
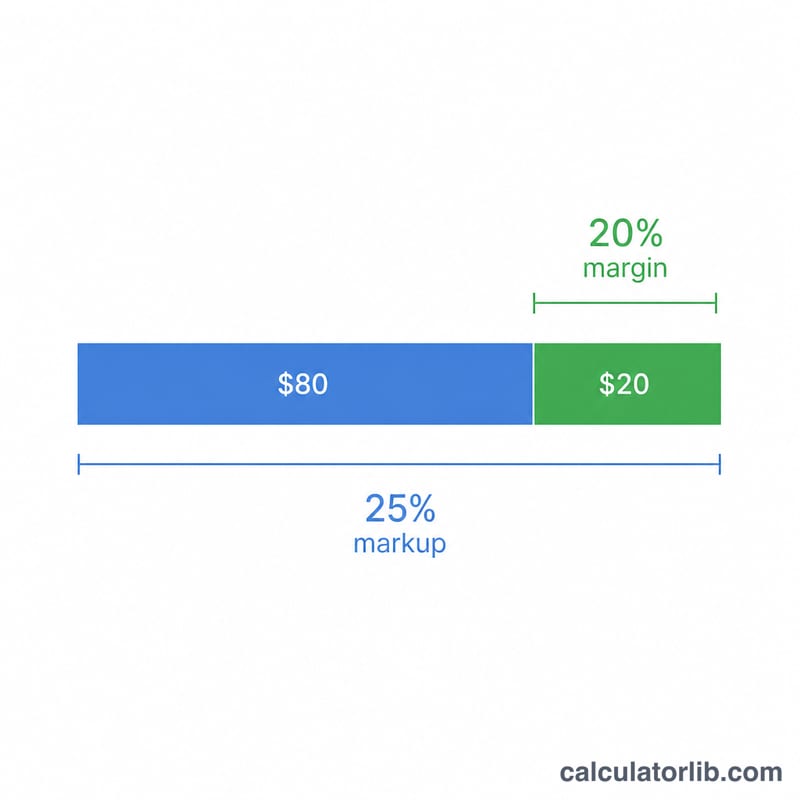
マージンは販売価格に対する割合で計算され、マークアップは原価に対する割合で計算されます。そのため、同じ利益でもそれぞれの割合は異なります。この表は、一般的なマージンを同等のマークアップに換算したものです。
| マージン % | 同等のマークアップ % |
|---|---|
| 10 | 11.11 |
| 20 | 25 |
| 25 | 33.33 |
| 30 | 42.86 |
| 33.33 | 50 |
| 40 | 66.67 |
| 50 | 100 |
| 60 | 150 |
| 75 | 300 |
換算式
マージンからマークアップへ:
$$\text{マークアップ \%} = \frac{\text{マージン \%}}{100 - \text{マージン \%}} \times 100$$
マークアップからマージンへ:
$$\text{マージン \%} = \frac{\text{マークアップ \%}}{100 + \text{マークアップ \%}} \times 100$$
目標マージンから販売価格を求める場合(マージンは小数で表記。例:40%は0.40):
$$\text{販売価格} = \frac{\text{原価}}{1 - \text{マージン}}$$
例:製品の原価が$60で、40%のマージンを得たい場合。販売価格 = \(60 / (1 - 0.40) = 60 / 0.60 = 100\)、つまり$100で販売することになります。原価$60に40%のマークアップを加えると販売価格は$84にしかならず、これは約28.57%のマージンに相当します。
主要用語:原価、売上高、利益、マージン、マークアップ
- 販売価格
- 顧客が1単位あたりに支払う金額。販売数量を掛けると売上高になります。
- 原価(COGS)
- 商品の取得または製造に直接かかる費用で、仕入価格、材料費、直接労務費などを含みます。会計では売上原価(COGS)と呼ばれます。
- 粗利益
- 販売価格から原価を引いた額。諸経費を賄い、理想的には純利益を残すために使われる金額です。
- 粗利益率
- 販売価格に対する粗利益の割合:(価格 − 原価) ÷ 価格 × 100。
- マークアップ
- 原価に対する粗利益の割合:(価格 − 原価) ÷ 原価 × 100。価格に到達するために原価に上乗せする割合です。
- 損益分岐価格
- 利益がゼロになる価格で、マージンとマークアップはどちらも0%です。単位レベルでは原価と等しくなり、諸経費を含めると、原価に1単位あたりの諸経費配分を加えた額になります。
注: この計算ツールは粗利益のみを扱います。諸経費、税金、決済または販売プラットフォームの手数料、送料、割引、返品は差し引かれていないため、実際の純利益は表示されたマージンより低くなります。
よくある質問
粗利率と値入率は何が違うの? 粗利率は「売上のうち何割が利益か」を、値入率は「原価にどれだけ上乗せしたか」を示します。どちらも同じ利益額から計算しますが、分母(割る相手)が異なります。
粗利率がマイナスになることはある? あります。原価が売価を上回る場合は利益がマイナスになり、粗利率も値入率もマイナスになります。これは赤字販売になっているサインです。
なぜ値入率は100%を超えられて、粗利率は超えられないの? 粗利率は売価に対する利益の割合なので、原価がゼロでない限り100%に達することはありません。一方、値入率は利益を原価と比べるため簡単に超えられます。たとえば原価の2倍の価格をつければ、値入率は100%になります。