À quoi sert ce calculateur
Le calculateur de marge sur coût transforme deux chiffres que vous connaissez déjà — votre prix de vente et votre prix de revient — en trois indicateurs essentiels pour fixer le prix d'un produit : le bénéfice en valeur par unité, le taux de marge exprimé en pourcentage du chiffre d'affaires, et le taux de marque exprimé en pourcentage du coût. Il fonctionne dans n'importe quelle devise, car il ne s'intéresse qu'au rapport entre les deux montants : il convient donc aux commerçants, aux indépendants, aux revendeurs et à toute personne qui établit des prix.
Les données à saisir
- Prix de vente — le montant que le client vous paie pour une unité.
- Prix de revient — ce que cette unité vous a coûté à l'achat ou à la fabrication.
Les deux montants doivent être exprimés sur la même base (à l'unité ou par lot) : il suffit de rester cohérent.
Les formules utilisées
Le calculateur applique trois opérations rapides :
- Bénéfice = \(\text{Prix de vente} - \text{Prix de revient}\)
- Taux de marge (%) = \((\text{Bénéfice} \div \text{Prix de vente}) \times 100\)
- Taux de marque (%) = \((\text{Bénéfice} \div \text{Prix de revient}) \times 100\)
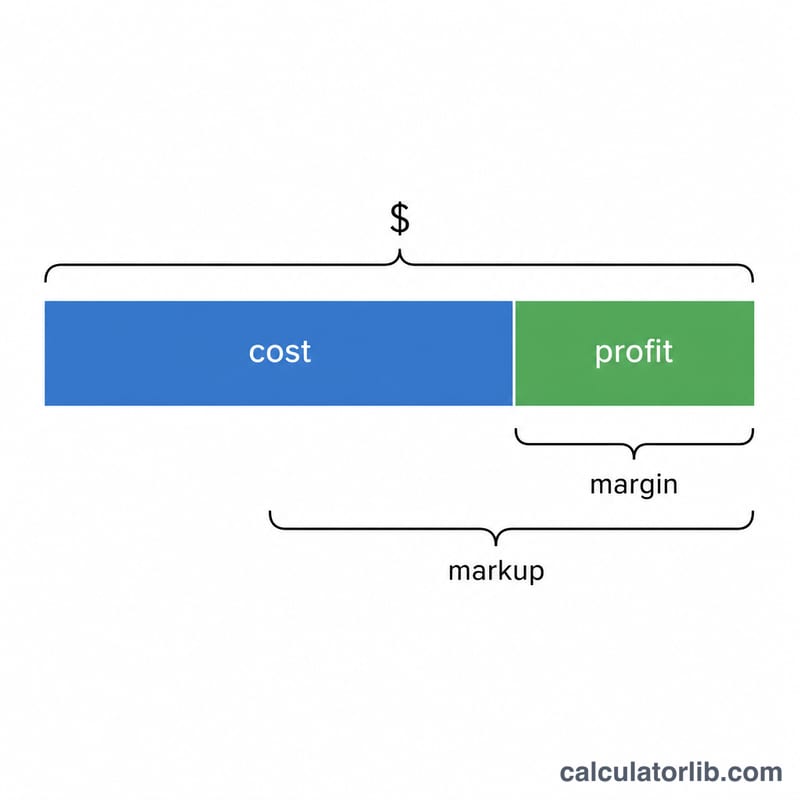
Toute la différence se joue dans le dénominateur : la marge rapporte le bénéfice au prix de vente, tandis que le taux de marque rapporte ce même bénéfice au coût. C'est la raison pour laquelle, pour une même vente, le taux de marque est toujours le plus élevé des deux pourcentages.
Exemple concret
Supposons que vous vendiez un article 100 qui vous a coûté 60 :
- Bénéfice = \(100 - 60 = \mathbf{40}\)
- Marge = \((40 \div 100) \times 100 = \mathbf{40\,\%}\)
- Taux de marque = \((40 \div 60) \times 100 = \mathbf{66{,}67\,\%}\)
Ainsi, le même bénéfice de 40 correspond à une marge de 40 % mais à un taux de marque de 66,67 % — une distinction utile lorsqu'un fournisseur parle de « marque » alors que votre comptabilité raisonne en « marge ».
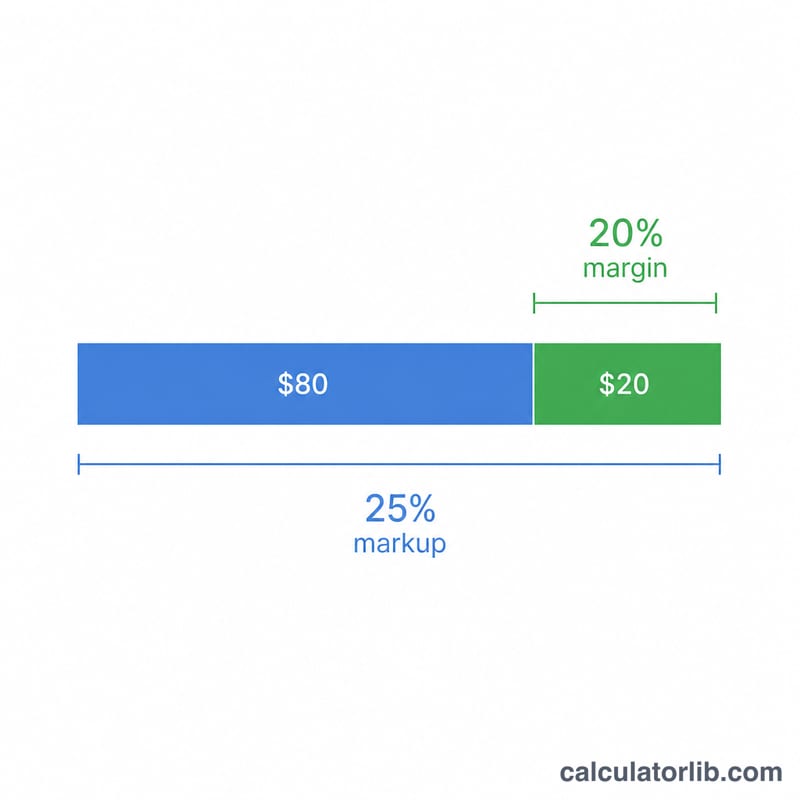
Tableau de conversion de la marge en majoration
La marge se mesure par rapport au prix de vente, tandis que la majoration se mesure par rapport au coût. Un même bénéfice donne donc un pourcentage différent selon le cas. Le tableau convertit les marges courantes en majoration équivalente.
| Marge % | Majoration équivalente % |
|---|---|
| 10 | 11.11 |
| 20 | 25 |
| 25 | 33.33 |
| 30 | 42.86 |
| 33.33 | 50 |
| 40 | 66.67 |
| 50 | 100 |
| 60 | 150 |
| 75 | 300 |
Formules de conversion
Marge vers majoration :
$$\text{Majoration \%} = \frac{\text{Marge \%}}{100 - \text{Marge \%}} \times 100$$
Majoration vers marge :
$$\text{Marge \%} = \frac{\text{Majoration \%}}{100 + \text{Majoration \%}} \times 100$$
Prix de vente à partir d'une marge cible (marge écrite sous forme décimale, par exemple 0.40 pour 40 %) :
$$\text{Prix} = \frac{\text{Coût}}{1 - \text{Marge}}$$
Exemple : un produit coûte 60 $ et vous souhaitez une marge de 40 %. Prix = \(60 / (1 - 0.40) = 60 / 0.60 = 100\), donc vous le vendriez 100 $. Notez qu'ajouter une majoration de 40 % à 60 $ ne donnerait que 84 $, soit une marge d'environ 28.57 %.
Termes clés : coût, chiffre d'affaires, bénéfice, marge et majoration
- Prix de vente
- Le montant payé par le client par unité. Multiplié par le nombre d'unités vendues, il donne le chiffre d'affaires.
- Prix de revient (COGS)
- Le coût direct d'acquisition ou de production de l'article, tel que le prix d'achat, les matières et la main-d'œuvre directe. En comptabilité, on parle de coût des marchandises vendues (COGS).
- Marge brute en valeur
- Prix de vente moins prix de revient. C'est le montant restant pour couvrir les frais généraux et, idéalement, dégager un bénéfice net.
- Taux de marge brute
- Marge brute exprimée en pourcentage du prix de vente : (Prix − Coût) ÷ Prix × 100.
- Majoration
- Marge brute exprimée en pourcentage du coût : (Prix − Coût) ÷ Coût × 100. C'est le pourcentage ajouté au coût pour atteindre le prix.
- Prix d'équilibre (seuil de rentabilité)
- Le prix auquel le bénéfice est nul, de sorte que la marge et la majoration valent toutes deux 0 %. Au niveau unitaire, il est égal au prix de revient ; une fois les frais généraux inclus, il correspond au coût plus la part de frais généraux par unité.
Remarque : ce calculateur ne travaille qu'avec des chiffres bruts. Il ne déduit ni les frais généraux, ni les taxes, ni les frais de paiement ou de places de marché, ni les frais d'expédition, ni les remises ou les retours. Votre bénéfice net réel sera donc inférieur à la marge affichée.
Questions fréquentes
Quelle est la différence entre la marge et le taux de marque ? La marge indique quelle part de votre chiffre d'affaires constitue du bénéfice ; le taux de marque indique ce que vous avez ajouté au-dessus du coût. Les deux partent du même bénéfice mais utilisent un dénominateur différent.
La marge peut-elle être négative ? Oui. Si votre prix de revient dépasse votre prix de vente, le bénéfice devient négatif, tout comme la marge et le taux de marque — le signe que vous vendez à perte.
Pourquoi le taux de marque peut-il dépasser 100 % alors que la marge non ? La marge correspond au bénéfice rapporté au prix de vente : elle ne peut donc jamais atteindre 100 %, sauf si le coût est nul. Le taux de marque compare le bénéfice au coût, qui peut facilement être dépassé — doubler votre coût donne un taux de marque de 100 %.