이 계산기로 무엇을 할 수 있나요
마진 원가 계산기는 이미 알고 있는 두 숫자, 즉 판매가와 원가를 입력하면 가격을 책정할 때 꼭 필요한 세 가지 값을 보여줍니다. 단위당 현금 이익, 매출 대비 비율로 나타낸 이익 마진, 그리고 원가 대비 비율로 나타낸 마크업이 그것입니다. 두 금액 사이의 관계만 계산하기 때문에 통화 종류와 상관없이 어떤 화폐 단위로든 사용할 수 있어, 소매업자, 프리랜서, 리셀러는 물론 가격을 정해야 하는 모든 분께 유용합니다.
입력하는 값
- 판매가 — 고객이 한 개를 살 때 지불하는 금액입니다.
- 원가 — 그 한 개를 사들이거나 만드는 데 든 비용입니다.
두 값은 같은 기준으로 입력해야 합니다(개당이든 한 묶음당이든, 기준만 일관되게 맞추면 됩니다).
사용하는 공식
계산기는 세 단계의 간단한 계산을 거칩니다.
- 이익 = \(\text{판매가} - \text{원가}\)
- 마진율(%) = \((\text{이익} \div \text{판매가}) \times 100\)
- 마크업율(%) = \((\text{이익} \div \text{원가}) \times 100\)
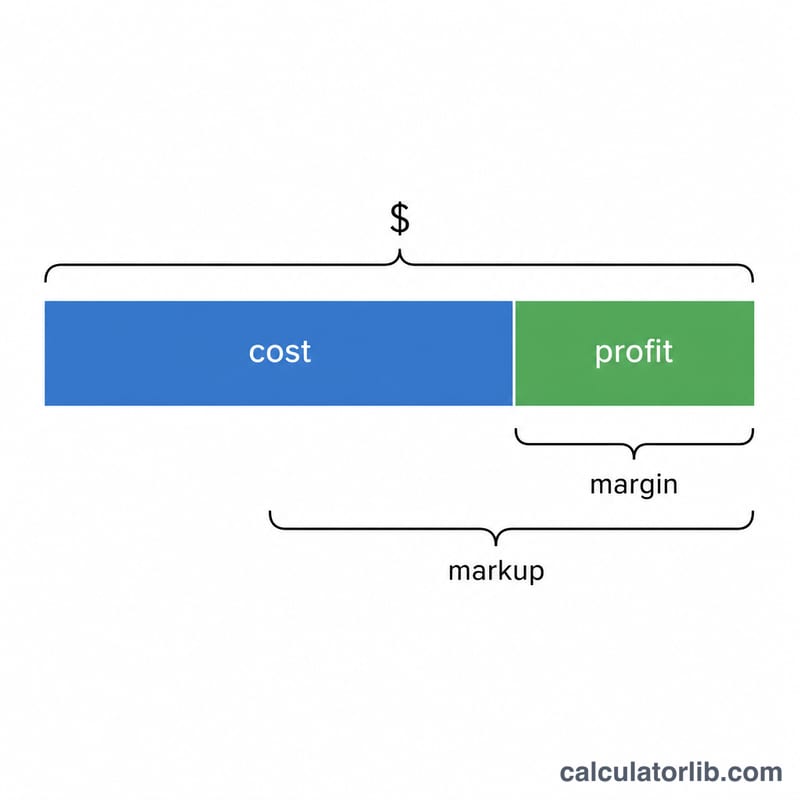
핵심은 분모가 무엇인가입니다. 마진은 이익을 판매가에 대비해 측정한 것이고, 마크업은 같은 이익을 원가에 대비해 측정한 것입니다. 그래서 같은 거래에서는 마크업율이 항상 마진율보다 큽니다.
계산 예시
원가가 60인 상품을 100에 판다고 가정해 봅시다.
- 이익 = \(100 - 60 = \mathbf{40}\)
- 마진 = \((40 \div 100) \times 100 = \mathbf{40\%}\)
- 마크업 = \((40 \div 60) \times 100 = \mathbf{66.67\%}\)
즉 똑같은 40의 이익이라도 마진으로는 40%, 마크업으로는 66.67%가 됩니다. 거래처는 "마크업"으로 말하는데 회계 장부에는 "마진"으로 표시될 때 이 차이를 알아두면 편리합니다.
마진-마크업 전환표
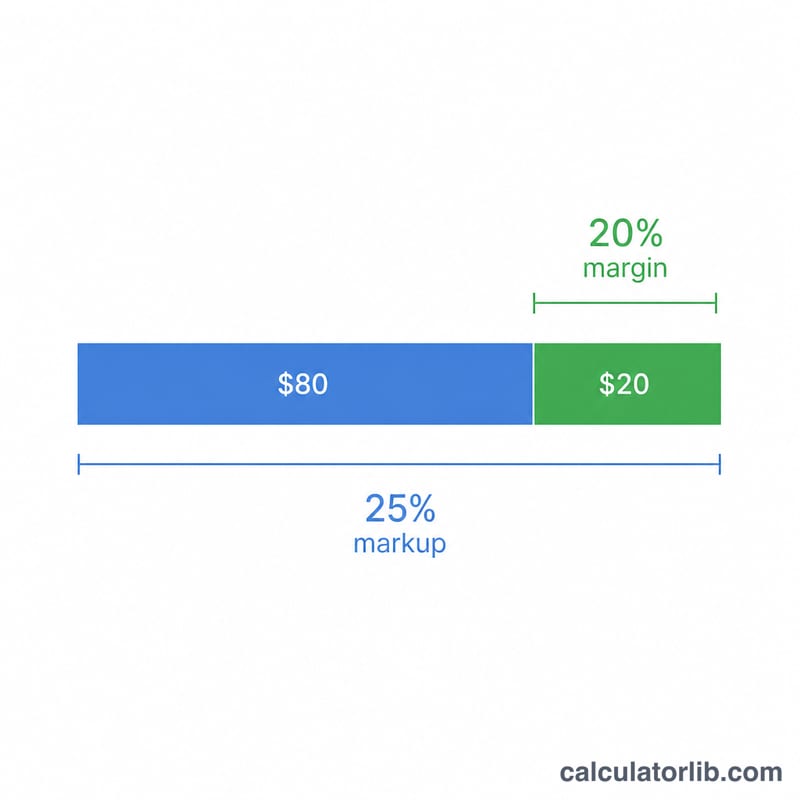
마진은 판매가를 기준으로 측정하고, 마크업은 원가를 기준으로 측정합니다. 따라서 같은 이익이라도 각각 다른 백분율로 나타납니다. 이 표는 일반적인 마진을 이에 해당하는 마크업으로 변환합니다.
| 마진 % | 해당 마크업 % |
|---|---|
| 10 | 11.11 |
| 20 | 25 |
| 25 | 33.33 |
| 30 | 42.86 |
| 33.33 | 50 |
| 40 | 66.67 |
| 50 | 100 |
| 60 | 150 |
| 75 | 300 |
변환 공식
마진에서 마크업으로:
$$\text{마크업 \%} = \frac{\text{마진 \%}}{100 - \text{마진 \%}} \times 100$$
마크업에서 마진으로:
$$\text{마진 \%} = \frac{\text{마크업 \%}}{100 + \text{마크업 \%}} \times 100$$
목표 마진에 따른 판매가(마진은 소수로 표시, 예: 40%는 0.40):
$$\text{판매가} = \frac{\text{원가}}{1 - \text{마진}}$$
예: 제품 원가가 $60이고 40% 마진을 원한다고 합시다. 판매가 = \(60 / (1 - 0.40) = 60 / 0.60 = 100\), 따라서 $100에 판매해야 합니다. 원가 $60에 40% 마크업을 더하면 $84에 불과하며, 이는 약 28.57%의 마진에 해당합니다.
핵심 용어: 원가, 매출, 이익, 마진, 마크업
- 판매가
- 고객이 제품 한 단위당 지불하는 금액입니다. 판매 수량을 곱하면 매출이 됩니다.
- 원가(COGS)
- 제품을 구매하거나 생산하는 데 드는 직접 비용으로, 구입 가격, 재료비, 직접 노무비 등이 포함됩니다. 회계에서는 이를 매출원가(COGS)라고 합니다.
- 매출총이익
- 판매가에서 원가를 뺀 금액입니다. 간접비를 충당하고, 이상적으로는 순이익을 남기는 데 사용되는 금액입니다.
- 매출총마진
- 판매가에 대한 매출총이익의 백분율: (가격 − 원가) ÷ 가격 × 100.
- 마크업
- 원가에 대한 매출총이익의 백분율: (가격 − 원가) ÷ 원가 × 100. 원가 위에 더해 가격에 도달하는 백분율입니다.
- 손익분기 가격
- 이익이 0이 되는 가격으로, 마진과 마크업이 모두 0%입니다. 단위 수준에서는 원가와 같으며, 간접비를 포함하면 원가에 단위당 간접비 배분액을 더한 금액입니다.
참고: 이 계산기는 총액 기준 수치만 다룹니다. 간접비, 세금, 결제 또는 마켓플레이스 수수료, 배송비, 할인 또는 반품은 차감하지 않으므로 실제 순이익은 표시된 마진보다 낮을 것입니다.
자주 묻는 질문
마진과 마크업의 차이는 무엇인가요? 마진은 매출 중 이익이 차지하는 비율을 보여주고, 마크업은 원가에 얼마를 더 붙였는지를 보여줍니다. 둘 다 같은 이익에서 나오지만 분모가 서로 다릅니다.
마진이 마이너스가 될 수 있나요? 네, 가능합니다. 원가가 판매가보다 높으면 이익이 마이너스가 되고, 마진과 마크업도 함께 마이너스가 됩니다. 손해를 보며 팔고 있다는 신호인 셈입니다.
왜 마크업은 100%를 넘을 수 있는데 마진은 안 되나요? 마진은 판매가 대비 이익이므로 원가가 0이 아닌 한 결코 100%에 이를 수 없습니다. 반면 마크업은 이익을 원가와 비교하기 때문에 쉽게 100%를 넘길 수 있습니다. 원가의 두 배로 팔면 마크업은 100%가 됩니다.