この計算ツールでできること
「商品の原価と、確保したい粗利率が決まっているとき、いくらで売ればいいのか?」——価格設定でよくあるこの疑問に答えるツールです。原価と目標とする粗利率(%)を入力すると、必要な販売価格(売上高)、粗利額(金額)、そして原価に対する値入率(マークアップ%)を返します。計算は純粋な算術のみで、どの通貨でも使えます。表示される通貨記号は見た目だけのもので、計算結果には影響しません。
使い方
1個あたりの原価(C)と、目標とする粗利率(G)をパーセントで入力します(たとえば75%なら「75」と入力)。粗利率は0より大きく、100未満でなければなりません。粗利率を100%にすると原価が売上のゼロ分の一となり、価格が無限大になってしまうためです。入力すると、販売価格・粗利額・値入率がリアルタイムで更新されます。
計算式の解説
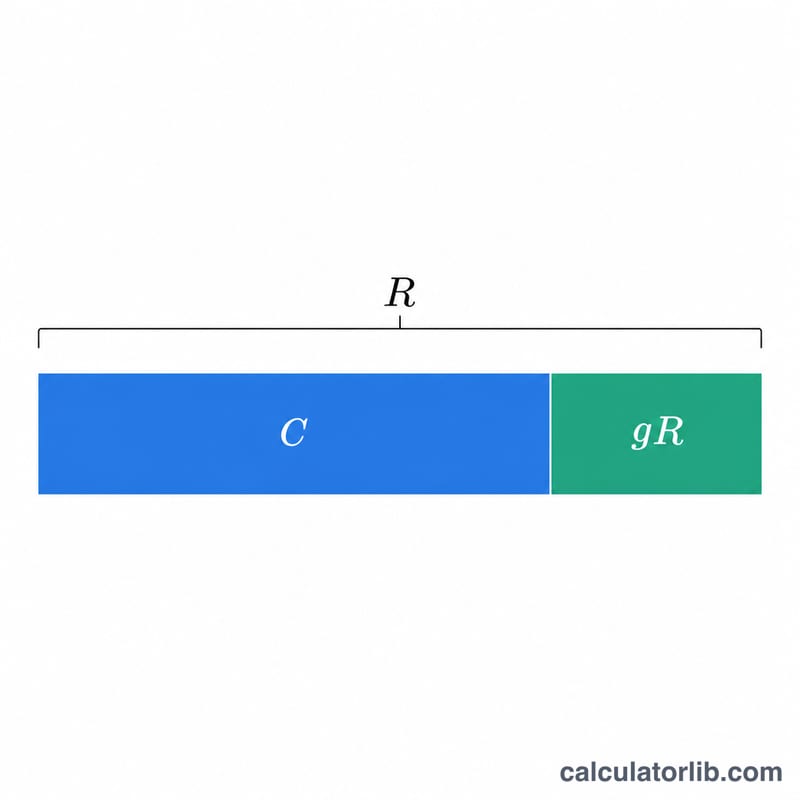
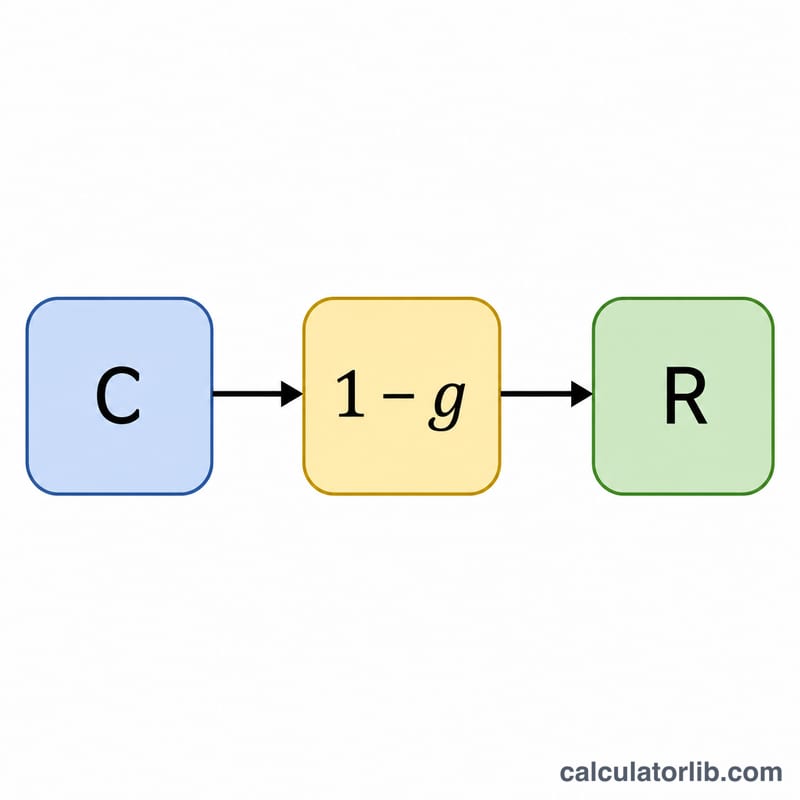
粗利率とは、売上高に占める利益の割合のことです。つまり「売上高 − 原価 = 粗利率 × 売上高」が成り立ちます。これを売上高について解くと、$$R = \frac{C}{1 - g}$$ となります。ここで \(g\) は粗利率を小数で表したもの(\(g = G \div 100\))です。粗利額は $$P = R \cdot g$$ で求められ、これは \(R - C\) とも等しくなります。値入率(マークアップ)は、売上ではなく原価に対する利益の割合を表すもので、$$M = \frac{P}{C} \times 100$$ で計算します。粗利率と値入率は同じ数字ではない点に注意してください。たとえば粗利率75%は、値入率では300%に相当します。
計算例
原価 \(C = 125\) で、粗利率75%(\(g = 0.75\))を狙うとします。売上高 $$R = \frac{125}{1 - 0.75} = \frac{125}{0.25} = 500$$。粗利額 $$P = 500 \times 0.75 = 375$$(\(500 - 125\) と一致)。値入率 $$M = \frac{375}{125} \times 100 = 300\%$$。したがって、この商品を500で売れば、1個あたり375の利益が得られます。
マージンからマークアップへの換算表
売上総利益率(粗利率)は販売価格を基準に測定されますが、マークアップ(上乗せ率)は原価を基準に測定されます。粗利率を分数\(g\)で表すと、原価に対する同等のマークアップは\(\frac{g}{1-g}\times 100\)、価格乗数は\(\frac{1}{1-g}\)となります。これは単純な算術であり、どの通貨でも成り立ちます。
| 粗利率 | 原価に対するマークアップ | 価格乗数(原価×) |
|---|---|---|
| 10% | 11.11% | 1.111× |
| 20% | 25% | 1.25× |
| 25% | 33.33% | 1.333× |
| 30% | 42.86% | 1.429× |
| 40% | 66.67% | 1.667× |
| 50% | 100% | 2× |
| 60% | 150% | 2.5× |
| 70% | 233.33% | 3.333× |
| 75% | 300% | 4× |
| 80% | 400% | 5× |
| 90% | 900% | 10× |
例:粗利率20%はマークアップ25%(1.25×)に相当し、粗利率50%はマークアップ100%(2×)、粗利率75%はマークアップ300%(4×)に相当します。マークアップは、それが生み出す粗利率より常に大きくなります。
価格シナリオ:同じ原価、異なる粗利率
この表では原価を100(通貨単位は問わない)の固定値とし、\(\text{販売価格}=\frac{C}{1-g}\)の式を適用しています。例えば粗利率40%の場合:\(\frac{100}{1-0.40}=\frac{100}{0.60}=\) 166.67。
| 粗利率 | 販売価格 | 粗利益 | マークアップ率 |
|---|---|---|---|
| 20% | 125 | 25 | 25% |
| 40% | 166.67 | 66.67 | 66.67% |
| 50% | 200 | 100 | 100% |
| 60% | 250 | 150 | 150% |
| 80% | 500 | 400 | 400% |
粗利率が100%に近づくにつれて価格が急激に上昇することに注意してください。粗利率が60%から80%に上がると価格は2倍になります(250から500)。これは分母\(1-g\)が0に近づくためです。原価が正の値である限り、粗利率100%は不可能で、それには無限大の価格が必要になります。
主要用語:原価、粗利率、マークアップ、粗利益
- 原価(単位原価/売上原価):1単位を仕入れるまたは製造するためにかかる費用で、直接材料費と直接労務費を含みます。計算機の出発点となる入力値です。
- 販売価格(売上高):顧客が1単位あたりに支払う金額です。ここでは原価 ÷(1 − 粗利率)に等しくなります。
- 粗利益:販売価格から原価を引いた額で、その商品の直接費を賄った後に残る金額です。
- 粗利率:粗利益 ÷ 販売価格を百分率で表したものです。常に100%未満になります。
- マークアップ:粗利益 ÷ 原価を百分率で表したものです。100%を超えることもあります。
- 価格乗数:原価に掛けて価格を求める数値で、\(\frac{1}{1-g}\)、つまり分数で表した1 + マークアップに等しくなります。
粗利率には、家賃、給与、広告費などのその他の運営費用や、利息・税金は含まれません。そのため、これらすべての控除後に売上高から残る額である純利益率とは異なります。健全な粗利率はこれらの費用を賄うために必要ですが、純利益を保証するものではありません。
よくある質問
粗利率と値入率(マークアップ)は同じですか? いいえ、違います。粗利率は「利益 ÷ 販売価格」、値入率は「利益 ÷ 原価」です。同じ商品でも、粗利率75%・値入率300%というように数字が異なります。
なぜ粗利率は100%未満でなければならないのですか? ちょうど100%になると分母(\(1 - g\))がゼロになり、価格が定義できなくなるためです。100%以上の粗利率は実現できません。
通貨は関係ありますか? いいえ。この計算は通貨に依存しないため、ドルでもユーロでも円でも、どの通貨でもまったく同じように使えます。