Что считает этот калькулятор
Калькулятор валовой маржи показывает, какая часть выручки остаётся у компании после вычета прямых затрат на производство или закупку товаров. Это быстрый способ оценить базовую рентабельность ещё до учёта операционных расходов, налогов и процентов по кредитам. Инструмент работает с любой валютой, поэтому подойдёт бизнесу в любой стране — просто указывайте обе суммы в одной и той же валюте (рублях, долларах, евро и т. д.).
Какие данные нужно ввести
- Выручка — общий доход от продаж за период (месяц, квартал или год).
- Себестоимость проданных товаров (COGS) — прямые затраты на производство или закупку этих товаров: сырьё, материалы, оплата труда производственного персонала и закупка запасов. Сюда не входят накладные расходы — аренда, маркетинг и зарплаты сотрудников, не занятых в производстве.
Формула простыми словами
Калькулятор выполняет три связанных шага:
- Валовая прибыль = \(\text{Выручка} - \text{Себестоимость проданных товаров}\)
- Валовая маржа (%) = \((\text{Валовая прибыль} \div \text{Выручка}) \times 100\)
- Коэффициент валовой маржи = \(\text{Валовая прибыль} \div \text{Выручка}\) (тот же показатель, но в виде десятичной дроби)
Процент показывает, какая доля с каждого рубля выручки (или доллара, евро и т. д.) остаётся у вас после покрытия прямых затрат на производство.
$$\text{Валовая маржа} = \frac{\text{Выручка} - \text{COGS}}{\text{Выручка}} \times 100\%$$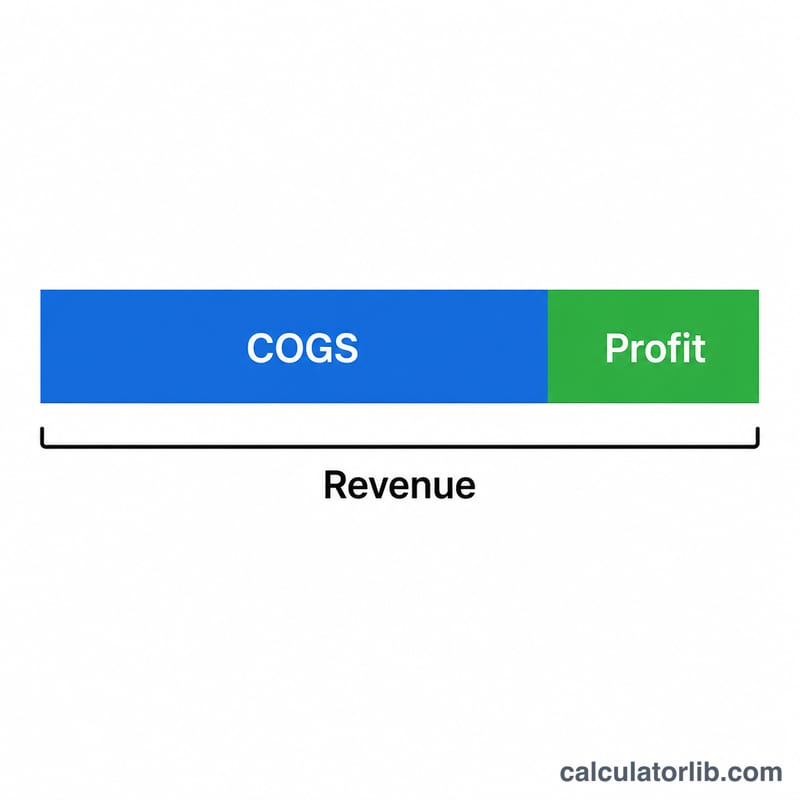
Пример расчёта
Допустим, выручка компании составила 50 000, а себестоимость проданных товаров — 30 000.
- Валовая прибыль = \(50\,000 - 30\,000 = 20\,000\)
- Валовая маржа = \((20\,000 \div 50\,000) \times 100 = 40\%\)
- Коэффициент валовой маржи = \(20\,000 \div 50\,000 = 0{,}40\)
Это значит, что 40% выручки остаётся на покрытие накладных расходов и формирование чистой прибыли, а 60% ушло на производство или закупку товаров.
Частые вопросы
Какая валовая маржа считается хорошей? Это сильно зависит от отрасли. У софтверных компаний и сферы услуг она часто превышает 70%, в розничной торговле держится в районе 25–40%, а в продуктовом ритейле может составлять единицы процентов. Сравнивайте свою маржу с конкурентами в том же сегменте, а не с универсальным эталоном.
Чем валовая маржа отличается от чистой? Валовая маржа учитывает только прямые производственные затраты (COGS). Чистая маржа идёт дальше: она также вычитает операционные расходы, проценты и налоги, показывая итоговую рентабельность «в конце отчёта».
Может ли маржа быть отрицательной? Да. Если себестоимость выше выручки, валовая прибыль становится отрицательной. Это сигнал, что вы продаёте товары дешевле, чем они вам обходятся, — пора повышать цены или снижать прямые затраты.
Типичная валовая маржа по отраслям
Валовая маржа сильно различается между секторами, потому что структура затрат у них разная. Приведённые ниже диапазоны являются только общими ориентировочными значениями. Фактические показатели зависят от компании, бизнес-модели, региона, года и от того, как каждая компания относит затраты к себестоимости проданных товаров (COGS) или к операционным расходам. Используйте их как примерный ориентир, а не как эталон или целевой показатель.
| Сектор | Типичная валовая маржа (ориентировочно) | Почему |
|---|---|---|
| Программное обеспечение / SaaS | Обычно высокая (часто заметно выше 60%) | Низкие затраты на предоставление дополнительной копии или подписки; основные затраты — хостинг и поддержка |
| Фармацевтика | Обычно высокая (часто 60%+) | Продукты под патентной защитой; расходы на НИОКР обычно учитываются вне себестоимости |
| Профессиональные услуги | Умеренная (часто примерно 30%–60%) | Наибольшая статья затрат — рабочее время сотрудников, которое может или не может входить в COGS |
| Рестораны | От умеренной до высокой, если учитываются только затраты на продукты и напитки; заметно ниже, если включён труд | Сильно зависит от того, относится ли оплата труда к COGS |
| Розничная торговля | Умеренная (часто примерно 20%–50%) | Зависит от структуры ассортимента, силы бренда и закупочной мощности |
| Производство | Низкая или умеренная (часто примерно 20%–40%) | Материалы, прямой труд и накладные расходы производства входят в COGS |
| Продуктовая торговля | Низкая (часто примерно 20%–30%) | Большие объёмы, тонкая ценовая маржа, конкурентные рынки |
| Строительство | Низкая (часто примерно 10%–25%) | Большие статьи расходов на материалы, субподрядчиков и рабочую силу; тендеры конкурентные |
| Авиакомпании | Напрямую не сопоставимо | Большинство затрат (топливо, экипажи, воздушные суда) являются операционными, поэтому отчётная валовая маржа зависит от того, как компании её отражают |
Для наборов данных на уровне отраслей широко используемый публичный источник — данные по отраслям Асвата Дамодарана из NYU Stern, который публикует валовую маржу и другие средние показатели по отраслям, в основном для публично торгуемых компаний (версии для США и мира). Проверяйте самое свежее издание, поскольку значения меняются из года в год.
Валовая маржа в разных сценариях
В таблице выручка зафиксирована на уровне 50 000 (в любой одной валюте), а себестоимость (COGS) меняется, чтобы показать, как давление затрат сжимает маржу. Последняя строка показывает убыток на валовом уровне. Колонка наценки включена для сравнения с маржой.
| Выручка | COGS | Валовая прибыль | Валовая маржа % | Коэффициент маржи | Наценка % (прибыль ÷ COGS) |
|---|---|---|---|---|---|
| 50 000 | 20 000 | 30 000 | 60% | 0,60 | 150% |
| 50 000 | 30 000 | 20 000 | 40% | 0,40 | 66,7% |
| 50 000 | 40 000 | 10 000 | 20% | 0,20 | 25% |
| 50 000 | 50 000 | 0 | 0% | 0,00 | 0% |
| 50 000 | 60 000 | -10 000 | -20% | -0,20 | -16,7% |
Пример для второй строки: \(\frac{50{,}000 - 30{,}000}{50{,}000} \times 100\% = \frac{20{,}000}{50{,}000} \times 100\% = 40\%\). В последней строке себестоимость превышает выручку, поэтому валовая прибыль отрицательна: \(\frac{50{,}000 - 60{,}000}{50{,}000} \times 100\% = -20\%\).
Интерпретация результата валовой маржи
Валовая маржа показывает, какая доля каждой единицы выручки остаётся после оплаты прямых затрат на производство или закупку проданных товаров:
$$\text{Валовая маржа} = \frac{\text{Выручка} - \text{COGS}}{\text{Выручка}} \times 100\%$$
Высокая и низкая маржа
- Более высокая маржа означает, что с каждой продажи остаётся больше денег для покрытия операционных расходов (аренда, маркетинг, администрирование, зарплаты, не входящие в COGS), процентов, налогов и прибыли. Это может отражать сильную ценовую позицию, эффективное производство или модель доставки с низкими издержками.
- Более низкая маржа означает меньший запас прочности. Она типична для конкурентных отраслей с большими объёмами, где прибыльность зависит от масштаба и жёсткого контроля затрат. Низкая маржа не обязательно плоха, если объём высокий, а операционные расходы невелики.
- Нулевая или отрицательная маржа означает, что прямые затраты равны выручке или превышают её, поэтому бизнес теряет деньги на продукте или услуге ещё до учёта накладных расходов.
Валовая маржа и наценка
Эти показатели часто путают. Маржа измеряется относительно выручки, наценка — относительно себестоимости:
$$\text{Наценка} = \frac{\text{Валовая прибыль}}{\text{COGS}} \times 100\%$$
Валовая маржа 40% соответствует наценке \(\frac{0.40}{1 - 0.40} = 66.7\%\). Наценка всегда больше маржи при любой положительной прибыли, а наценка 50% даёт маржу лишь 33,3%. Путаница между ними — частая причина ошибок в ценообразовании.
Тенденции и сравнение с конкурентами
Один показатель сам по себе мало что говорит. Маржа, которая снижается на протяжении нескольких периодов, может сигнализировать о росте затрат на сырьё, скидках или сдвиге в структуре продаж, тогда как её рост может отражать лучшее ценообразование или закупки. Сравнение с компаниями той же отрасли и похожей бизнес-модели более информативно, чем сравнение между отраслями, поскольку структурные маржи сильно различаются (см. таблицу выше).
Ограничения
- Показатель не учитывает операционные расходы, проценты, налоги и разовые статьи, поэтому не показывает общую прибыльность.
- Состав COGS различается у разных компаний и отраслей (например, включается ли труд, амортизация или доставка), что может делать сравнения вводящими в заблуждение.
- Методы учёта запасов, такие как FIFO, LIFO (не разрешён по МСФО) или средневзвешенная стоимость, могут менять отражаемую себестоимость, особенно при изменении цен.
- Средние значения по смешанному ассортименту могут скрывать товары с очень разной маржой.
Это общая образовательная информация, а не финансовая или бухгалтерская консультация.